マンションの火災保険はいらない?―不要と言われる理由と安く抑える見直し術―
マンションを購入したり賃貸契約を更新したりする際、提示された火災保険料の高さに驚いた経験はないでしょうか。「コンクリート造のマンションなら燃えにくいし、火災保険は不要では?」と考える方も少なくありません。
しかし、マンションにおける火災保険の完全未加入は非常に危険です。建物自体は燃えにくくても、隣家からのもらい火や漏水事故による損害は自己負担になるケースが多いためです。安心感を保ちながら固定費を削りたい場合は、解約するのではなく「生活環境や階数に合わせて不要な特約を外す」という方法が適しています。
この記事でわかること 3 点
- マンションで火災保険が必要となる明確な理由(失火責任法と漏水リスク)
- 分譲・賃貸それぞれにおける「外してはいけない補償」と「削れる補償」
- 補償内容を過不足なく選定し、保険料を最小限に抑える具体的な手順
目次
なぜ「マンションに火災保険はいらない」と言われるのか?3つの誤解を検証
ネットや口コミで「マンションなら火災保険はいらない」という説を見かける背景には、建物の構造や法律に関するいくつかの誤解が存在します。代表的な3つの誤解について、実際の仕組みを紐解いていきましょう。
▼「マンション火災保険はいらない」とされる誤解と現実の対比
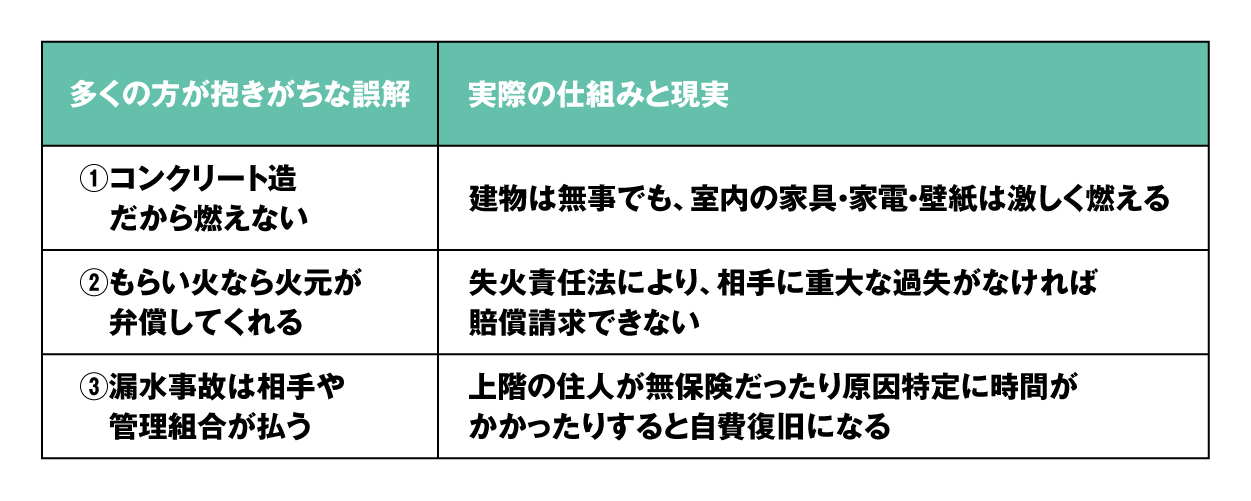
上記の対比表のように、建物の堅牢さと個人の損害賠償リスクは切り離して考える必要があります。
誤解①「コンクリート造だから火災にならない」の罠
鉄筋コンクリート(RC)造のマンションは、木造住宅に比べて耐火性が高く、隣の部屋へ火が燃え移るリスクは格段に低い構造です。この事実から「我が家は燃えないから保険も不要」と思い込んでしまう方がいます。
しかし、火災保険の補償対象は「建物」だけではありません。室内に置いてある家具、家電、衣類といった「家財」は、コンクリート構造であっても容易に燃えてしまいます。さらに、隣の部屋で起きた火災による煙で壁紙が黒ずんだり、消水作業によって部屋が水浸しになったりした際の損害も、火災保険がなければすべて自費で買い替えや修繕を行わなければなりません。
誤解②「もらい火なら相手(火元)が弁償してくれる」は法律上間違い
「隣の部屋から火が出て自分の家財が燃えたなら、火元の住人に弁償してもらえばいい」と考えるのが一般的です。ところが、日本の法律には「失火責任法(失火ノ責任ニ関スル法律)」という規定が存在します。
この法律では、火元の人間に「重大な過失(寝たばこやストーブの消し忘れを長時間放置するなど)」がない限り、隣人への損害賠償責任が発生しません。つまり、隣室のうっかりミスで我が家が全半焼したとしても、相手に修理費用を請求できない仕組みになっています。自分の資産を守るためには、結局ご自身で火災保険に加入しておく必要があります。
誤解③「水濡れ事故は大家や管理組合が払ってくれる」という勘定違い
マンションで最も発生頻度が高いトラブルは、火災ではなく「給排水管の詰まりや壊れた洗濯機からの水濡れ事故」です。上階から水が漏れてきて天井や家電が台無しになった場合、基本的には加害者が賠償義務を負います。
しかし、上階の住人が損害賠償保険に入っていなかったり、賠償を拒まれたりするケースは珍しくありません。また、漏水の原因が共用部なのか専有部なのかの特定に数か月を要することもあります。自分の火災保険(家財補償)をセットしておけば、原因調査の決着を待たずに保険金を受け取って迅速に部屋を修繕できます。
無料保険相談を予約する
【分譲 vs 賃貸】マンションで火災保険に入らないとどうなる?未加入のリスク
火災保険に入らないまま事故に遭遇した場合の影響は、購入した「分譲マンション」か、借りている「賃貸マンション」かによって性質が大きく異なります。
分譲・賃貸における火災保険補償対象の違い
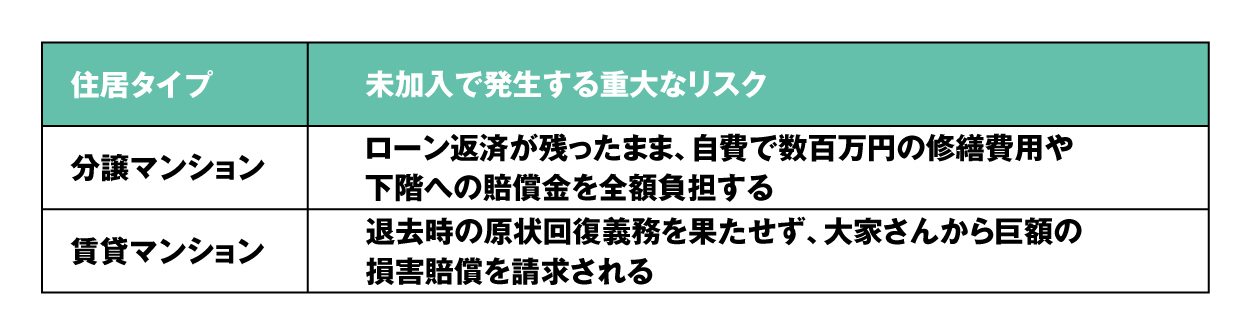
分譲マンション購入者が抱えるリスク(ローン・専有部修繕・下階賠償)
分譲マンションを購入した方が無保険で事故に遭うと、住宅ローンの支払いと部屋の修繕費用というダブルの経済的負担を背負うことになります。
特に注意したいのが、自分の部屋から水を出してしまい、下階の部屋や共有廊下を水浸しにしてしまった場合です。下階の高級家具や内装を壊した際の賠償額は、数千万円規模に及ぶ事例もあります。こうした事故は「個人賠償責任特約」をセットしていればカバーできますが、火災保険自体に入っていないと全額を自分の貯金から支払わなければなりません。
賃貸マンション入居者が抱えるリスク(原状回復義務・借家人賠償)
賃貸マンションの場合、建物自体は大家さんの所有物です。一見すると借り手側のリスクは小さく思えますが、賃貸借契約には「部屋を退去する際は元の状態に戻して返す」という原状回復義務が含まれています。
万が一、自分の不注意でボヤ騒ぎを起こしたり室内を浸水させたりした場合、大家さんに対して部屋を復旧するための「借家人賠償責任」が発生します。この賠償額は数百万円〜数千万円に達することもあり、保険なしでは個人の貯金だけで払いきれません。ただし、不動産会社から勧められた高い火災保険に必ず入る必要はなく、ご自身で探した補償内容が十分で割安な保険へ自由に切り替える権利があります。
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!

プロが教える!マンション火災保険の不要な特約・外せる補償の選び方
マンションで火災保険料が高くなる原因の多くは、自分の生活環境に合っていない不要な補償や特約が含まれていることにあります。本当に必要な補償だけを残して整理すれば、補償の手厚さを維持したまま保険料を抑えることが可能です。
現場で実際に保険の見直しを行う際も、10階のお部屋にお住まいなのに「床上浸水を補償する水災補償」がセットされていたり、一人暮らしなのに「家財評価額が1,000万円」に設定されていたりするケースがよく見られます。これらを生活実態に合わせて修正するだけで、年間の支払額が半額近くまで下がる事例も少なくありません。
【階数で判断】水災補償(床上浸水・土砂災害)は外して大丈夫?
火災保険の構成要素の中で、保険料の大きな割合を占めているのが「水災補償」です。これは台風や豪雨による河川の溢れ、土砂崩れなどをカバーする補償です。
立地環境にもよりますが、マンションの2階以上にお住まいであれば、水災補償を外す判断が成り立ちます。河川が氾濫したとしても、2階以上の部屋まで床上浸水する可能性は極めて低いためです。自治体が発行するハザードマップを確認し、土砂災害や浸水の危険エリアに指定されていなければ、この補償を削除することで年間の保険料を大幅に削れます。
【家財の評価額】多すぎる家財保険金額を適正化する
家財保険の加入金額を決める際、保険会社からは年齢や家族構成に応じた「標準評価額(例:30代夫婦で700万〜1,000万円)」を提案されるのが一般的です。
しかし、この評価額通りに契約すると、保険料が割高になりがちです。実際に家の中にある家具、家電、洋服などの総額を計算してみると、300万〜500万円程度で収まるケースが多く見られます。ご自身の持ち物の再調達に必要な現実的な金額まで評価額を低めに設定し直せば、保険代の節約につながります。
【重複チェック】「個人賠償責任特約」はクレジットカードや自動車保険と被っていないか?
日常のトラブルで他人にケガをさせたり物を壊したりした際に役立つ「個人賠償責任特約」は、マンション生活で外せない重要な補償です。
ただし、この特約は家族のうち誰か1人が1つの契約で加入していれば、家族全員が補償対象となります。すでに加入している「自動車保険」「自転車保険」「クレジットカードの付帯保険」などに同じ特約がついていないか確認してください。すでに他でカバーできているなら、火災保険側の特約を外すことで無駄な二重払いを防げます。
3年連続 オリコン顧客満足度調査
保険相談ショップNo.1
安心の保険相談はほけんの110番!ご予約はこちら
保険料を最小限に抑える!マンション火災保険の見直し4ステップ
補償内容を整えて無駄な支出を削るための具体的な手順を整理しました。以下の4ステップに沿って進めることで、スムーズに見直しを完了できます。
●火災保険見直しのステップ
証券準備から見積もり比較、契約切り替えまでに必要な手順をチェックしましょう。
Step 1: 現在の保険証券または提案書を手元に用意する
まずは現在加入しているプラン、または不動産会社から提示された見積書の「補償内訳」を確認します。
Step 2: 建物構造(専有面積)と階数・ハザードマップを調べる
自宅の正確な階数や専有面積を把握し、ハザードマップで浸水リスクの有無をチェックします。
Step 3: 不要な補償を外し、複数社で一括見積もりを取る
2階以上であれば「水災補償」を外し、家財額を適正数値に修正した上で、ダイレクト型(ネット系)損保などの見積もりを比較します。
Step 4: 最安・最適なプランを選び、ネットや代理店で契約を切り替える
賃貸の場合は「借家人賠償」が正しく含まれていることを確認した上で契約し、完成した証券の写しを管理会社へ提出します。
よくある質問(FAQ)
Q1:賃貸マンションで不動産会社に指定された火災保険は絶対に加入しないとダメですか?
不動産会社が指定する火災保険への加入は法律上の義務ではありません。大家さんへの賠償補償(借家人賠償責任:通常1,000万〜2,000万円程度)を満たした保険であれば、ご自身でネット保険などを探して契約し、管理会社へ証券を提出すれば問題ありません。これで年間数千円ほど安くなるケースが多いです。
Q2:マンションの「地震保険」もいらないって本当ですか?
マンションは建物自体が全壊しにくいため「不要」と言われることがありますが、地震による火災や家財の破損は火災保険単体では補償されません。家具の転倒事故や、地震が原因の火災事故に備えたい場合は、家財を対象とした地震保険のセットを推奨します。
Q3:マンションの共用部分で起きた事故も個人保険でカバーされますか?
エントランス、エレベーター、廊下などの共用部分で起きた事故は、マンション管理組合が加入している「共用部火災保険」から補償されます。個人の火災保険がカバーする補償対象は、自分が所有・占有する「専有部分」と「室内の家財」が一般的です。
Q4:住宅ローンを組む際、火災保険の加入は必須ですか?
ほとんどの金融機関では、融資条件として火災保険への加入を必須としています。ただし、金融機関から提案されるプランにそのまま入る必要はありません。必要な補償条件を満たしていれば、別の保険会社で組んだ割安なプランを提出してローンを組むことが可能です。
無料保険相談を予約する
まとめ:必要な補償を見極めて無駄な火災保険料を削減しよう!
マンションにおける火災保険は、「完全に入らない」という選択肢を選ぶと、万が一の事故の際に甚大な損失を被るリスクがあります。失火責任法によるもらい火の自己負担や、漏水事故の損害賠償に備えるためにも、火災保険の契約自体は必須といえます。
一方で、不動産会社から言われるがままのプランに加入する必要もありません。
- 2階以上なら「水災補償」を外す検討をする
- 実態に合わせて家財評価額を小さく設定する
- 自動車保険などと「個人賠償責任特約」の重複がないか調べる
これらのポイントを意識して補償内容をカスタマイズすれば、しっかりと資産を守りながら、毎年の保険料を最小限に抑えられます。まずは手元にある保険証券や見積書を開き、不要な特約がついていないか確認してみることから始めてみてください。
参考文献
- 火災保険の基本 - 一般社団法人 日本損害保険協会
- 失火ノ責任ニ関スル法律- e-Gov法令検索
- 地震保険の概要 - 財務省
\全国120拠点以上の相談窓口/