地震保険は入るべき?―いらない理由とローン・貯蓄別の判断基準―
念願のマイホームを購入し、住宅ローンの審査も無事に通過。いざ火災保険の手続きを進めようとしたとき、「地震保険も付けますか?」と聞かれて迷っていませんか。
保険料を抑えたい気持ちと、万が一の災害に対する不安が入り混じり、ネットで調べても「絶対必要」「いらない」と意見が分かれていて、結局どうすればいいか分からなくなってしまいますよね。
結論からお伝えすると、地震保険は「家を元通りに建て直すため」ではなく、「被災後の当面の生活を守り、今の住宅ローンと新しい住まいの費用の『二重ローン破産』を防ぐため」の命綱です。もし、現在の貯蓄だけで当面の生活費とローン返済をまかなうのが難しい場合は、迷わず加入をおすすめします。
この記事では、あなたの家計状況に合わせた判断基準をお伝えします。
この記事でわかること3点
- あなたが地震保険に入るべきか
- 地震保険が「いらない」と誤解されがちな理由と本当の補償内容
- 【貯蓄額×ローン残高別】シミュレーション
目次
【結論】地震保険に入るべき人・いらない人の特徴とカンタン判定
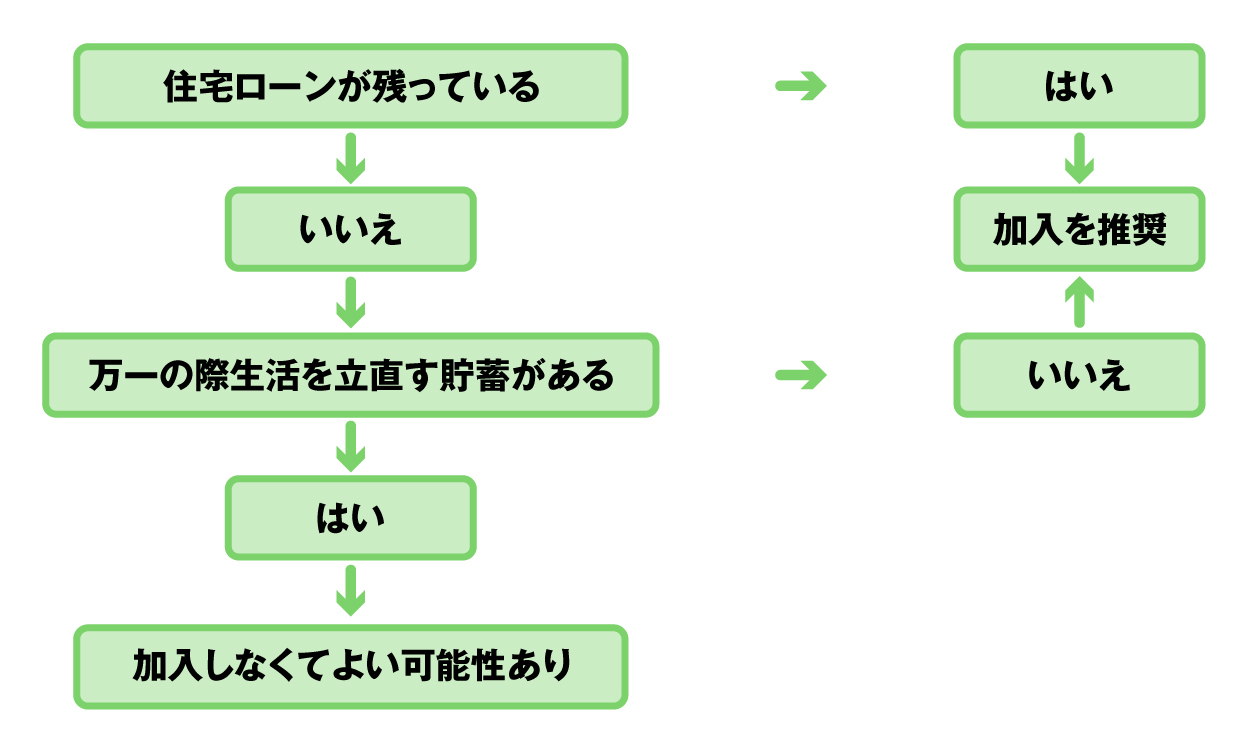
ご自身の状況に合わせて、まずは直感的に判断してみましょう。現在の「住宅ローンの有無」と「貯蓄額」を基準にすることで、加入の必要性がはっきりとわかります。
▼地震保険加入判定フローチャート
地震保険に「入るべき」人の特徴(住宅ローンあり等)
最も地震保険が必要なのは、住宅ローンを抱えており、手元の貯蓄にあまり余裕がない方です。
マイホームを購入した直後は、頭金や諸費用、引っ越し代などで手元の貯蓄が大きく減っているタイミングです。この状態で万が一大きな地震に見舞われ、家が住めない状態になってしまうと、現在の住宅ローンの返済に加えて、賃貸アパートの家賃など新しい住居費がのしかかってきます。いわゆる「二重ローン」と呼ばれる状態ですね。
このリスクを回避するために、地震保険の保険金が大きな支えとなります。
地震保険が「いらない」人の特徴(十分な貯蓄あり等)
一方で、住宅ローンをすでに完済しており、仮に家を失っても数年間は生活に困らないだけの十分な現金預金をお持ちの方であれば、地震保険の必要性は低くなります。
全額自己資金で生活を再建できるなら、無理に高い保険料を支払う必要はありません。
ご自身の資産状況を客観的に見つめ直すことが決断の鍵となります。
無料保険相談を予約する
なぜ迷う?地震保険が「いらない」と言われる3つの理由と真実
インターネット上では「地震保険はいらない」という声も多く見かけます。なぜそう言われるのでしょうか。代表的な3つの理由と、その裏にある真実を紐解いていきます。
理由1:保険金だけで「家を元通りに建て直す」ことはできないから
地震保険の保険金額は、主契約である火災保険金額の30%から50%の範囲内でしか設定できないというルールがあります mof.go.jp。
そのため、「全壊しても半分しかお金が出ないなら、家を建て直せないから意味がない」と考える方がいらっしゃいます。
しかし、これは制度の目的を取り違えてしまっています。地震保険は家を再建するためのものではなく、「被災後の当面の生活を立て直すための資金」なのです。当面の家賃や生活費を確保するためのものだと考えれば、その価値は決して小さくありません。
理由2:保険料が高く、家計の負担になるから
地震保険は火災保険に比べて保険料が割高になりがちです。特に家計を引き締めたいマイホーム購入時は、出費を削りたいと考えるのが自然ですよね。
ですが、目先の数万円を節約した結果、数千万円の借金を抱えて生活が破綻してしまっては本末転倒です。これまで多くのご家庭の相談に乗ってきましたが、サブスクリプションサービスやスマートフォンの通信料金など、見落としている固定費を見直すだけで、地震保険料の負担分を捻出できるケースは非常に多いです。安心を削る前に、まずは家計のムダがないか一緒に探してみましょう。
理由3:公的支援(最大300万円)があるから大丈夫という誤解
大きな災害が起きれば国から援助が出るから、自分で保険に入る必要はないとお考えの方もいます。確かに「被災者生活再建支援制度」という公的な支援制度は存在しますが、支給される金額は最大でも300万円です bousai.go.jp。
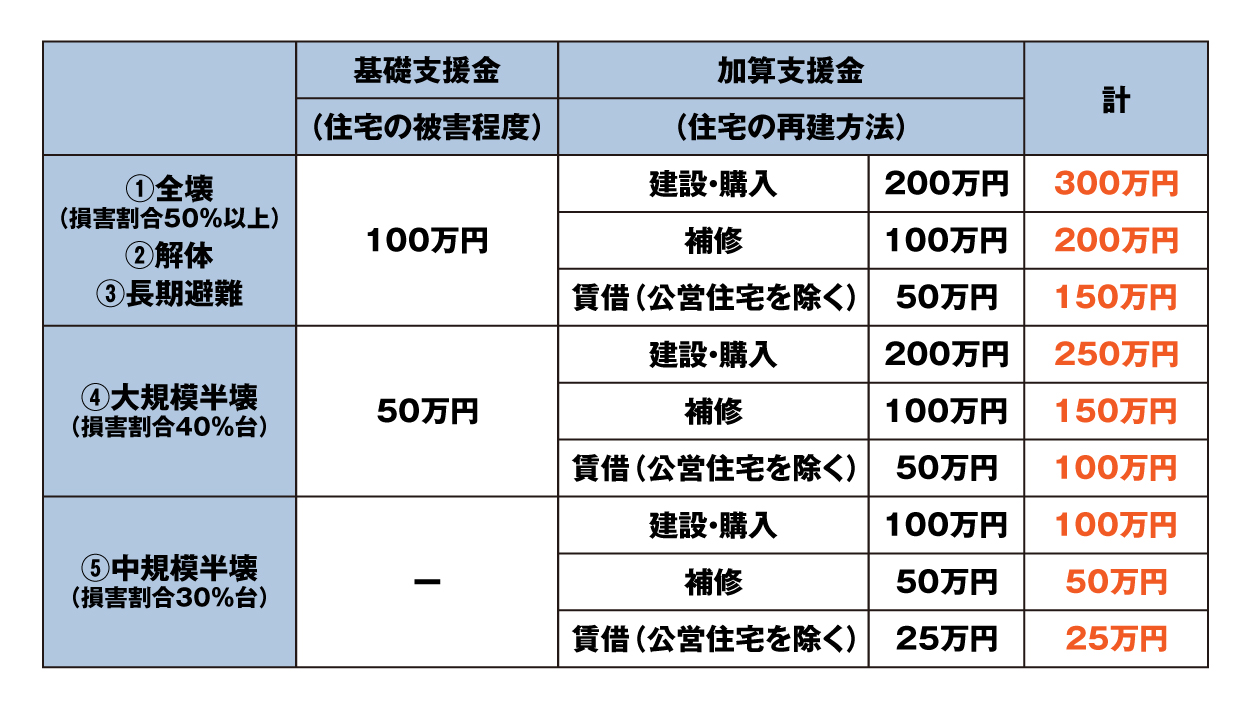
※世帯人数が1人(単数世帯)の場合、各該当欄の金額の3/4の額
家を失い、家財道具をすべて買い直し、新しい生活基盤を築くには全く足りないのが厳しい現実です。公的支援だけでは不足する部分を、自らの備えでカバーする必要があります。
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!

火災保険だけでは地震による火災は補償されない
ここで、よくある誤解を一つ解いておきましょう。「火災保険に入っていれば、地震で火事になっても補償されるのでは?」と思っている方は少なくありません。
実は、地震、噴火、またはこれらによる津波を原因とする火災・損壊・埋没・流失は、火災保険だけでは補償されません。地震による延焼被害から家計を守るためには、火災保険とセットで地震保険に加入することが不可欠です。
3年連続 オリコン顧客満足度調査
保険相談ショップNo.1
安心の保険相談はほけんの110番!ご予約はこちら
【貯蓄額×ローン残高別】地震保険の必要性
それでは、より具体的にイメージしていただくために、家計の状況に応じたシミュレーションを見ていきましょう。「もし自分が被災したら」と想像しながら読んでみてください。
ケースA:住宅ローン3,000万円・貯蓄300万円のファミリー層(加入推奨)
マイホームを購入して数年、子供の教育費もこれからという30代のご夫婦を想定します。
この状況で家が全壊した場合、3,000万円のローン返済はそのまま残ります。さらに、仮住まいの家賃が月10万円かかるとすると、ローンと家賃の二重払いが始まります。
過去に相談に来られたお客様で、まさにこのシチュエーションでライフプラン表を作成したところ、「今の貯金300万円では、半年以内に生活資金がショートしてしまう」と気づかれ、真っ青になられた方がいらっしゃいました。
最終的に、そのお客様は家計の通信費を見直して浮いたお金を地震保険に回し、万が一の際も当面の生活費が確保できる状態を作られました。貯蓄が少ない時期だからこそ、保険という防波堤が必要です。
ケースB:住宅ローンなし・貯蓄1,500万円以上のシニア層(不要の可能性あり)
一方で、すでに住宅ローンを完済され、老後資金として手元に十分な現金(1,500万円以上など)を残している60代以上のご家庭であれば、考え方は変わります。
仮に家が住めなくなっても、ご自身の預貯金で高齢者向けの賃貸や施設に入居する資金を十分にまかなえるのであれば、無理に地震保険に加入しなくても良いと判断できます。ただし、今後の年金収入や介護費用などをトータルで計算し、本当に資金が枯渇しないか慎重に確認するプロセスは欠かせません。
地震保険に関するよくある質問(FAQ)
最後に、お客様からよく寄せられる細かな疑問にお答えします。
Q. マンションでも地震保険は必要ですか?
マンションの場合、建物は「専有部分(自分の部屋)」と「共用部分(エントランスなど)」に分かれます。共用部分は管理組合が保険をかけますが、専有部分はご自身で加入する必要があります。また、建物以上にテレビや冷蔵庫などの「家財」が壊れるリスクが高いため、家財に対する地震保険はぜひ検討してください。
Q. 地震保険料は年末調整で安くなりますか?(地震保険料控除)
はい、安くなります。支払った地震保険料は「地震保険料控除」の対象となり、所得税と住民税の負担を軽減できます。年末調整や確定申告で手続きを忘れずに行ってください。
無料保険相談を予約する
まとめ:迷ったら「万が一の時の家族の生活」を基準に選ぼう
いかがでしたでしょうか。地震保険に関する疑問は解消されましたでしょうか。
- 地震保険は火災保険の「不足を補う」ものではなく「生活再建のスタート資金」
- 貯蓄とローンのバランスが判断の最大のカギ
- ご自身の家計で迷う場合は、一人で抱え込まず専門家に相談を
保険は目に見えない商品だからこそ、ご自身の家計と照らし合わせてシビアに判断する必要があります。「保険料を安くしたい」という気持ちは痛いほどわかりますが、万が一の災害時に家族が路頭に迷わないための備えとして、冷静に検討してみてくださいね。
「自分の場合はどうなるの?」「保険料を少しでも抑える方法はないの?」とお悩みの方は、ほけんの110番の無料相談をぜひご活用ください。あなたの家計状況に合わせた、無理のない最適なプランを一緒に考えます!
参考文献
mof.go.jp 財務省「地震保険制度の概要」
bousai.go.jp 内閣府「被災者生活再建支援制度の概要」
\全国120拠点以上の相談窓口/