TSマークと自転車保険の違いは?―今の保障内容で大丈夫かチェックする方法―
自転車にTSマークを付けていると、「もう保険は十分かな」と感じますよね。
けれど、ニュースで高額な賠償事例を見ると、「もし自分や子どもが加害者になったら」と不安にもなります。
結論から言うと、TSマークだけでは他人への高額賠償まで十分に守れないケースがあり、自転車保険や個人賠償責任特約との違いを押さえたうえで、今の補償を確認する必要があります。
この記事では、TSマーク・自転車保険・個人賠償特約・条例の4つを整理し、「今の保険で補償内容が足りているか」「追加で何が必要か」を、家族の状況に合わせて判断できるよう解説します。
この記事でわかること3点
- TSマークと自転車保険、個人賠償特約の役割と違い
- 今の保険でどこまで補償されているかを確認する5ステップ
- 条例・家族構成・利用シーンに合わせた保険の組み合わせと次の行動
目次
まず結論:TSマークだけで足りる?足りない?
TSマークと自転車保険の違いを細かく見る前に、「TSマークだけで安心と言い切れるか」を先に整理しておきます。マークは「自転車本体の安全点検+交通事故傷害保険」のセットで、ケガの補償が中心です。一方で、自転車保険や個人賠償責任特約は、「他人にケガをさせたり物を壊したりしたときの賠償」を主に補償します。
- TSマーク
自転車に乗っている人のケガへの備えが中心一部、賠償責任を含むタイプもあるが、補償額には限りがあることが多い - 自転車保険・個人賠償特約
歩行者や他の自転車にぶつかったときの高額賠償に備える役割が大きい
TSマークだけで済ませると、「加害者になったときの大きな賠償額」を賄えないというケースがあります。特に、子どもの通学や狭い道、見通しが悪い交差点などの走行が多い家庭では、賠償の備えを別に考えたほうが安心です。
無料保険相談を予約する
TSマークとは?仕組み・補償内容・有効期限
TSマークの基本:誰が発行し、何のための制度か
TSマークは、自転車安全整備店で安全点検を受けた自転車に貼られる、ステッカー型のマークです。
点検を行ったうえで、「一定期間、自転車事故のケガを補償する保険」をセットで提供する仕組みになっています。
- 自転車のブレーキやライトなど、安全面をチェックしてもらえる
- 点検済みの証として、車体にシールが貼られる
- シールと一緒に「交通事故傷害保険」などの補償が付く
見た目はただのシールですが、中身は「交通事故に遭ったときの傷害保険」と考えるとイメージしやすくなります。
TSマークの補償内容と赤・青の違い
TSマークには、赤と青の2種類があり、それぞれ補償内容や保険金額が異なります。
▼赤色TSマーク・青色TSマーク・緑色TSマークの補償比較表
①賠償責任補償
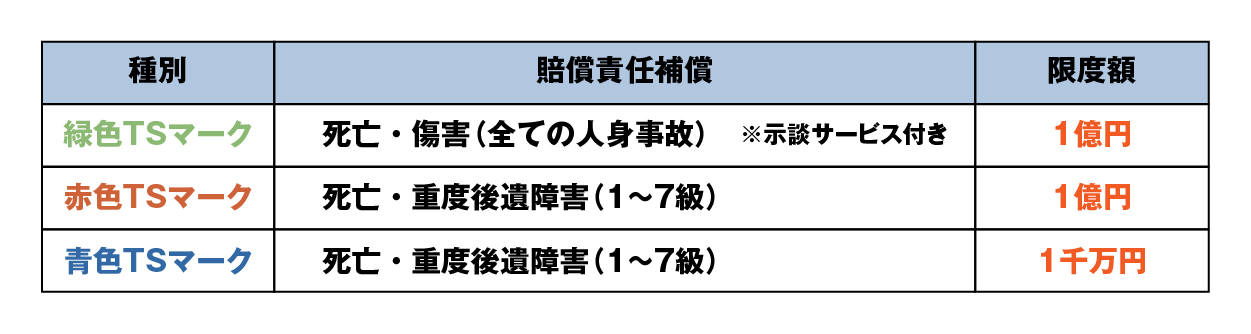
②傷害補償
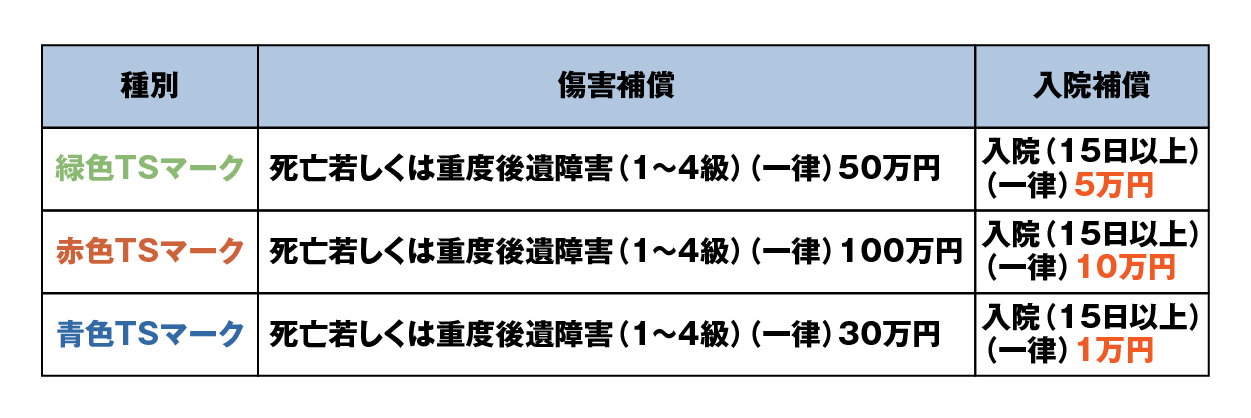
③被害者見舞金 (※)
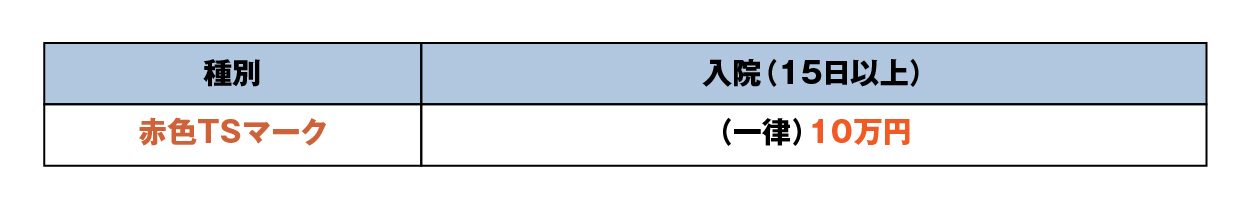
※青色TSマークには、被害者見舞金制度はありません。
※緑色TSマークは、賠償責任補償により対応します。
一般的には、青色TSマークのほうが保険金額や賠償の上限が高い傾向があります。
ただし、賠償の上限は自転車保険に比べると低めであることが多く、「十分な賠償の備え」とまでは言えないケースが目立ちます。
TSマークの有効期限と更新のしかた
TSマークには有効期限があり、通常は1年間など、限られた期間しか補償が続きません。
- シールの端に「有効期限」が印字されている
- 多くは、点検を受けた日から1年有効
- 期限が切れたまま乗っていると、ケガの補償も失われる
更新するときは、もう一度自転車安全整備店で点検を受け、新しいTSマークを貼り直してもらう流れになります。
「昔付けたまま放置している」という方は、一度有効期限を確認しておくと安心です。
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!

自転車保険と個人賠償特約:何をどこまで守るのか
自転車保険の基本タイプ(賠償+傷害+示談代行)
自転車保険は、保険会社が販売する「自転車利用者向けの保険」です。主な補償は、次の3つに分けられます。
- 賠償責任保険
「歩行者や他の自転車にぶつかってケガをさせた」「お店の物を壊した」など、他人への損害を補う部分です。 - 傷害保険
「自分が転倒してケガをした」「自転車事故で入院・通院した」ときの治療費などを支える部分です。 - 示談代行サービス
事故相手とのやり取りを、保険会社が間に入ってサポートする
法律的な話し合いに慣れていない人でも、対応の負担が減る
多くのプランでは、1億円から数億円までの賠償限度額を用意しており、高額な裁判例にも備えやすくなっています。
火災保険・自動車保険の「個人賠償責任特約」でカバーできること
自転車保険に入っていなくても、すでに加入している火災保険や自動車保険に「個人賠償責任特約」が付いている場合があります。
この特約は、「日常生活で他人にケガをさせた」「他人の物を壊してしまった」といった広い場面の賠償をまとめて支えるもので、自転車事故の賠償も対象に含まれるケースが多いです。
ただし、
- 自転車事故が対象かどうか
- 家族全員が補償の対象か
- 賠償限度額はいくらか
などは保険会社によって違うため、保険証券の内容を確認する必要があります。
自転車保険と個人賠償特約の重なり・違い
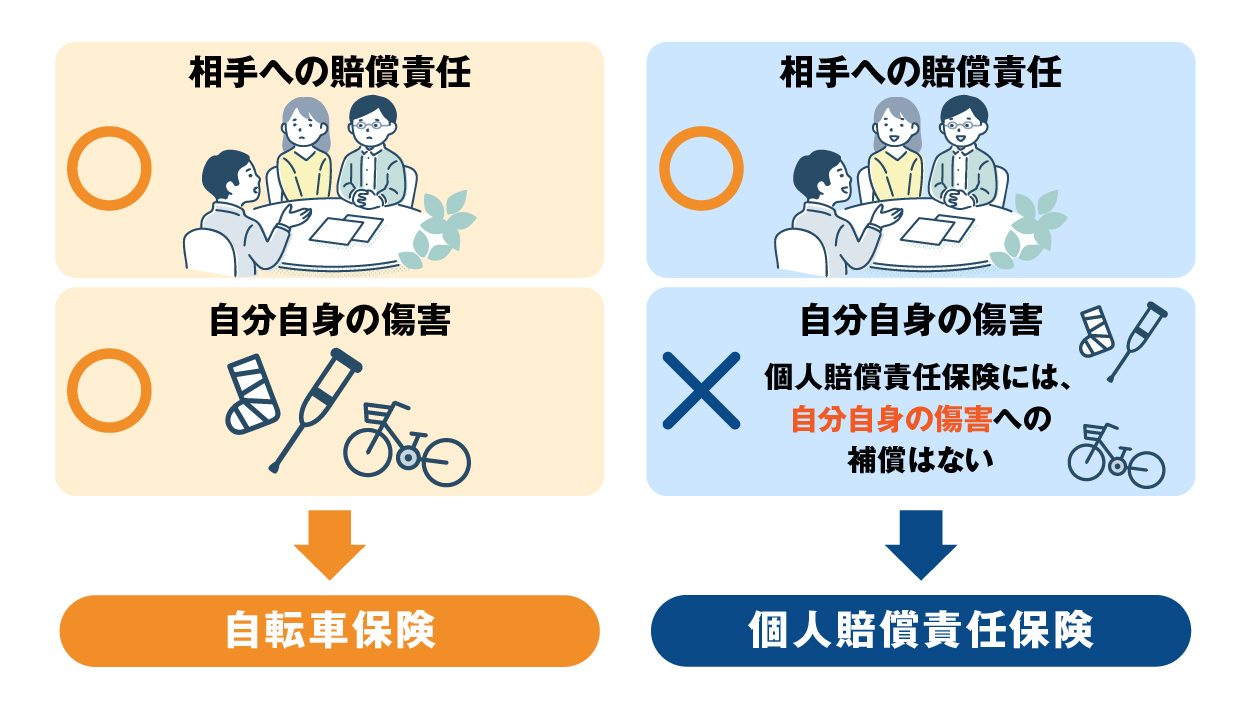
自転車保険と個人賠償特約は、どちらも賠償を扱いますが、守備範囲が少し違います。
- 個人賠償特約
自転車に限らず、日常生活のさまざまな賠償をまとめて補う。
自転車事故も対象に含まれることが多い。 - 自転車保険
自転車事故に焦点を当てた設計。
傷害や示談代行など、自転車特有のサービスがセットになりやすい。
▼自転車保険と個人賠償特約の補償の違い
すでに個人賠償特約で自転車事故までカバーされているなら、追加の自転車保険を検討する前に「示談代行が必要か」「傷害部分をどうするか」を整理したほうが、保険料のムダを抑えやすくなります。
3年連続 オリコン顧客満足度調査
保険相談ショップNo.1
安心の保険相談はほけんの110番!ご予約はこちら
高額賠償事例から考える、自転車事故リスク
子どもの自転車事故による高額賠償事例
ニュースや自治体の資料では、子どもの自転車事故が数千万円から1億円前後の賠償につながった例が紹介されています。
たとえば、
- 夜間に歩行者と衝突し、頭部に重い障害が残ったケース
- 下り坂でスピードを出しすぎて、歩行者と接触したケース
こうした事例では、裁判で「将来の介護費」「失われた収入」なども含めて賠償額が決まり、家計では到底支えきれない金額になっています。
大人の通勤・買い物中の事故事例
高額賠償が話題になるのは子どもの事故だけではありません。
通勤中や買い物中に、「スマホを見ながら走行していた」「一時停止をしなかった」といった状況で歩行者とぶつかり、重傷を負わせてしまった例もあります。
自転車は車ほどスピードが出ないものの、ぶつかった相手の体に直接衝撃をあたえる乗り物です。
転倒や頭部のケガが重くなれば、賠償額も大きくなっていきます。
どのくらいの賠償限度額を目安にするか
こうした事例を踏まえると、
- 1,000万円前後では、高額事例に届かない
- 1億円以上の賠償限度額があると、裁判例に近いケースにも備えやすい
というイメージがつかめます。
賠償限度額は高くなるほど保険料も上がりますが、家族の自転車利用が多い場合は、1億円以上の枠を検討しておく価値があります。
条例で義務?お住まいの地域のルールを確認する
自転車保険加入義務・努力義務の広がり
近年、多くの都道府県や市区町村で、自転車保険への加入を義務または努力義務とする条例が作られています。
「自転車の安全な利用に関する条例」「自転車保険加入義務条例」といった名前で、「自転車利用者全員」「通勤・通学で自転車を使う人」などを対象にしたルールが増えています。
学校・職場から求められる「加入証明書」への対応
学校や職場から「自転車保険に加入している証明書を提出してください」と言われることがあります。
- 自転車保険の契約確認書
- 個人賠償特約が付いている保険証券のコピー
- TSマークの証明書
などが証明として使えることがありますが、何が受け付けられるかは、学校・会社側のルール次第です。
不安なときは、「どの保険の証明書を出せばよいか」「期間の指定があるか」を担当窓口に確認しておくと安心です。
無料保険相談を予約する
今のわが家は足りている?保険証券チェック5ステップ
ステップ1:自宅の保険証券を用意する
まずは、家にある保険証券を一式テーブルに並べます。
- 火災保険
- 自動車保険
- 傷害保険
- すでに加入している自転車保険があればその証券
どんな保険に入っているかを一覧で眺めるだけでも、「思っていたよりいろいろ入っているな」という気づきがあります。
ステップ2:個人賠償責任特約の有無を確認する
火災保険や自動車保険の証券の中から、
- 「個人賠償責任保険」
- 「日常生活賠償」
- 「個人賠償責任特約」
と書かれた欄を探します。
見つかったら、「賠償限度額はいくらか」「家族全員が補償対象になっているか」をメモしておきましょう。
ステップ3:自転車事故が対象かどうかを確認する
次に、その特約の約款や説明書きを見て、「自転車事故」「自転車搭乗中の事故」といった記載があるかを確かめます。
記載がなかったり、文面が分かりにくかったりするときは、保険会社や代理店に「自転車事故も対象になるか」「家族の自転車利用がカバーされるか」を問い合わせると、はっきりした答えが得られます。
ステップ4:TSマークの有効期限と色をチェック
自転車本体を見て、TSマークが貼られているかを確認します。
「有効期限が切れていないか」「赤か青か」を見て、補償のイメージを掴みましょう。
シールが古くて読みにくい場合は、自転車店で点検を受け直し、新しいTSマークに更新するタイミングだと考えて問題ありません。
ステップ5:不足分を自転車保険などで補う
ここまで確認したうえで、
- すでに個人賠償特約で1億円以上の賠償枠がある
- TSマークで傷害部分もある程度カバーされている
と分かった場合は、重複している部分がないか整理します。
逆に、
- 賠償枠が低い
- 自転車事故が対象外になっている
- TSマークの有効期限が切れていた
といった不足が見つかれば、自転車保険の加入や、特約の追加を検討するタイミングです。
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!
ケース別:わが家に合う保険の組み合わせ例
子どもの通学がメインのご家庭
中学生や高校生のお子さんが、毎日自転車通学をしている場合は、「通学路の交通量」「夜間の走行の有無」などを踏まえ、賠償枠を厚めにすることを意識したい場面が多いです。
一例としては、「TSマーク(点検+ケガへの備え)」「個人賠償特約(1億円以上)」を基本にし、必要なら自転車保険で示談代行や追加の傷害補償を付ける組み合わせがあります。
親の通勤・買い物での利用が中心の場合
自転車で通勤や買い物をすることが多い方は、「通勤ルートに歩行者が多いか」「スピードを出しやすい道か」といった点を考えながら、「個人賠償特約の賠償枠を確認」「自転車保険で示談代行を付けるかどうか判断」していくイメージになります。
大人は事故後の交渉も自分で行うことになります。
「ひとりで相手側と話すのは心細い」という方には、示談代行付きの自転車保険が心強い存在になります。
家族全員が自転車をよく使う場合
夫婦も子どもたちも、自転車で移動することが多い家庭では、
- 誰が補償の対象になっているか
- 同じ保険で家族全員をまとめてカバーできているか
を重視したいところです。たとえば、
- 火災保険の個人賠償特約で家族全員をカバー
- TSマークは通学で使う自転車に付けておく
- 必要に応じて、自転車保険を家族型で追加
といった形で、「全員の賠償」と「よく乗る人の傷害」をバランスよく押さえる組み合わせが考えられます。
3年連続 オリコン顧客満足度調査
保険相談ショップNo.1
安心の保険相談はほけんの110番!ご予約はこちら
よくある質問(FAQ)
Q1 TSマークと自転車保険、どちらか一方だけで十分ですか?
A. 家族の自転車利用が少なく、十分な個人賠償特約が付いているなら、TSマークと特約の組み合わせで足りるケースもあります。
ただし、通学や日常利用が多く、賠償枠が低い場合は、自転車保険で枠を増やしたり示談代行を付けたりする検討が現実的です。
Q2 TSマークの赤と青、どちらを選べばよいですか?
A. 予算と自転車の利用頻度を踏まえ、「ケガや賠償の保険金額をどこまで必要と感じるか」で決めるのがおすすめです。
通学や通勤で毎日使う場合は、補償が手厚い青色を選ぶ方が多く、週末だけ乗る程度なら赤色で割り切る選び方もあります。
Q3 自転車保険に入らず、個人賠償特約だけではだめですか?
A. 賠償面だけ見れば、個人賠償特約で自転車事故までカバーされているなら、大きな穴はないこともあります。
一方で、自転車保険には示談代行や傷害補償がセットになっているプランがあり、「事故後の対応や自分のケガへの備えも重視したいか」で判断が分かれます。
Q4 自転車保険の示談代行サービスは必要でしょうか?
A. 事故相手との話し合いに不安がある方には、示談代行があると精神的な負担が大きく下がります。
過去の相談では、「示談代行のおかげで相手との連絡を保険会社に任せられて助かった」という声も多く、交渉ごとに慣れていない方ほど価値を感じやすいサービスです。
Q5 義務のない地域に住んでいます。それでも保険に入ったほうがいいですか?
A. 義務がなくても、自転車に乗る頻度が高い家族では、賠償保険を用意しておくほうが安心です。
特に、子どもの通学や狭い路地を通ることが多い方は、義務かどうかに関係なく、賠償枠や示談代行を含めた備えを検討する価値があります。
まとめと次の一歩
今日わかったことの3つのポイント
ここまで読んでいただいた内容を、あらためて3つに整理します。
- TSマークは「点検+交通事故傷害保険」で、自分のケガへの備えが中心。賠償の備えは自転車保険や個人賠償特約で考える部分が大きい。
- 今の保険証券を確認する事で、すでに個人賠償特約で自転車事故までカバーされているケースがわかり、重複契約を防止できる。
- 条例や家族の自転車利用パターンによって、必要な賠償枠や示談代行の有無が変わるため、「わが家に合う組み合わせ」を考えることが欠かせない。
迷ったらプロに相談を:ほけんの110番の無料相談
自分で保険証券を見ても、
- 条件が難しくて読み解きにくい
- 家族全員のバランスをどう取ればいいか分からない
と感じる方は少なくありません。
ほけんの110番では、
- 火災保険・自動車保険・自転車保険・TSマークの関係
- 家族の自転車利用の実態
- お住まいの地域の条例の状況
などを一緒に整理しながら、「今の保険で足りている部分」と「追加で備えたい部分」を、複数の保険会社の商品を横断して検討できます。
次の一歩としては、まず自宅の保険証券とTSマークの状態を確認し、それを持って相談に来ていただくことがいちばん分かりやすい方法です。
そのうえで、「どこをどう補えば安心できるか」を、一緒に考えていきましょう。
参考文献
[1] TSマーク - 公益財団法人 日本交通管理技術協定
[2] 交通安全教育教材 - 内閣府
\全国120拠点以上の相談窓口/