個人賠償責任保険とは?―補償される範囲・家族の対象・加入確認まで解説―
個人賠償責任保険は、日常生活の中で他人にケガをさせたり、他人の物を壊したりして「賠償が必要」になったときの備えです。まずは 誰が対象か、何が対象外か、そして 自分の保険に付いているか を押さえると、重複や不足に気づきやすくなります。
この記事でわかること 3 点
- 個人賠償責任保険で補償されること/されないこと
- 家族のどこまでが対象になりやすいか(確認ポイント)
- 火災保険などに付いている特約を見つける手順(重複チェック)
目次
個人賠償責任保険とは(まず結論)
個人賠償責任保険を一言でいうと、日常生活の事故で、他人に与えた損害(ケガ・物の破損など)を賠償するときに役立つ保険です。
ポイントは「自分のケガの治療費」ではなく、相手への賠償が中心だという点です。たとえば、子どもが公園で遊んでいて他の子にぶつかりケガをさせてしまった、飼い犬がよその人に噛みついてしまった、という場面がイメージしやすいでしょう。
「賠償責任」をかんたんに言うと
誰かに損害を与えた側は、状況によって 治療費や修理費などを支払う責任を負います。ニュースで「損害賠償」と出てくるのは、この責任をお金で精算する話です。
「個人賠償」と「日常生活賠償」の呼び方の違い
商品や特約の名前は会社ごとに揺れがあります。
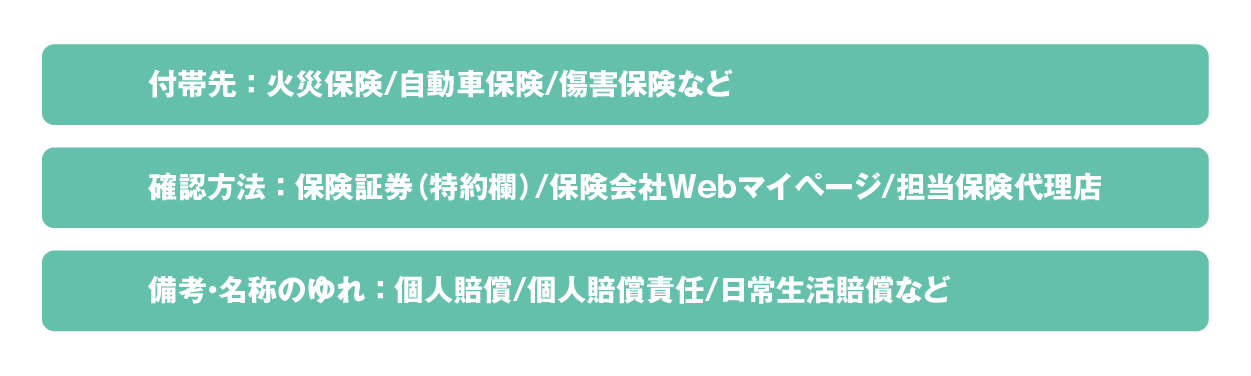
「個人賠償責任」「日常生活賠償」「個人賠償責任補償特約」など、似た言葉が並びますが、読者がやることは同じです。約款や補償内容の欄で“賠償”“日常生活”の文言を探すのが近道です。
単体より「特約」が多い理由
個人賠償は、火災保険や自動車保険などに 特約として付ける形が一般的です。家に関する契約や車の契約の中で、「日常の賠償もまとめて備える」という作りになっているケースが多いからです。
よくある付帯先の例
無料保険相談を予約する
何が補償される?(補償範囲をつかむ)
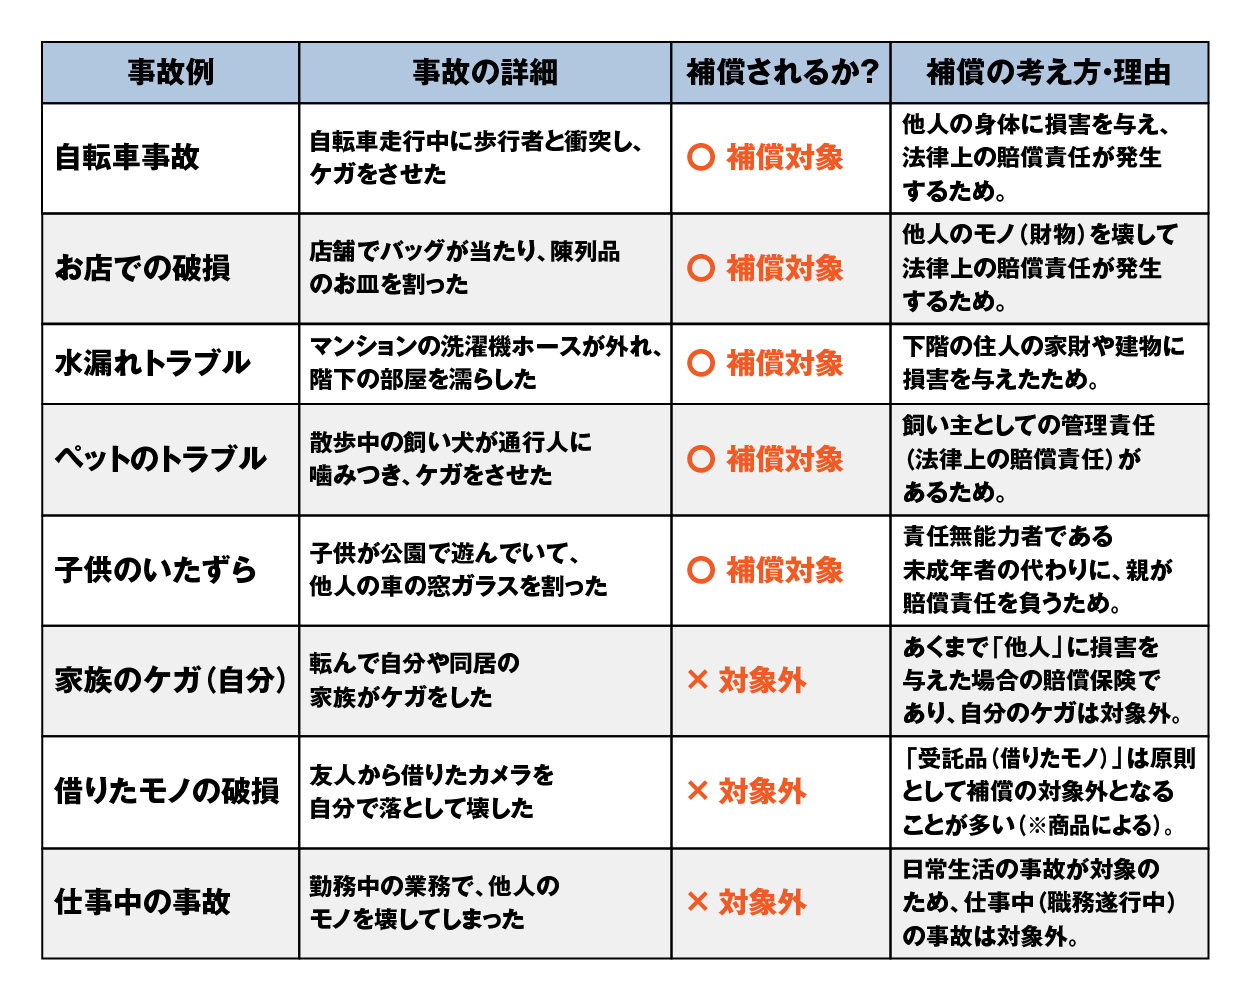
ここは「例」でつかむと理解が早いです。個人賠償責任保険が想定するのは、だいたい次の2つです。
- 他人にケガをさせた
- 他人の物を壊した
よくある対象例:自転車・子ども・ペット
- 自転車で接触して相手が転倒し、治療が必要になった
- 子どもが走り回り、店の陳列棚を倒して商品を破損させた
- ペットが人に飛びつき、相手が転んでケガをした
「うちは車に乗らないから関係ない」と思っていても、自転車や子ども・ペットの行動は日常の延長にあります。そこがこの保険の出番になりやすいところです。
他人の物を壊した/水漏れ等のトラブルはどう考える?
たとえばマンションで上の階から水が漏れて下の階の天井や家財に被害が出る、という話を聞くことがあります。
こうしたケースは、原因や契約の組み合わせで動き方が変わります。個人賠償で扱う場面もありますが、火災保険側の補償(建物・家財)と関係することもあるため、早めに保険会社や代理店に状況を伝え、どの契約で動くか整理すると混乱しにくくなります。
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!

誰が対象?家族はどこまで補償される?
多くの人がつまずくのがここです。個人賠償は「契約者本人」だけではなく、家族も対象になる設計がよくあります。ただし、家族の範囲は契約によって差が出ます。
基本の考え方:被保険者=守られる人
約款や契約内容の中で「被保険者(ひほけんしゃ)」と書かれている部分が、補償の対象者です。読み方としては、「この特約は 誰の事故を補償するのか」を確認する作業になります。
同居家族・別居家族で注意が必要なポイント
よくある確認ポイントは次の3つです。
- 同居の家族は入るか
- 別居の子どもは入るか(未婚かどうか等の条件が付くことがある)
- 夫婦それぞれの契約で、家族範囲がどう重なるか
家族の範囲は「入っているはず」で決め打ちすると危険です。証券やマイページの「補償対象(被保険者)」欄で、条件を見てください。
3年連続 オリコン顧客満足度調査
保険相談ショップNo.1
安心の保険相談はほけんの110番!ご予約はこちら
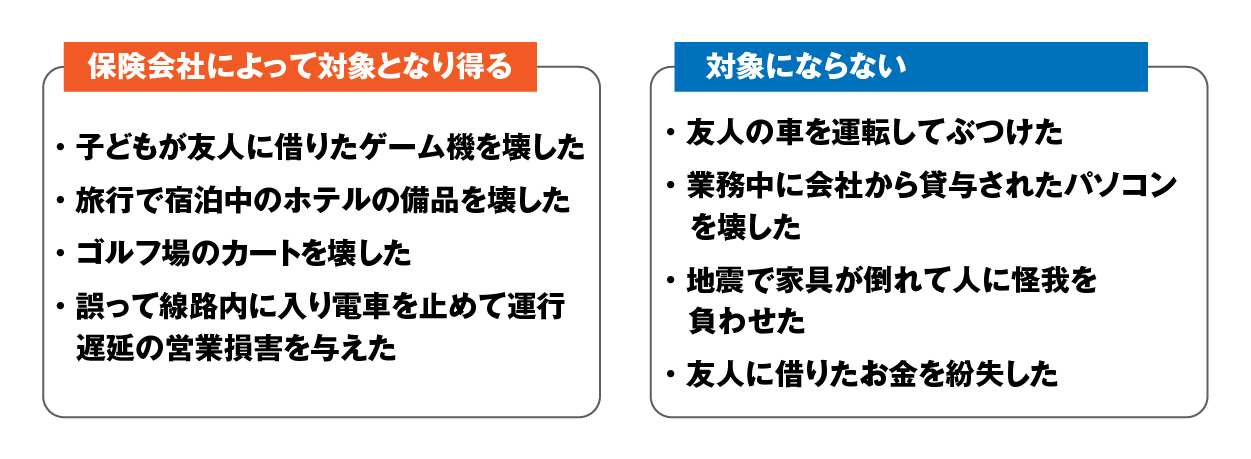
補償されないケース(免責・対象外)を先に知っておく
「あると思っていたのに、使えなかった」が起きやすいのが対象外です。商品差はありますが、一般に 日常生活から外れるものは対象外になりやすい傾向があります。最終的には約款で確認してください。
「借りた物・預かった物」は要注意(受託物の考え方)
たとえば友人から借りたカメラを落として壊した、会社から預かった備品を壊した、という場面です。この手の損害は、個人賠償の対象外になったり、別の特約(受託物に関する補償)が必要になったりします。相談で多いのに見落とされがちな論点です。
仕事中・車の事故・故意など、日常生活から外れる例
- 仕事として請け負った作業中の事故
- 自動車の運転に関わる事故(自動車保険側の領域になりやすい)
- わざとやった行為による損害
▼個人賠償責任保険補償の範囲
示談代行とは?事故が起きたときの動き方
示談代行は、保険会社が相手方との話し合い(示談交渉)をサポートする仕組みのことです。付いていると助かる場面が多い一方で、付帯の有無や使える条件は契約で変わります。
示談代行をかんたんに
事故の直後は、相手も自分も気が動転します。そこで当事者同士だけで話をまとめようとすると、言った言わないのトラブルが起きやすくなります。示談代行がある契約なら、保険会社が間に入る流れになり、負担が軽くなることがあります。
事故後にやることチェックリスト
- 相手の連絡先、状況、目撃者の有無をメモする
- 可能なら写真を残す(壊れた物、現場の状況)
- その場で「払います」と断言せず、まず保険会社・代理店に連絡する
- 医療機関の受診があるなら、相手の負担状況も確認する
無料保険相談を予約する
加入方法:火災保険などの特約で入る/単体で入る
加入の入口は大きく2つです。
- 特約で付ける(火災保険・自動車保険など)
- 単体で加入する(商品によって可否が異なる)
特約で入るメリット・注意点
特約は、手続きがまとまりやすい反面、家族範囲や免責、示談代行などが「今の契約の条件」に引っぱられます。付けたら終わりではなく、補償の中身を一度は読んでおくほうが安心です。
単体加入が向くケース
- 火災保険や自動車保険を見直す予定がなく、賠償だけ早く足したい
- 家族の範囲や限度額を、賠償の都合で組み立てた
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!
重複加入チェック:自分の保険に付いているか確認する手順
ここは順番を決めると迷いません。おすすめは 証券→マイページ→確認連絡の流れです。
手順1:保険証券(契約一覧)で探す
手元の証券や契約一覧で、特約欄に「個人賠償」「日常生活賠償」などがないか見ます。名称が違うことがあるので、「賠償」「日常生活」も手がかりになります。
手順2:Webマイページで“特約名”を検索
保険会社のマイページでは、補償内容の検索ができることがあります。紙より見やすい場合が多いので、証券で見つからなかったときに試してください。
手順3:分からなければ確認時に聞く質問手順
電話や代理店に聞くときは、次の3点をそのまま聞くと整理が速くなります。
- 私(契約者)の契約に 個人賠償(または日常生活賠償)**は付いていますか
- 被保険者(対象者)は誰ですか(同居家族、別居の子どもは含まれますか)
- 対象外(免責)と 示談代行の有無を教えてください
3年連続 オリコン顧客満足度調査
保険相談ショップNo.1
安心の保険相談はほけんの110番!ご予約はこちら
補償額(支払限度額)の目安:どう決める?
「いくらが正解?」は家庭で変わります。決めるときは、相場の数字だけを見るより、生活の状況から逆算したほうが納得しやすいです。
高額になりやすい場面(自転車など)
自転車の接触事故は、相手の治療が長引くと賠償が大きくなりやすいと言われています。高額賠償の可能性がある以上、限度額は「少額で十分」とは言い切れません。[2]
家族構成・行動範囲で決める簡易ルール
- 子どもが自転車で通学・習い事に行く
- ペットを飼っていて散歩の頻度が高い
- 人の多い場所(駅周辺、商業施設)に出る機会が多い
こうした要素がある家庭は、賠償が発生する場面も増えます。まずは今の限度額を確認し、足りない不安が残るなら、契約全体の中で上げられるか相談するとスムーズです。
よくある質問(FAQ)
火災保険の特約で十分ですか?
火災保険に個人賠償が付いていれば、入口としてはそれで足ります。次に見るのは 対象者(家族範囲)、免責、示談代行です。ここが家庭の実態と合えば、その契約を軸に考えられます。
自動車保険にも付けられますか?
付けられる商品はあります。すでに自動車保険で付いている場合もあるので、まずは重複チェックで「どこに付いているか」を確定させるほうが早道です。
保険料はどれくらいですか?
特約で付けるか、単体で入るかで幅が出ます。さらに限度額や条件でも変わります。まず「今の契約に付いているか」を確認し、必要なら不足分をどう足すかを相談すると無駄が減ります。
クレジットカード付帯で代用できますか?
カード付帯は条件が複雑になりやすく、家族範囲や免責もカードごとに違います。代用できるかどうかは、カードの補償案内(約款・付帯保険の説明)を見て確認してください。保険で備える場合は、契約の中で対象者と対象外がはっきりする形にまとめると安心です。
無料保険相談を予約する
まとめ:今日やること(3分でできる)
最後に、やることを3つに絞ります。
- いまの契約に 個人賠償(または日常生活賠償)が付いているか探す
- 付いていたら 対象者(家族範囲)と 対象外(免責)を確認する
- 示談代行の有無と限度額を見て、不安が残る点をメモして問い合わせる
(免責事項:本記事は一般的な説明です。補償の可否や条件は契約・約款で変わります。最終判断は契約内容の確認をお願いします。)
参考文献
[1] 個人賠償責任保険とは? - 一般社団法人日本損害保険協会
[2] 個人賠償責任保険は、どのような保険ですか。 - 一般社団法人日本損害保険協会
\全国120拠点以上の相談窓口/