自動車保険の保険料率改定とは?―無事故でも保険料が高くなる理由と見直し手順―
自動車保険の更新案内が届いて、「無事故で等級も上がったのに、なぜか保険料が高くなっている…」と困惑した経験はありませんか?
その背景にあるのが、保険会社が行う「保険料率改定」です。この記事では、保険料率改定の基本的な仕組みから、自分への影響のタイミング、さらには更新時に保険料を安く抑える具体的な手順まで、わかりやすく解説します。
この記事でわかること 3 点
- 保険料率改定の仕組みと無事故でも保険料が上がる理由
- 改定が適用されるタイミングと型式別料率クラスの影響
- 保険料の値上げに対処するための具体的な3つの見直し手順
目次
自動車保険の保険料率改定とは?仕組みと見直しの理由
自動車保険の保険料率は、一度決まったら永遠にそのままというわけではありません。世の中の事故発生状況や経済の変動に合わせて、定期的に見直されています。
保険料率改定のベースとなる「参考純率」の役割
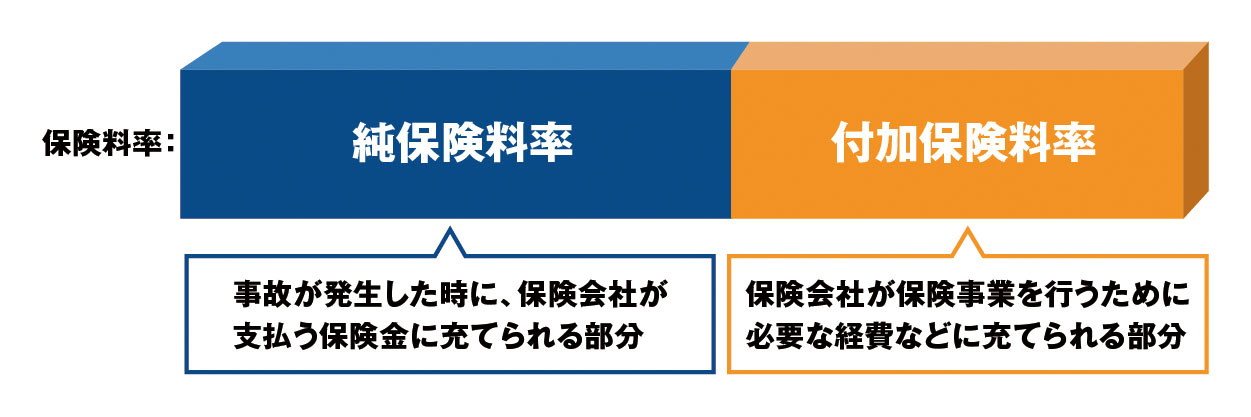
自動車保険の保険料は、将来の保険金支払いに充てる「純保険料」と、保険会社の運営経費となる「付加保険料」の2つで構成されています。このうち「純保険料」の計算基準となるのが、損害保険料率算出機構という専門機関が算出する「参考純率」です [1]。
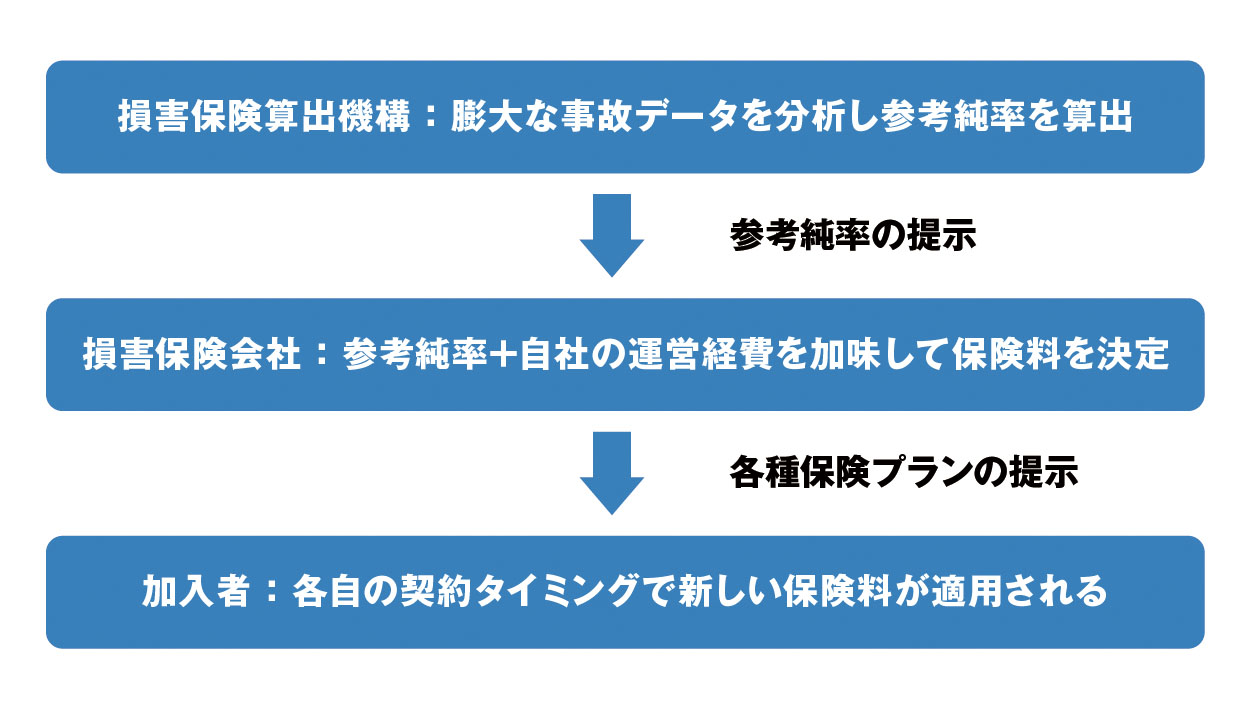
損害保険料率算出機構は、各損害保険会社から集めた膨大な事故データを分析し、支払われる保険金の予測に基づいて参考純率を算出しています [1]。民間企業である各保険会社は、この参考純率をベースにして自社の保険料を設定しています。そのため、参考純率が改定されると、各社の保険料全体に影響が及ぶ仕組みとなっています。
【参考純率と保険料決定の仕組み】[1]
なぜ定期的に改定が行われるのか?(背景と目的)
改定が行われる最大の理由は、保険金支払いのバランスを維持するためです。近年、大型台風やゲリラ豪雨といった自然災害が頻発しており、車両の水没トラブルなどによる損害保険金の支払額が増加傾向にあります。
また、最新の自動車には衝突被害軽減ブレーキなどの先進安全技術が搭載されています。事故そのものを防ぐ効果は高まっている一方で、万が一破損した際には各種センサーやカメラの交換が必要となり、1回あたりの修理代が高額化しています。こうした社会情勢や事故実績の変化を保険料へ公平に反映させるために、定期的な率の見直しが欠かせません。
無料保険相談を予約する
なぜ?「無事故」なのに保険料率改定で保険料が上がる理由
「過去1年間、一度も事故を起こしておらず無事故割引の等級が進んだ」という方であっても、更新時に保険料が高くなってしまうケースが存在します。
車種(型式)ごとのリスクで決まる「型式別料率クラス」の変動
保険料が決まる大きな要素の一つに、お乗りの車の型式ごとに設定されている「型式別料率クラス」があります。これは、車の型式(車種・モデル)ごとに、「対人賠償」「対物賠償」「人身傷害」「車両保険」の項目別リスクを数字でランク付けしたものです。
ご自身が無事故であっても、全国で同じ型式の車に乗っている他のドライバーが起こした事故が多かったり、その車種の盗難被害が急増したりすると、型式全体の料率クラスが引き上げられてしまいます。クラスが上がるとリスクが高い車種と判定され、結果として個人の等級が進んでいても保険料が上がってしまうという事態が生じます。
店頭のご相談でも、「無事故なのに上がった」とショックを受けられる方が多くいらっしゃいます。理由の多くはこの型式別料率クラスの変動にあるため、まずは車検証に記載されているご自身の型式を確認してみてください。
物価高騰や車の高機能化による「平均修理費」の増加
車自体の構造変化も保険料に影響しています。前述の通り、近年の車はバンパー内部に安全センサーが組み込まれているなど複雑な構造をしています。そのため、以前なら板金修理だけで済んでいたような小さな損傷でも、システム全体の交換が必要になり、修理費用が高額になりがちです。
さらに、昨今の原材料費の高騰や物流コストの上昇が重なり、自動車の平均修理単価が上昇しています。保険会社全体としての支払い負担が増えるため、料率改定という形で保険料全体に反映されることになります。
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!

保険料率改定はいつから適用される?自身への影響タイミング
ニュースで「自動車保険の参考純率改定」という報道が出ても、翌日からすぐに手元の保険料が変わるわけではありません。
発表から個人契約へ反映されるまでのスケジュール
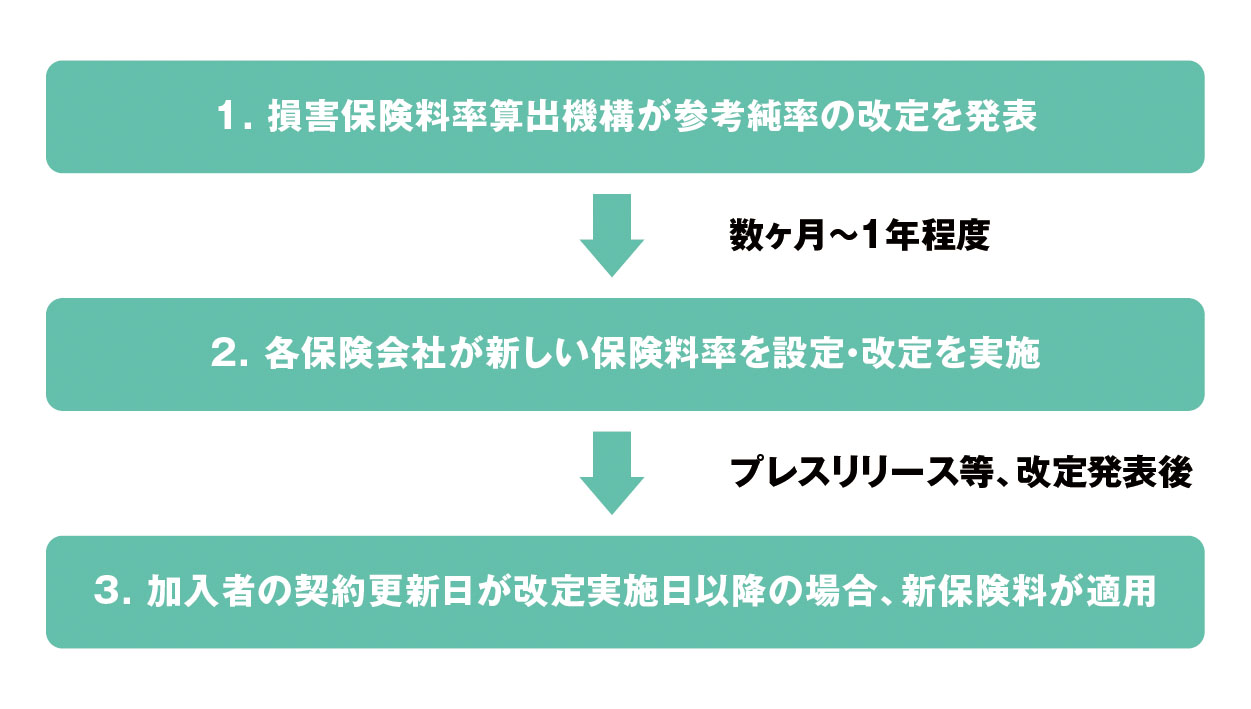
保険料率の改定時期には、明確なタイムラグがあります。まず損害保険料率算出機構が参考純率の改定を発表し、それを受けて各保険会社が金融庁へ届出を行います。その後、各社が自社の新保険料率をスタートさせる日を決定します。
個人契約への影響は、「ご自身の保険の満期日(契約更新日)」から始まります。保険期間の途中で突然保険料が引き上げられることはありませんのでご安心ください。
【改定発表から契約反映までのタイムライン】
自分の保険料がどう変わるかを確認する方法
具体的な変動額を確認するには、満期日の約2ヶ月前に保険会社から届く「更新のご案内」や「契約更新のお知らせ」をチェックするのが最も簡単です。
書類や保険会社のマイページに、翌年の補償内容と見込まれる新保険料が記載されています。前年の保険証券と見比べて、補償条件が変わっていないにもかかわらず金額が上がっている場合は、保険料率改定の影響を受けている可能性が高いといえます。
3年連続 オリコン顧客満足度調査
保険相談ショップNo.1
安心の保険相談はほけんの110番!ご予約はこちら
改定で保険料が上がるときに試したい3つの見直し手順
保険料率改定によって値上げ対象になった場合でも、諦める必要はありません。更新のタイミングに合わせて以下の3つのステップを実行することで、補償の質を落とさずに保険料を抑えるアプローチが可能です。
ステップ1:現在の運転者限定や使用目的を見直す
最初に着手したいのが、運転者の範囲や使用目的の再設定です。車を購入した当初と比べて、ご家庭の状況が変わっていないか確認してみてください。
- 子どもの一人暮らしに伴い、運転者限定を「本人・配偶者限定」に変更する
- 通勤で使わなくなったため、使用目的を「日常・レジャー」に変更する
こうした設定変更を行うだけで、料率改定による値上げ分を上回る割引効果を得られることがあります。
ステップ2:車両保険の「免責金額」や特約を調整する
車両保険を契約している場合、補償自体を取りやめるのではなく、「免責金額(自己負担額)」の調整を検討してみましょう。
例えば、自己負担額を「0円」から「1回目5万円」へと変更するだけで、保険料を大きく下げる効果が見込めます。完全に車両保険を外してしまうと万が一の大きな事故時に不安が残りますが、免責金額を少し設定し直す方法であれば、大きな損害に備えつつ毎月の負担を軽くできます。
ステップ3:他社(ダイレクト型・他代理店)の見積もりと比較する
料率改定の幅やタイミングは、保険会社ごとに若干異なります。また、リスクの引き受け方針も会社によって差があるため、同じ車種・同じ補償内容であっても他社の方が安くなるケースは珍しくありません。
代理店型の保険に加入中であればネット型(ダイレクト型)保険の見積もりを取ってみる、あるいは別の保険会社での試算を行ってみるのが効果的です。満期日の30日前〜60日前までに複数社の見積もりを取り比較することで、条件に合わせた最適な選択肢が見つかります。
保険料率改定に関するよくある質問(FAQ)
Q1. 保険期間の途中で保険料率が改定された場合、追加で保険料を払う必要がありますか?
いいえ、契約期間中に追加で保険料を請求されることはありません。自動車保険の保険料は契約時の条件で確定しているため、満期を迎えて次の更新手続きを行うまでは、契約時の保険料がそのまま適用されます。
Q2. 料率改定を理由に、保険の満期前に他社へ乗り換えたほうが得ですか?
基本的には満期日を待って乗り換える方法をおすすめします。保険期間の途中で解約して他社へ切り替えると、次回等級が上がるタイミングが遅れてしまい、長期的には損をしてしまう可能性があるためです。特別な事情がない限り、満期日に合わせた見直しがスムーズです。
Q3. 損害保険料率算出機構とはどのような組織ですか?
損害保険料率算出機構によれば、同機構は「損害保険料率算出団体に関する法律」に基づいて設立された公的な法人です [1]。公平な保険料率の基準となる「参考純率」や「自賠責保険料率」を算出・提供することで、損害保険事業の健全な発達と保険契約者の利益保護を図る役割を担っています [1]。
無料保険相談を予約する
まとめ:保険料率改定の波を乗り越え、最適なプランを選ぼう
記事の振り返りと見直しのポイント
自動車保険の保険料率改定は、社会情勢や事故実績の変化に応じて保険の仕組みを維持するために行われます。そのため、無事故であっても車種の型式別クラス変動や修理費の高騰によって保険料が上がることがあります。
しかし、値上げ案内が届いたからといってそのまま受け入れる必要はありません。運転者限定の見直し、車両保険の免責金額設定、他社との見積もり比較という手順を踏むことで、家計への影響を抑えることが可能です。
あなたに合った最適な自動車保険の見直し相談へ
「どの補償を削ればいいのかわからない」「自分の車に合った安い保険会社を比較してほしい」とお悩みの方は、ぜひ店舗やオンラインでの無料相談をご活用ください。複数の保険会社からお一人おひとりの生活スタイルに合わせた最適な見直しプランをご提案いたします。
参考文献
[1] 損害保険料率算出機構 公式ページ - 損害保険料率算出機構
\全国120拠点以上の相談窓口/