孫の教育資金はどう準備する?ー祖父母が無理なく続けるための完全ガイドー
孫がかわいくて、「進学のときに困らないように、少しでも教育資金を用意してあげたい」と考える祖父母は多いと思います。
けれども、実際に準備しようとすると「いくら必要なのか」「いつから始めるのか」「学資保険とジュニアNISAのどちらが自分に向いているのか」「税金は大丈夫なのか」など、気になることが次々に出てきます。
この記事では、公的なデータや制度の情報をもとに、孫の教育資金を無理なく続けられる範囲で準備するための考え方を、分かりやすく整理します。
この記事でわかること 3点
- 孫の教育資金は「いくら」「いつから」準備するのが現実的か
- 学資保険・ジュニアNISA・預金といった主な方法の違いと選び方
- 祖父母が教育資金を用意するときに押さえておきたい税金・名義・相談先のポイント
目次
孫の教育資金はどれくらい必要?まずは全体像をつかもう
孫の教育資金を考えるとき、最初のつまずきは「そもそもいくらかかるのか分からない」という点です。
具体的な金額のイメージがないと、毎月いくら積み立てるべきかも決めづらくなります。
文部科学省などの公的調査では、幼稚園から高校まで公立に通う場合と、私立を利用する場合で、必要な学費は大きく変わると示されています。[1]
大学も、自宅から通うか下宿するかで、必要な費用はかなり違います。
ここでは細かな数字を全部覚える必要はありません。
大切なのは、「公立中心なら〇百万円台、私立が多いと〇千万円に近づく」という、大まかな枠をつかむことです。
▼公立・私立別の教育費累計イメージ
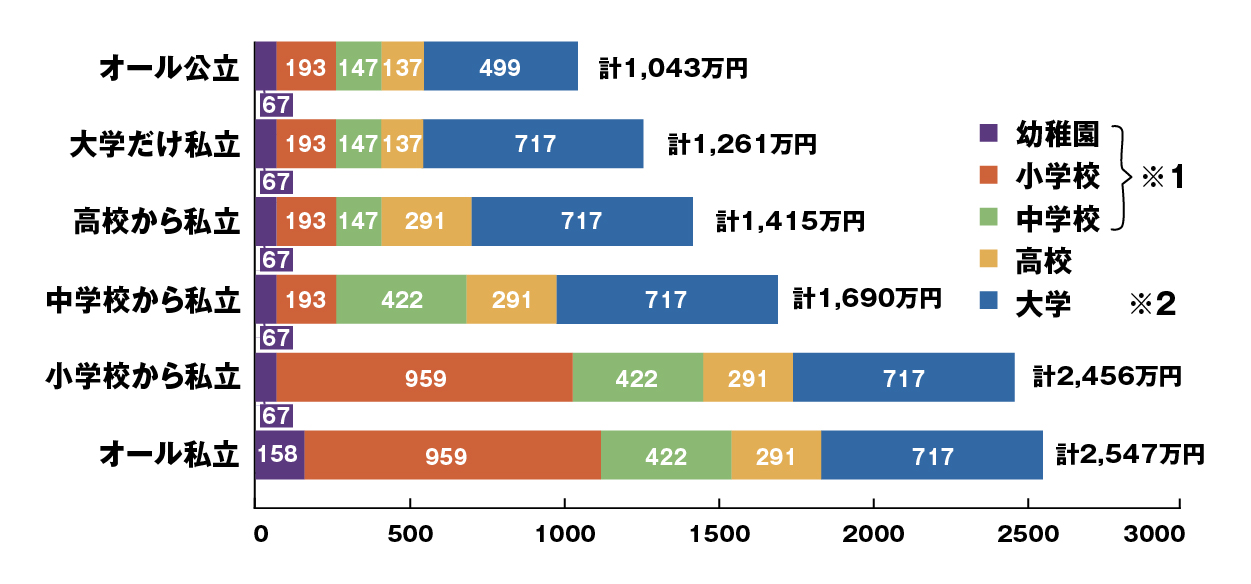
※数値は学習費総額(学校教育費+学校給食費+学校外活動費)
※数値は入学費と在学費の合計(自宅通学)。私立は「文系」の数値
金融広報中央委員会「知るぽると子どもの教育費、どう準備する?」より引用
もう一つ考えたいのが、「祖父母がどこまで負担するか」です。すべてを出してあげる必要はありません。親が中心になって準備し、祖父母は一部を手伝うという形にしたほうが、ご自身の老後資金とのバランスがとりやすくなります。
無料保険相談を予約する
いつから・毎月いくら?孫の教育資金の「現実的な目安」を決める
概算の金額感がつかめたら、次は「いつから」「毎月いくら」という具体的な数字を考えます。
同じ合計額でも、早く始めたほうが毎月の負担は軽くなります。
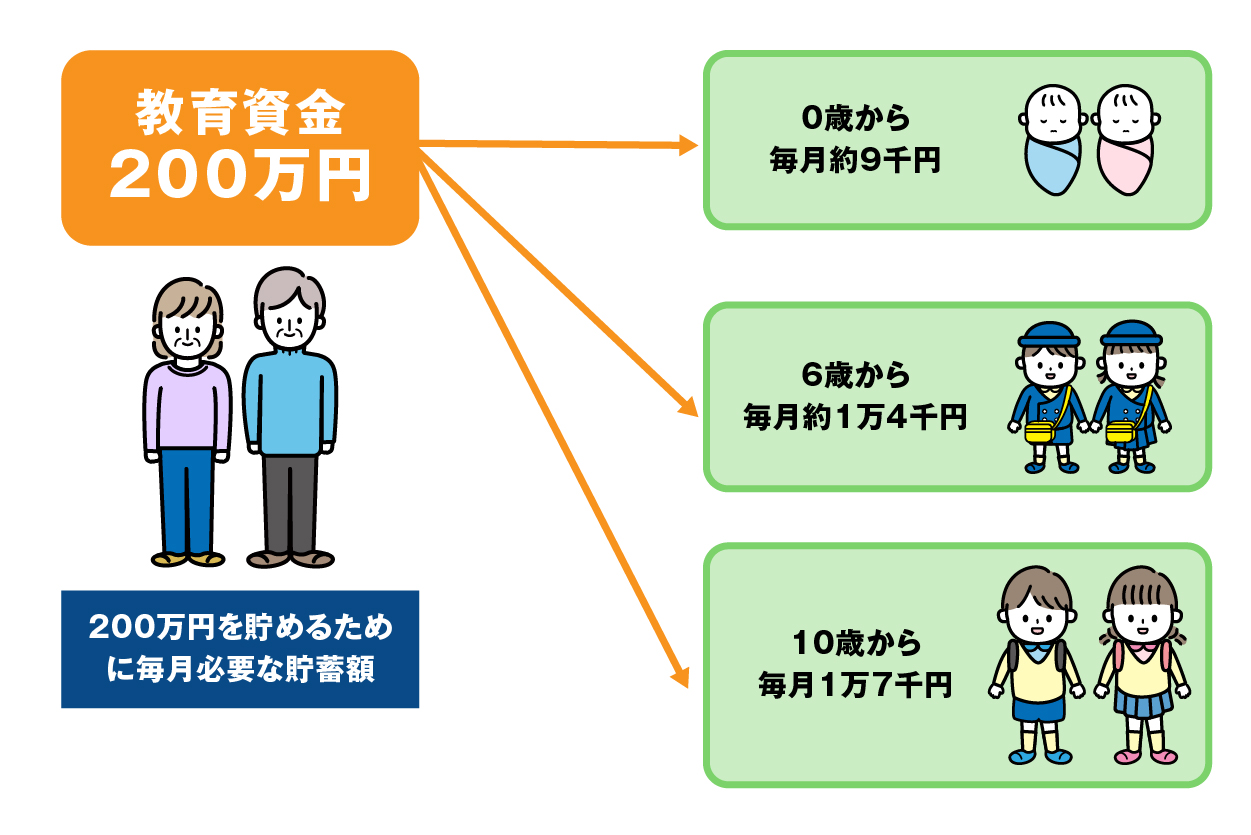
たとえば、大学入学時に200万円を用意したい場合、
- 0歳から18年間積み立てる
- 6歳から12年間積み立てる
- 10歳から8年間積み立てる
など、開始時期によって毎月の金額は変わります。
▼開始年齢別・毎月積立額のシミュレーション表
ここで意識したいのは、「続けられる金額かどうか」です。
相談の現場では、最初に張り切って高めの金額を設定し、その後の生活費がきつくなってしまうケースも少なくありません。
たとえば、夫婦の年金収入から月に2万円を教育資金に回すより月1万円に抑えて、その分長くコツコツ続けるほうが、途中で解約せずに済み、結果として安定して資金を用意できたという例が多くあります。また、「毎月の積立」と「お祝いのときの一時金」を組み合わせる方法も現実的です。
- 毎月は1万円
- 誕生日や入学祝いでまとまった額を足す
といった形にすると、家計への負担を抑えながら、孫の教育資金を増やしていけます。
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!

祖父母ができる主な教育資金の準備方法と特徴
教育資金の準備方法として、学資保険・ジュニアNISA・預金(定期預金など)がよく選ばれます。それぞれに特徴があるので、仕組みをざっくり押さえたうえで、「自分たちに向く組み合わせ」を考えると判断しやすくなります。
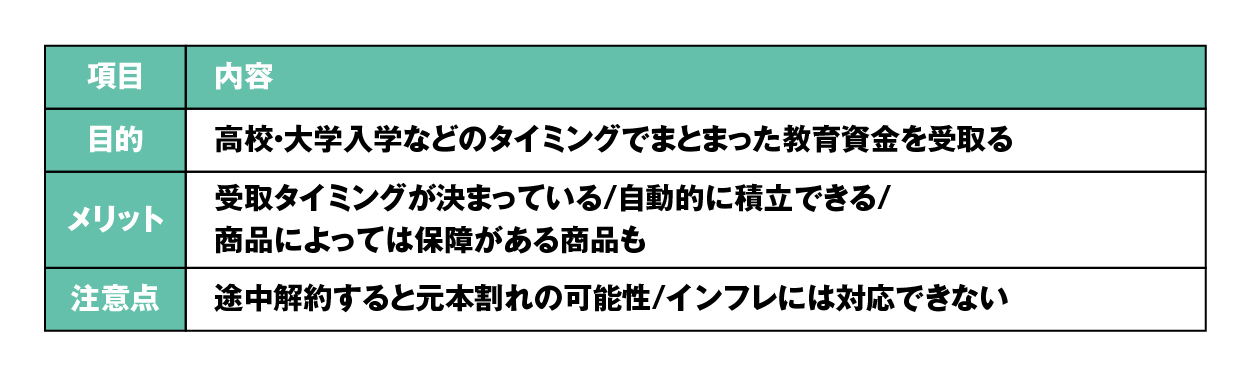
学資保険は、一定期間保険料を払うと、子どもの進学時にまとまったお金を受け取れる保険です。
商品によっては、万一のときの保障がついているものもあります。
▼学資保険の一般的な特徴
ジュニアNISA やつみたて投資は、投資信託などにお金を回し、値動きを伴いながら増やす方法です。金融庁の資料では、長期・積立・分散による資産形成の考え方が示されています。[2]
長期的には増える可能性がある一方で元本が変動するため、大学進学のタイミングで思った額にならない可能性もあります
投資経験が少ない場合は、少額から始めてみる、あるいは教育資金の一部だけを投資に回す方法が現実的です。
預金・定期預金は、元本の変動がなく分かりやすい方法です。利息はほとんどつきませんが、「いつでも引き出せる安心感」「仕組みがシンプルで家族にも説明しやすい」という点で、他の方法と組み合わせる土台として使いやすくなります。
このように特徴を並べてみると、「どれが正解か」ではなく、「自分たちの性格や家計に合う組み合わせは何か」という視点で選びやすくなります。
3年連続 オリコン顧客満足度調査
保険相談ショップNo.1
安心の保険相談はほけんの110番!ご予約はこちら
祖父母が教育資金を出すときの税金と名義の基本
祖父母が孫の教育資金を準備するときに、必ず押さえておきたいのが「贈与税」と「名義」の話です。
細かい条文を全部覚える必要はありませんが、考え方の「骨格」だけは知っておくと安心です。
まず、贈与税には「年間110万円までは基礎控除で非課税」というルールがあります。[3]
たとえば、祖父母が1年のあいだに孫へ渡した金額が110万円以内なら、贈与税はかかりません。
これを「暦年課税」と呼びます。
ただし、制度には期間や用途に関する条件があるため、利用を検討するときは最新の制度概要を確認しましょう。[3]
次に、学資保険や口座の名義です。
- 誰を契約者にするか
- 誰の名義の口座で管理するか
- 実際に保険料を払う人は誰か
といった点が、贈与や相続の扱いに関わってきます。
よくあるパターンとしては、
- 祖父母が保険料を負担しつつ、契約者や受取人は親にする
- 祖父母名義の口座で貯めておき、必要なときに親にまとめて渡す
などがありますが、どの形が望ましいかは、家族の状況や将来の見通しによって変わります。
税制は改正される可能性がありますし、家庭ごとの事情も異なります。
具体的な金額や契約形態を決める前に、最新情報や個別の扱いについて、税務署や税理士などの専門家に確認すると安心です。
注)ここでの説明は記事執筆時点の一般的な制度をもとにした概要であり、すべてのケースにあてはまるものではありません。
「やりすぎない教育資金」にするための考え方
祖父母にとって一番避けたいのは、「孫のために」と頑張りすぎた結果、自分たちの生活が苦しくなってしまうことです。教育資金は、「準備できたらうれしいプラスの贈り物」であり、生活費を削ってまで用意するものではありません。
家計全体で見ると、
- 生活費
- 医療・介護の備え
- 老後の娯楽や趣味
- 孫への教育資金
といった項目が並びます。
教育資金は、この中の1つとして考える必要があります。
具体的には、「年金収入のうち、教育資金に使うのは〇割まで」「貯金のうち、教育資金に回すのは〇万円まで」といった自分なりの上限ラインを、夫婦で話し合って決めておくと安心です。
また、親との関係も大切です。
- どこまで負担するつもりなのか
- どの名義で用意するのか
- いつ、どのように渡すのか
を、事前に話し合っておくと、「そんなに出してもらうつもりではなかった」「もっと早く相談してほしかった」といったすれ違いを防ぎやすくなります。
無料保険相談を予約する
よくある質問(FAQ):孫の教育資金で悩みやすいポイント
Q1:孫が複数いる場合、どう分ければいいですか?
まずは「一人あたり同じ条件にする」のか、「家庭の事情に応じて変える」のかを夫婦で決めておくと、よいでしょう。一人ひとりに同じ金額を用意するのが難しい場合は、「お祝いごとがあるたびに、同じ額を渡す」など、ルールを決めると分かりやすくなります。
Q2:途中で家計が苦しくなったらどうすればいいですか?
無理をして続けると、自分たちの生活が追い込まれてしまいます。家計が変わったタイミングで、積立額を見直すことを優先してください。学資保険の場合は、途中解約の前に、減額や払込期間の変更ができるかを窓口で確認することをおすすめします。
Q3:孫が大学に行かなかったらお金はどうなりますか?
学資保険は、大学進学を前提にした設計が多いですが、実際には高校卒業後の進路が変わるケースもあります。商品によっては、受取時期を別のタイミングに変えたり、そのまま満期金として受け取ったりできます。ジュニアNISAや預金の場合は、使い道を変えやすいので、進路が読みにくいと感じる場合は、柔軟性のある方法を組み合わせると安心です。
Q4:どの金融機関・窓口に相談すれば安心ですか?
一つの会社の商品だけを扱う窓口だと、選択肢が限られてしまうことがあります。複数の保険会社の商品を比較できる保険ショップや、ライフプラン全体を見てくれるファイナンシャルプランナーに相談すると、選択肢を広く見比べやすくなります。税金の扱いが気になる場合は、税務署や税理士にも相談すると、より安心できます。
Q5:親に内緒で準備しても問題ありませんか?
金額が小さいうちは気にならないかもしれませんが、将来まとめて渡すときに親が驚くこともあります。また、名義の扱いによっては税金の問題が出てくる可能性もあります。できるだけ早い段階で、「どれくらいの範囲で負担するつもりか」を親に伝え、家族で方向性を共有しておくほうが、後々のトラブルを防ぎやすくなります。
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!
まとめ:無理のない教育資金で孫を応援しよう
ここまで、孫の教育資金について、「いくら必要か」「いつから・毎月いくらか」「どの方法で準備するか」「税金や名義の基本」「やりすぎないための考え方」を見てきました。最後に、今日から実行できるポイントを整理します。
今日決めておきたい3つのポイント
- 教育資金のおおよその目安を決める
公立中心か私立を含めるか、大学進学をどこまで想定するかを考え、公的なデータを参考にしながら、ざっくりとしたゴール金額を決めましょう。 - 「いつから・毎月いくら」なら無理なく続けられるか考える
年金や貯金の状況を踏まえ、家計が苦しくならない金額を、夫婦で話し合って決めてみてください。 - 自分たちに合う方法を大まかに選ぶ
学資保険・ジュニアNISA・預金などの中から、「性格」と「家計」に合いそうな組み合わせをイメージし、必要であれば専門家に相談して具体的なプランに落とし込んでいきましょう。
迷ったら専門家に相談を:ほけんの110番の活用方法
孫の教育資金は、ご家庭ごとに事情が違うテーマです。
数字だけを見て決めようとすると、不安が残ることも多くなります。
「この金額で足りるのか」「この契約で大丈夫なのか」と迷ったら、一人で抱え込まずに、保険ショップやファイナンシャルプランナーに相談してみてください。ほけんの110番のように、複数の保険会社の商品を比較できる窓口であれば、学資保険だけでなく、さまざまな方法を並べて検討できます。
対面でもオンラインでも、ご自身の老後資金と孫への支援を両立させる方法を一緒に考えてもらうと、安心して一歩を踏み出しやすくなります。
参考文献
[1] 子供の学費調査 - 政府統計
[2] 資産形成の基本 - 金融庁
[3] 教育資金の一括贈与に係る贈与税非課税措置 - 文部科学省
\全国120拠点以上の相談窓口/