アカウント型保険の更新と注意点!
保険会社から「もうすぐ更新です」という案内が届き、更新後の保険料に驚いた方も多いのではないでしょうか。アカウント型保険は積立と保障がセットになった便利な商品に見えますが、仕組みを正しく把握していないと、将来思わぬ負担を抱えるケースがあります。
この記事の結論として、アカウント型保険は更新のたびに保障部分の保険料が高くなり、保険料調整のために積立金(アカウント)を取り崩すケースが多く見受けられます。通知が届いたらそのまま放置せず、積立残高と保障の内訳・必要性を確認したうえで、自分に合った見直しを選択しましょう。
この記事でわかること 3 点
- アカウント型保険の「積立」と「保障」が連動する基本構造
- 更新時に保険料が上がり積立金が取り崩される仕組みと具体例
- 手元の保険証券のチェックポイントと、後悔しない3つの見直し手順
目次
アカウント型保険とは?積立と保障がセットになった基本の仕組み
「おサイフ(積立)」と「保障(特約)」で考えるアカウント型の構造
アカウント型保険を理解するときは、1つの契約の中に「おサイフ(積立部分)」と「いくつかの保障(特約部分)」が同居しているイメージを持つと分かりやすくなります。毎月払い込む保険料の一部が自由に出し入れできる積立口座に貯まり、残りの保険料で死亡保障や医療保障を購入する仕組みです。
▼アカウント型保険の構造イメージ
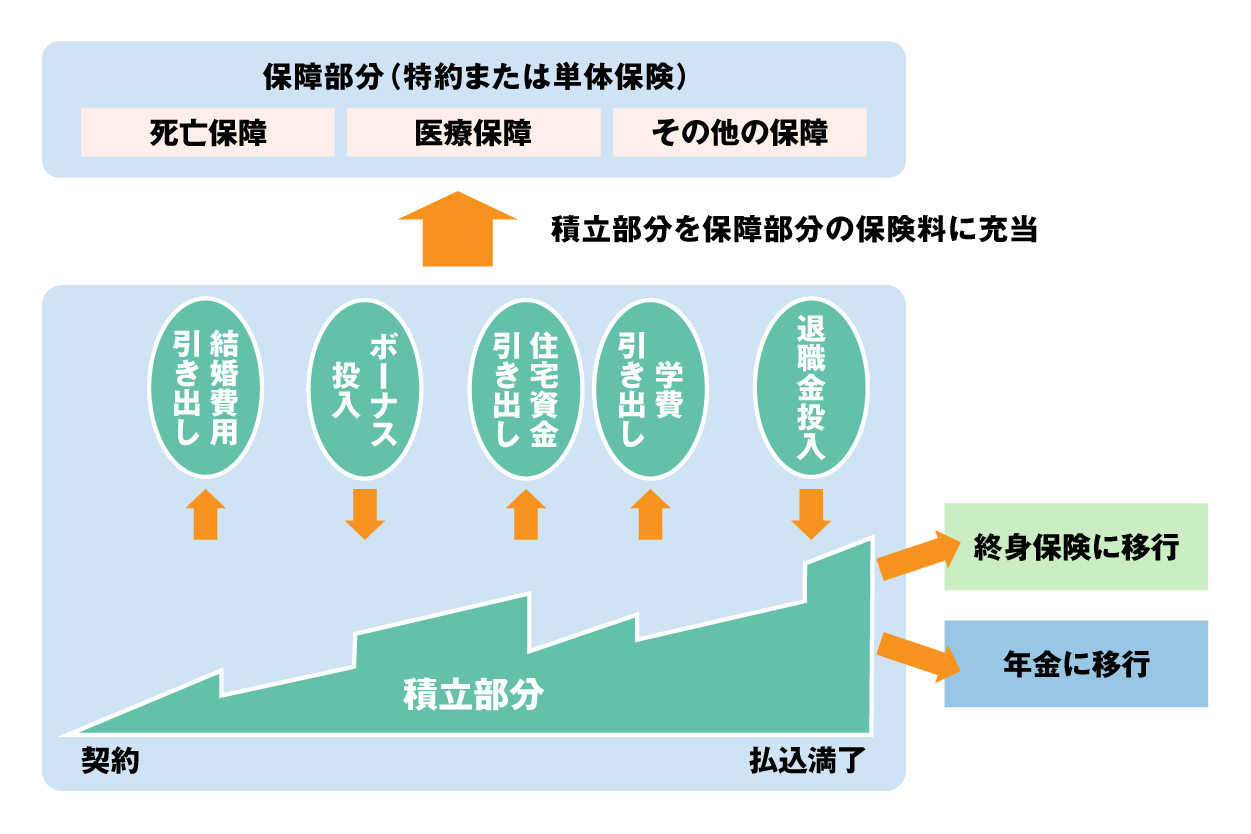
※更新時に保障料が上がると、積立金から充当される仕組み
主契約である「アカウント部分」に自由にお金を積み立てられる柔軟性がある一方、メインとなる病気やケガへの備えは、すべて更新を伴う期限付きの「特約」として付加されている点が大きな特徴と言えます。
従来の定期付終身保険との決定的な違い
従来の定期付終身保険とアカウント型保険は一見似ていますが、土台となる主契約の性質が異なります。定期付終身保険は「一生涯の死亡保障(終身保険)」が土台ですが、アカウント型保険は「積立金口座」のような機能が土台です。
自由度が高い反面、仕組みが複雑で自分の支払ったお金がどう分配されているか見えにくい側面を持ち合わせています。
無料保険相談を予約する
知っておくべきアカウント型保険の3つのデメリットと注意点
デメリット1:更新ごとに保障部分の保険料が高くなる
保障を担当する医療特約や定期保険特約は、通常10年などの一定期間ごとに「更新」を迎えます。保険料は更新を迎えた時点の年齢で再計算されるため、30代から40代、40代から50代へ上がるにつれて、保障内容が同じでも支払額は段階的に増加します。
特に死亡保障や収入保障といった大きな保障を付加している場合、40代後半以降の更新で毎月の払込額が1.5倍から2倍近くまで膨らむ事例も見られます。
デメリット2:上がった保険料を払うために積立金(アカウント)が減るリスク
アカウント型保険で最も気をつけたい点が、更新時に高くなった保険料を「積立金(アカウント)」から自動で補填する仕組みです。
保険会社から「今回の更新後も毎月の支払額は変わりません」と案内される場合があります。しかし、支払額が変わらない理由は安くなったからではなく、足りなくなった保険料をそれまで蓄えてきた積立金を取り崩して充てているからです。この補填が続くと、将来満期や退職時に受け取るはずだった積立金がほとんど残らない状態に陥ることもあります。
現場のご相談でも、「毎月の口座引き落とし額が変わっていなかったので安心していたが、50代後半の更新で積立金が完全に底を突き、翌月から保険料が倍近くに跳ね上がって驚いた」という声も寄せられています。見た目の支払額だけでなく、積立金がどれほど削られているかを確かめる習慣が欠かせません。
デメリット3:現在の低金利環境では積立(予定利率)のメリットが活きにくい
アカウント部分に付与される積立利率(予定利率)は、世の中の金利情勢に合わせて定期的に見直されます。かつての高金利時代であれば、預けているだけで積立金が順調に増え、更新時の保険料増額分をカバーできる事もありました。
しかし現在の低金利環境下では、アカウント部分の運用益はそれほど大きく期待できません。積立金を増やすスピードよりも保障部分の保険料が上がるスピードの方が早いため、資産形成としての効率が落ちやすい状況が続いています。
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!

【自分でできる】保険証券のチェックポイントと更新シミュレーション
今すぐ手元の保険証券で確認すべき3つの数字
ご自身の保険がどのような状態にあるか確かめるために、まずは手元に保険証券や年に一度届く「ご契約内容のお知らせ」をご用意ください。確認すべき箇所は以下の3つの項目です。
- 現在の積立金残高(アカウント残高):今おサイフにいくら残っているか
- 保険料の内訳:「積立に回っている金額」と「掛け捨ての特約に使われている金額」の内訳
- 次回更新時期:あと何年後に更新による保険料の再計算が行われるか
内訳を見たときに、毎月の払込額のうち9割以上が特約の支払いに消え、積立に数百円程度しか回っていないような場合は注意が必要です。
【事例】30代から50代へ:更新時の積立金取り崩しシミュレーション
38歳でアカウント型保険に加入し、毎月15,000円を支払っている男性の例で、更新による数字の変化を見てみましょう。
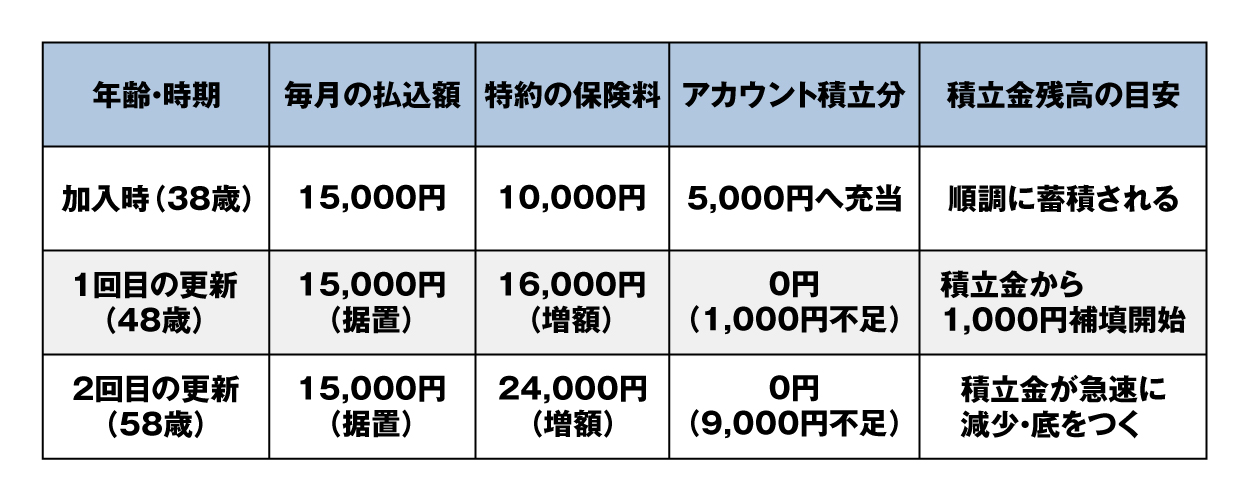
※上記の表はあくまでも一般的な例であり具体的な保険商品・詳細を示すものではありません。
このように毎月の払込額を15,000円に固定したままだと、48歳以降は特約料の不足分を埋めるために積立金を取り崩し始めます。58歳を迎える頃には積立金が失われ、保障を維持するために払込額を大幅に引き上げざるを得なくなります。
3年連続 オリコン顧客満足度調査
保険相談ショップNo.1
安心の保険相談はほけんの110番!ご予約はこちら
アカウント型保険の見直しで失敗しない3つの選択肢
選択肢1:特約部分を解約・減額して「積立に専念」または負担軽減する
今の保険契約のうち必要な保障は残しつつ、家計の負担を軽くしたい場合は、不要な特約を部分的に解約・減額する手法が適しています。
子どもが成長して大きな死亡保障が必要なくなった場合は「定期保険特約」の保障額を下げます。特約にかかる保険料が安くなった分、毎月の払込額全体を抑えるか、あるいは積立へ回す金額を増やして将来に備える形へ変更できます。
選択肢2:解約返戻金(積立金)を活用して掛け捨ての単体保険へ「乗り換え」
保障と積立を綺麗に分けたい場合は、既存の契約を解約して「単体の医療保険」や「単体の収入保障保険」へ組み替える道を選びましょう。
解約時に戻ってくる積立金(解約返戻金)を手元に確保しつつ、必要な保障だけを途中で保険料が上がらない終身タイプの保険で準備します。保障期間中の保険料が一定になるため、老後の固定費管理がずっと楽になります。
健康状態に問題がない方であれば、更新のない単体の掛け捨て保険に組み替えた方が、将来の保険料上昇をゼロに抑えられ、65歳までの総支払額を減らせる事例もあります。ただし、持病がある方は新しい保険に入りにくくなるリスクがあるため、解約手続きを始める前に必ず専門家へ相談してください。
選択肢3:転換(下取り)制度を利用する際の注意点
同じ保険会社の中で勧められやすいのが「転換(下取り)」という手続きです。今まで貯めた積立金を下取りに出して、新しい保険の準備金に充てることで、月々の支払額を抑えて最新の保障へ乗り換えられます。
ただし転換を行うと、過去に積立を行ってきたアカウントがリセットされるケースが大半です。新しく提示されたプランが再びアカウント型や更新型の構造になっていないか、担当者に詳細に説明を受けること、説明が分からない場合は理解できるまで確認を徹底しましょう。
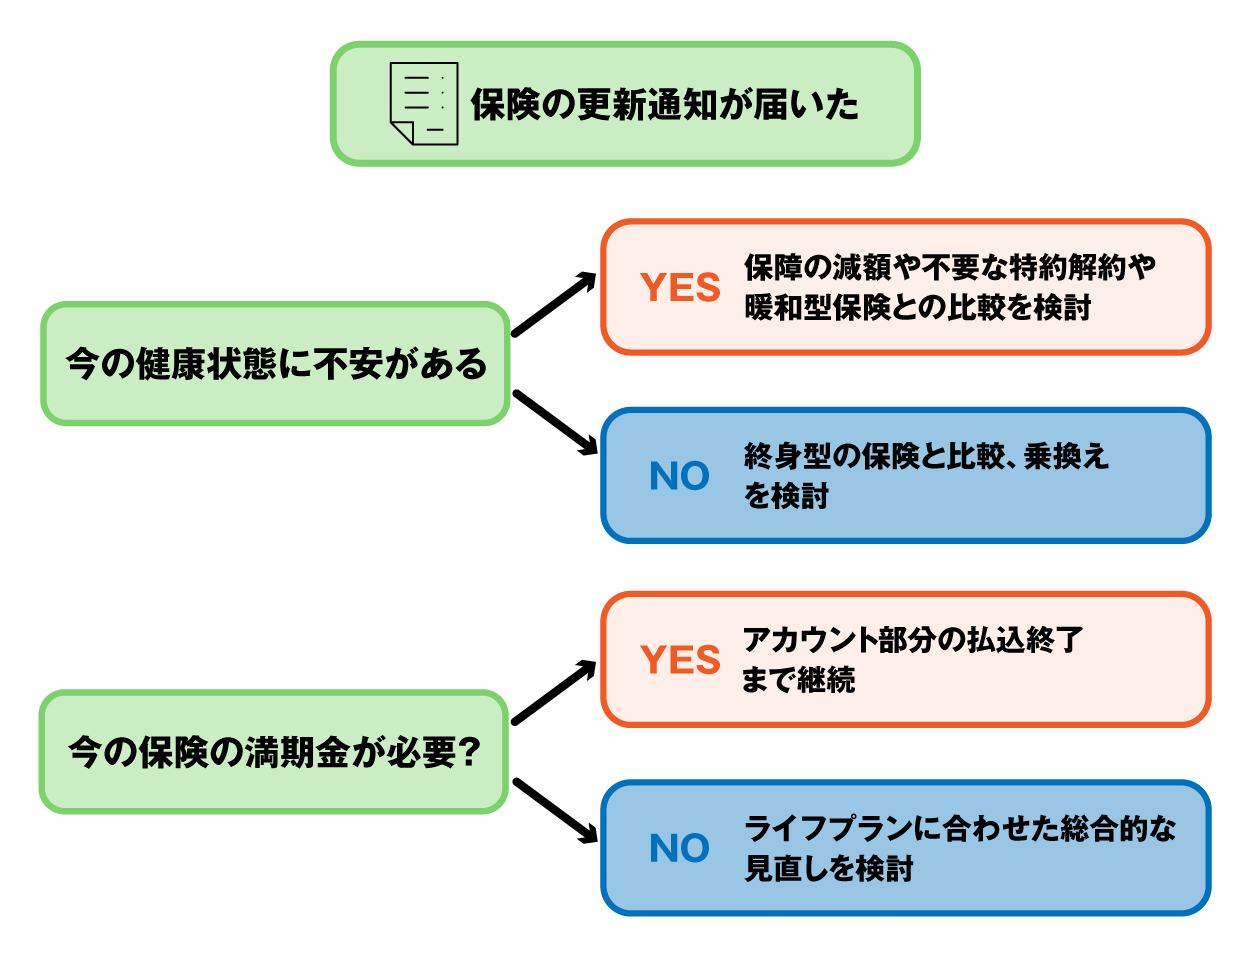
▼見直し判断のフローチャート
アカウント型保険に関するよくある質問(FAQ)
Q1. アカウント型の積立金だけ途中で引き出す(引き去り)ことはできますか?
原則として積立金(アカウント部分)の途中引き出しは可能です。急な出費が必要になった際に活用できるメリットがあります。しかし、積立金を引き出すと将来の更新時に保険料へ充てられる資金が減るため、その後の保険料上昇リスクがさらに高まる点に注意して行動しましょう。
Q2. 解約した場合、積立金(アカウント部分)は戻ってきますか?
主契約であるアカウント部分を解約した場合は、その時点で残っている積立金が解約返戻金として契約者に払い戻されます。ただし、加入してからの期間が極端に短い場合や、すでに更新時の保険料充当で積立金を使い切っている場合は、手元に戻る金額が予想より少なくなります。事前に解約返戻金の試算額を問い合せておくと安心です。
Q3. 担当者に「転換(下取り)」を勧められたのですが、受けても大丈夫ですか?
転換自体が悪というわけではありませんが、内容の十分な吟味が求められます。過去の積立金を頭金として使うため、一時的に月々の支払額が安くなったように見えます。しかし、契約の根幹が更新型から変わっていなければ、10年後に再び同じ値上げ問題に直面します。更新の有無と将来の支払総額を確認したうえで判断しましょう。
無料保険相談を予約する
まとめ:自分のライフプランに合わせた最適な保障を選ぼう
アカウント型保険は、保障と積立を1つの契約で柔軟にやりくりできる利便性を持つ反面、構造の難しさから更新時のトラブルが起きやすい側面を抱えています。特に「更新後も支払額が変わらない」という案内には、裏で積立金が削られているリスクが潜んでいるケースを頭に入れておきましょう。
更新時期が近づいている方は、以下の手順で速やかに見直しを進めるのがおすすめです。
- 保険証券を取り出し、「現在の積立金残高」と「特約の保険料」を確認する
- 次回更新時に保険料がいくら上がるか、担当者やカスタマーセンターに試算してもらう
- 健康状態に合わせて「特約減額」「単体保険への乗り換え」など方針を決める
自分の加入状況を正しく把握し、将来にわたって無理なく続けられる保障設計を作り上げていきましょう。仕組みについて不明な点や見直し手順で迷うことがあれば、一人で悩まずに、FPや保険ショップなどの保険の専門家へ診断を依頼してみてください。
参考文献
[1] 生命保険の種類(アカウント型保険) - 一般社団法人 生命保険協会
[2] 生命保険商品の仕組みと注意点 - 金融庁
\全国120拠点以上の相談窓口/