シニアに死亡保険は必要?―70代・80代からの選び方と持病があっても入れる選択肢―
70代や80代を迎えると、万が一のときに家族へ遺すお金や葬儀費用について考える機会が増えていきます。しかし、高齢になってからの保険加入は「毎月の保険料が高くなりそう」「持病があるから審査に通らないかもしれない」と不安に感じる場面も。
結論からお伝えすると、すでに十分な貯蓄がある方や公的保障で費用を賄える方には、新しい死亡保険は必要ありません。一方で、手元の現金を減らさずに葬儀費用を準備したい方や、残された家族の金銭的負担を減らしたい方には、少額から備えられる選択肢が存在します。
この記事では、ご自身に死亡保険が必要かどうかを判断するポイントや、持病をお持ちの方でも申し込みやすい保険の種類をわかりやすく解説します。
この記事でわかること 3 点
- ご自身に死亡保険が必要かどうかの判断基準
- 葬儀費用や遺品整理費用の相場と必要保障額の考え方
- 持病があっても加入しやすい「引受基準緩和型保険」の選び方と注意点
目次
シニアに死亡保険は本当に必要?要否を見極める3つの判断基準
特に高齢期に入ってからの死亡保険は、すべての人に一律で勧められるものではありません。ご自身の資産状況や家族構成によっては、保険に入らなくても問題ないケースが多く存在します。加入を検討する際は、まず次の3つの基準と照らし合わせてみてください。
基準1:葬儀費用や遺品整理費用を賄えるだけの貯蓄があるか
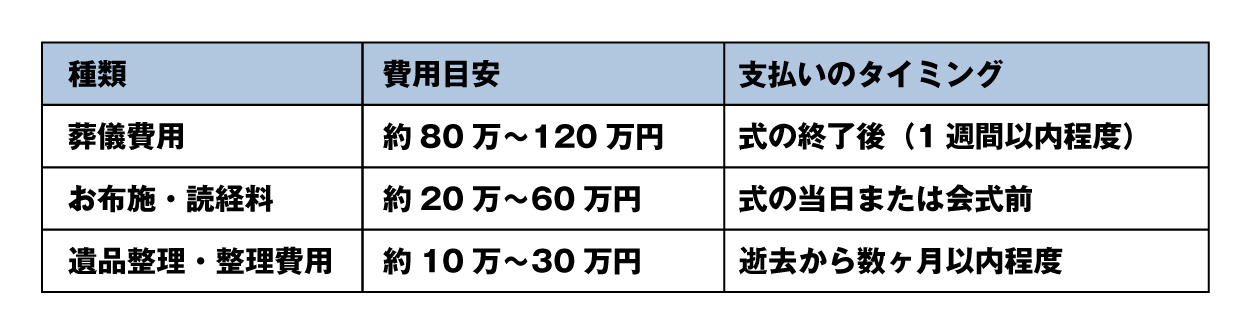
万が一の際に必要となる費用として、主に「葬儀費用」と「遺品整理や諸手続きの費用」が挙げられます。生命保険文化センターの調査データによると、葬儀にかかる費用の全国平均は約110万〜120万円程度とされています [1]。これに加えてお布施や遺品整理の費用を見込むと、全体で150万〜200万円ほどの現金が必要になるケースが一般的です。
もし銀行口座にこれらの費用をいつでも支払えるだけの預貯金があり、それを葬儀代として残すことに家族も同意しているなら、あえて毎月保険料を払って死亡保険に入る必要性は薄くなります。
▼葬儀費用・整理費用の平均相場一覧
基準2:公的遺族年金や高額療養費制度でカバーできる範囲を把握しているか
日本には手厚い社会保障制度が整っています。たとえば一家の働き手が亡くなった際には公的遺族年金が支給される仕組みがあり、残された配偶者の生活を支える土台となります [2]。また、亡くなる直前に医療費がかさんだ場合でも、高額療養費制度を利用すれば1か月あたりの自己負担額には上限が設定されます [2]。
「万が一のときはすべて貯蓄や民間保険でカバーしなければならない」ということではなく、公的制度で不足する部分を計算して補う意識を持つと、無駄な支払いを防げます。
基準3:残されたご家族に金銭的な負担をかけたくないという明確な目的があるか
銀行口座にある預貯金は、口座名義人が亡くなった直後に一時的に凍結されます。遺産分割協議が整うまで家族が自由に引き出せなくなるケースも珍しくありません。葬儀費用は逝去から数日以内に現金で支払いを求められるため、手元に動かせる資金がないと家族が立て替える事態に陥ります。
一方で生命保険の死亡保険金は、受取人が請求手続きを行えば通常数日から1週間程度で指定口座に振り込まれます。「家族に自分の葬儀代を立て替えさせたくない」という具体的な目的がある場合は、少額の死亡保険を用意しておく意味が大きくなります。
無料保険相談を予約する
持病・通院歴があっても入れる?シニア向け死亡保険の種類と特徴
70代になると、高血圧や糖尿病などの持病で定期的に通院している方が増えてきます。「病気療養中だから保険なんて入れない」と諦めてしまうケースも多いですが、現在の生命保険には健康状態に応じた複数のタイプが用意されています。
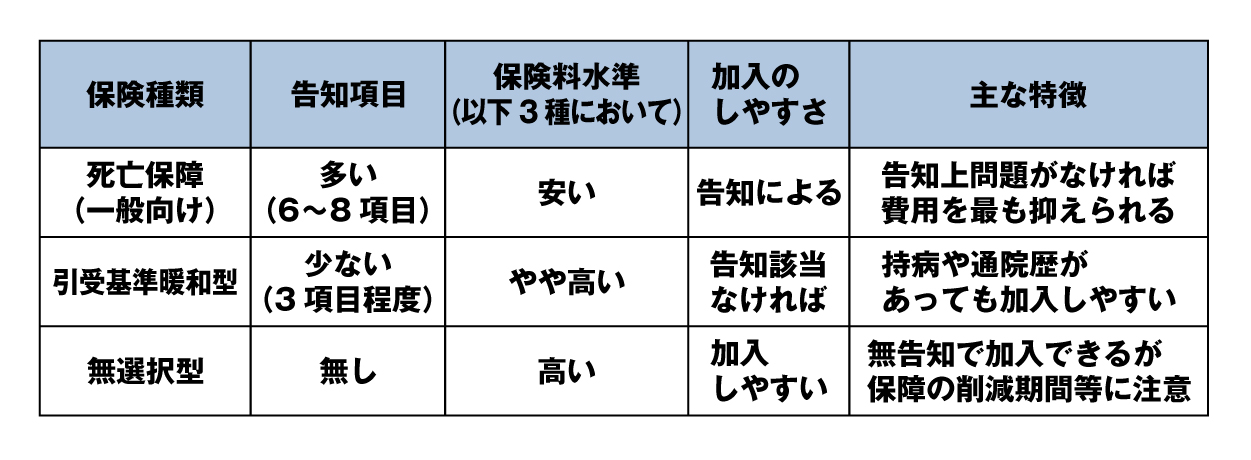
一般の死亡保険(健康状態の告知が厳格なタイプ)
健康状態に関する質問(告知項目)が5〜8項目ほどあり、過去の病歴や現在の服薬状況を細かく確認される一般的な保険です。
審査基準は厳しめですが、3つのタイプの中で最も保険料が安く抑えられるメリットがあります。持病があっても病状が落ち着いていて服薬のみであれば加入できる場合もあるため、最初から諦めずに打診してみる価値はあります。
引受基準緩和型保険(持病や既往症があっても申し込みやすいタイプ)
告知項目が「過去1年以内に入院や手術をしたか」「過去5年以内にがんの診断を受けたか」など、3点前後に絞られている保険です。
持病を持って通院中の方でも条件をクリアしやすく、シニア世代の需要に合った設計になっています。ただし、健康な人が入る一般の保険に比べると、保険料が高めに設定されている点には注意が必要です。
無選択型保険(健康状態の告知が一切不要なタイプ)
医師の診断や健康状態の告知を必要とせず、年齢条件さえ満たせば原則として誰でも申し込める保険です。
持病が理由で他の保険を断られた方でも加入できる反面、保険料はかなり高額になります。また、加入から一定期間(例:2年以内)に病気で亡くなった場合は、保険金ではなくこれまで払った保険料相当額しか戻ってこないといった制限が設けられていることが一般です。
▼「一般的な死亡保険」「引受基準緩和型」「無選択型」の比較表
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!

70代・80代から始めるシニア死亡保険の失敗しない選び方
シニア期からの保険選びで最も避けるべき事態は、毎月の保険料が重荷となり、途中で払えなくなって解約してしまうことです。途中で解約すると保障がなくなるだけでなく、それまで払ったお金の多くが戻ってこない形になります。途中で挫折しないためには、次のステップでプランを絞り込んでください。
保障額は「葬儀費用+α(200万〜300万円)」を基本に設定する
70代以降に新しく死亡保険へ入る場合、1,000万円や2,000万円といった大きな保障を組むことはあまり現実的ではありません。保障額が大きくなるほど毎月の保険料が跳ね上がり、家計を圧迫するためです。
残す目的を葬儀費用や身の回りの整理費用に絞るなら、保障額は200万〜300万円程度で十分な場合が多く見受けられます。必要最低限の金額に設定することで、毎月の保険料を抑えやすくなります。
保険料の支払いが年金収入の圧迫にならないか試算する
死亡保険を検討する際は「一生涯保障が続くタイプ(終身保険)」を選ぶケースが多いですが、支払いが90歳や100歳まで続くとなると、将来的に年金収入だけになったときの負担が大きくなりますし、払込保険料の総額が死亡保険金額を上回ることも。
「何歳まで払う設定にするか」「毎月の年金から無理なく出せる金額か」をしっかり試算しましょう。自身の退職金や蓄えから一括で保険料を払い込む方法(一時払)を活用すれば、その後、毎月の支払いをゼロにしながら保障を確保することも可能です。
3年連続 オリコン顧客満足度調査
保険相談ショップNo.1
安心の保険相談はほけんの110番!ご予約はこちら
シニアの死亡保険に関するよくある質問(FAQ)
Q1. 80歳以上でも新しく加入できる死亡保険はありますか?
A1. 80歳以上の方でも申し込める死亡保険は存在します。最高85歳〜90歳まで申し込みを受け付けている商品が増えており、引受基準緩和型保険でも80歳まで加入可能なプランが一般的になってきました。ただし、加入時の年齢が高くなるほど毎月の保険料は高額になるため、払込総額が受け取る保険金額を上回らないか事前によく確認してください。
Q2. 高齢になったら、昔から入っている死亡保険は解約すべきですか?
A2. 若い頃から加入している定期保険や終身保険は、現在の年齢で新しく入る保険よりも有利な条件(低い保険料設定)になっている場合が多いです。安易に解約すると、同じ保障を再現しようとした際にかえって保険料が高くなります。解約を考える前に、保障額を減らして保険料を下げる「減額」などの手続きも含め担当者に相談することをお勧めします。
Q3. 少額短期保険や共済はシニアの備えとしてどうですか?
A3. 少額短期保険や都道府県民共済は、手頃な保険料で少額の保障を準備できる点が魅力です。ただし、多くの共済では70歳や85歳を迎えると保障内容が縮小したり、制度自体を卒業(満期終了)したりするルールが設けられています。「何歳まで保障が続くのか」をあらかじめ確認したうえで活用を検討してください。
まとめ:まずは必要な保障額と健康状態を整理して最適な備えを
シニア期の死亡保険は「入っておけば安心」という理由だけで選ぶのではなく、ご自身の資産状況と健康状態、保険の必要性を客観的に見つめ直すことから始まります。
貯蓄で葬儀費用を賄えるなら保険は不要ですし、手元の現金を残しつつ家族へ素早く資金を渡したいなら200万円程度の終身保険が選択肢に入ります。持病がある場合でも、告知項目の少ない引受基準緩和型保険を活用すれば無理なく備えを整えられます。
まずは「ご自身が万が一のときに家族に残したい金額」を算出し、現在の健康状態で利用できる商品から、年金生活に影響を与えないプランをじっくり比較してみてください。
免責事項・監修情報
本記事はシニア期の保険選びに関する一般的な情報提供を目的としており、特定の保険商品の勧誘・販売を保証するものではありません。保険商品の詳細な条件や加入可否につきましては、各保険会社やファイナンシャルプランナー等の専門家へご相談のうえ、最終的な判断を行ってください。
参考文献
[1] 公益財団法人 生命保険文化センター - 生命保険文化センター, 2026年
[2] 厚生労働省 制度情報 - 厚生労働省, 2026年
\全国120拠点以上の相談窓口/