ひとり親家庭に保険は不要?―育児のための手当と本当に必要な保障選び―
行政や自治体の手当が手厚いひとり親(シングルマザー・シングルファザー)世帯において「民間の生命保険や医療保険は本当に必要なのか」と迷う方は少なくありません。
結論から申し上げますと、ひとり親家庭には自治体の医療費助成があるため、高額な医療保険に入る優先度は低めです。ただし、自分が病気やケガで働けなくなった際の生活費や、万が一の際に子どもに残す教育資金・生活費を備える最低限の備えは欠かせません。
毎月の固定費を少しでも抑えつつ、お子様との暮らしをしっかり守るための保障・設計について分かりやすく解説します。
この記事でわかること 3 点
- ひとり親家庭が使える公的助成制度と、医療保険が不要とされる理由
- 遺族年金や手当を差し引いた「真に必要な保障額」の算出方法
- 限られた予算内で無理なく備えるためのライフスタイル別おすすめ保険構成
目次
[免責事項] 本記事は一般的なファイナンシャルプランニングの見解および執筆時点の公的制度に基づいて作成しています。お住まいの自治体や個人の所得状況によって助成内容や支給額が異なるため、具体的な手続きや試算については自治体の担当窓口や専門家にご確認ください。
ひとり親家庭に民間保険は不要と言われる理由と公的助成の仕組み
「ひとり親家庭に医療保険はいらない」という説を耳にする機会は多いはずです。その大きな理由は、国の社会保障や自治体の手当によって、医療費や生活費の負担が大幅に軽減される仕組みが整っているからです。
▼ひとり親家庭を守る2つのポイントの一例(公的助成と民間の保険)
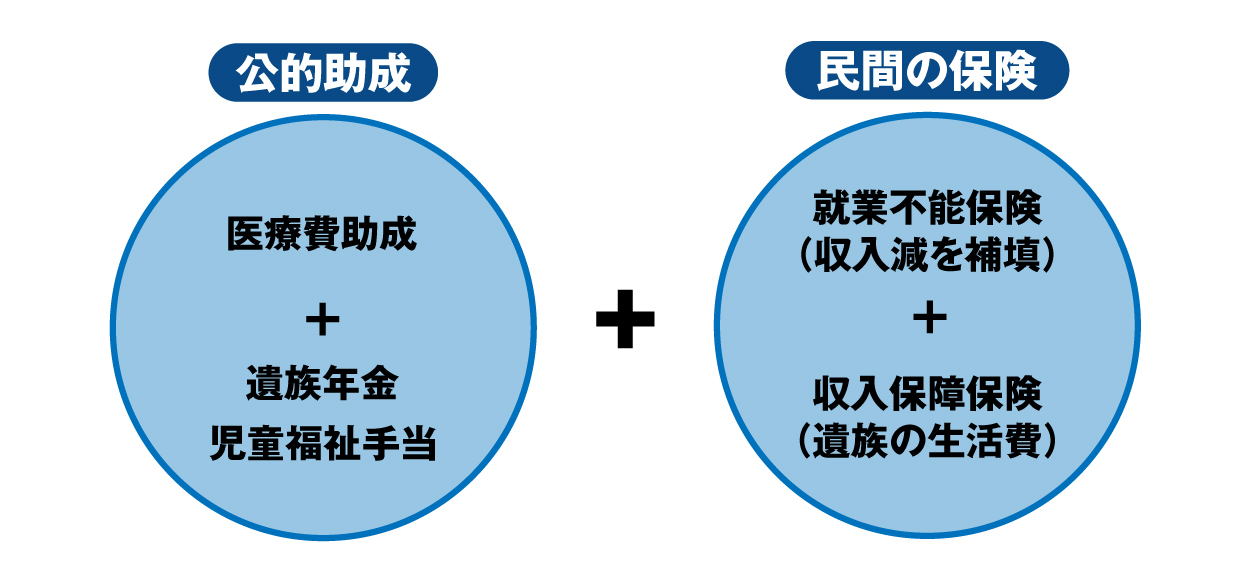
※公的助成でカバーしきれない不足だけを、最小限の民間保険で埋めるのが賢い備え方です。
ひとり親家庭等医療費助成制度でカバーできる範囲
多くの自治体では、ひとり親家庭を対象とした医療費助成制度を設けています。この制度を利用すると、病院の窓口で支払う健康保険の自己負担分が無料、あるいは月額数百円程度の少額に抑えられます。
たとえば東京都23区の場合、対象となる保護者とお子様の医療費自己負担分が助成されます。急な入院や通院が発生しても、医療機関へ支払う直接の費用はほとんどかかりません。窓口での高額な支払いを心配して、毎月数千円〜1万円もの医療保険料を払い続ける必要性は低いと言えます [1]。
遺族年金(基礎・厚生)で受け取れる金額の目安
万が一、母親が亡くなってしまった場合でも、残されたお子様には国の年金制度から「遺族年金」が支給されます。
会社員や公務員として働いていた方であれば「遺族基礎年金」に加えて「遺族厚生年金」が上乗せされます。1人のお子様を育てるひとり親(会社員勤務)に万が一のことがあった場合、年間で約100万円〜150万円規模の年金が、お子様が18歳になる年度末まで給付される計算です [2]。
この公的保障が存在するため、こどもが社会人になるまでの費用全額を民間の生命保険で準備する必要はありません。
「医療費はタダ」でも安心できない2つのリスク(収入減と教育費)
公的助成が充実している一方で、制度だけでは解決できないリスクが2点存在します。それが「長期入院による収入の途絶」と「将来の教育資金」です。
自治体の医療費助成は病院へ支払う医療費をカバーするものであり、休職中の給料を補填してくれるわけではありません。また、個室に入院した際の「差額ベッド代」や「入院中の日用品代」は助成の対象外です。
【実際の相談現場での対応】
以前ご相談に来られたAさん(30代・契約社員)は、「万が一が怖いから」と毎月1万5,000円の死亡保障をはじめとした多くの特約が付いた医療保険に入り、毎月のやりくりに苦しんでいました。しかし、公的助成の内容を一緒に整理したところ、実際の医療費リスクは非常に小さいことが判明しました。医療保険を最低限のプランへ見直し、浮いたお金で「働けなくなったときの生活費補償」へ切り替えた結果、月4,000円の固定費削減と将来への安心を同時に手に入れられました。
無料保険相談を予約する
ひとり親家庭が必要保障額を計算する3つのステップ
保険料の払いすぎを防ぐ一番の近道は、自分にとって本当に足りない金額(必要保障額)を数値化することです。3つの手順に沿って計算してみましょう。
ステップ1:子どもが独立するまでにかかる生活費・教育費を算出
まずは、今からお子様が大学や専門学校を卒業して独立するまでに、合計でいくらの資金が必要になるかを把握します。
生活費は現在の家計支出を基準にし、教育費は進路(公立か私立か)によって設定します。一般的に、子ども1人が高校卒業までにかかる学習費総額はすべて公立で約570万円、大学まで進学する場合はさらに数百万円が必要です。
ステップ2:遺族年金や手当で受け取れる総額を差し引く
ステップ1で導き出した総額から、万が一の際に国や自治体から入ってくる公的資金をすべて引き算します。
具体的には「遺族基礎年金」「遺族厚生年金」「遺族手当」「勤務先の死亡退職金」などを合計した金額です。
ステップ3:残った金額(不足分)だけを生命保険で補う
計算式は以下の要領で、
【必要な保障額 = 今後の生活費・教育費の総額 -(遺族年金等の公的給付 + 現在の貯蓄額)】
この引き算で算出された「どうしても足りない金額」だけをカバーできる生命保険を選びます。余計な保障を削ぎ落とすことで、月々の保険料負担を大幅に減らせます。
▼必要保障額の確認方法
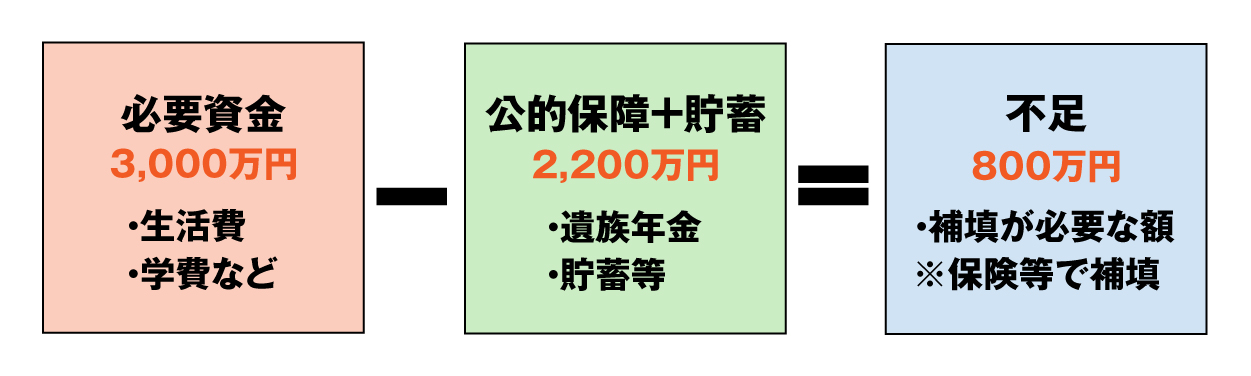
【必要資金(例:3,000万円)】= 今後の子どもの生活費 + 大学卒業までの教育費 マイナス【公的補償等(例:2,200万円)】= 遺族基礎年金 + 遺族厚生年金 + 現在の貯蓄、イコール【本当に入るべき保険額(例:800万円)】となります。
※必要な分だけをピンポイントで契約するのが、家計を圧迫しないコツです。
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!

優先順位で選ぶ!ひとり親家庭におすすめの保険組み合わせ案
予算が限られているひとり親家庭こそ、保障の優先順位を明確に区別して選択しなければなりません。おすすめの優先度順に解説します。
加入を検討する際に確認しておきたい保険の優先度
【優先度:高】就業不能保険(病気やケガで働けない期間の収入確保)
【優先度:高】収入保障保険 / 定期保険(掛け捨て型で万が一の遺族生活費を確保)
【優先度:中】学資保険 / 新NISA(子どもの進学に向けた計画的な貯蓄)
【優先度:低】終身医療保険(公的助成があるため最低限の備えでOK)
優先度【高】:万が一の遺族の生活を守る「収入保障保険・定期保険」
死亡保障を準備する場合は、毎月給料のように定額が振り込まれる「収入保障保険」を選択するのが賢明です。
一括で大金を受け取るタイプよりも保険料が安く設定されており、お子様の成長とともに必要な保障額が減っていく合理的な仕組みになっています。解約返戻金のない「掛け捨て型」を選ぶと、月額2,000円〜3,000円程度の負担で十分な死亡保障を確保できる場合が多いです。
優先度【高】:自分が働けなくなった時の収入を補う「就業不能保険」
ひとり親家庭にとって最大の死角となりやすいのが「長期療養による無収入リスク」です。
自分が病気やケガで長期間働けなくなると、途端に家計が途絶えてしまいます。会社員であれば傷病手当金が出ますが、手取りの約3分の2程度に減額されます。自営業やパート勤務の方は公的休業補償が薄いため、一定期間の収入を補正してくれる「就業不能保険」の優先度が最も高くなります。
優先度【中】:子どもの進学資金を確実に貯める「学資保険・新NISA」
高校・大学の入学時期に合わせて確実に資金を準備したい場合、強制的に積み立てができる「学資保険」や、非課税で効率運用を狙える「新NISA」を活用します。
万が一の際に保険料の支払いが免除される保障機能を重視するなら学資保険、インフレに強い資産形成を狙うなら新NISAといった形で、自身のリスク許容度に合わせて使い分けるのが望ましい形です。
優先度【低】:医療費助成がある場合の「医療保険」の考え方
前述の通り、自治体の医療費助成が使える環境であれば、終身タイプの医療保険を優先する必要性は低いです。
もし加入するとしても、「日額5,000円程度の最低限のプラン」や「入院時の雑費を補う一時金タイプ」に留め、毎月の保険料を1,000円〜2,000円以内に抑える工夫が求められます。
【検討の注意点】
不安に煽られて「医療保険」「がん保険」「女性特有の病気保険」と複数の医療保障に重複加入してしまうケースが後を絶ちません。保障が重複すると保険料ばかりが高くなり、本当に必要な「働けなくなったときの収入保障」に予算を回せなくなります。まずは医療費助成の制度内容を自治体のホームページで確認することから始めましょう。
3年連続 オリコン顧客満足度調査
保険相談ショップNo.1
安心の保険相談はほけんの110番!ご予約はこちら
よくある質問(FAQ)
Q1. 保険料は毎月いくらくらいに抑えるのが平均的ですか?
手取り収入の3%〜5%程度を目安にするのが現実的です。たとえば手取り月収が18万円の方であれば、毎月の保険料合計は5,000円〜9,000円前後に収めるのが理想的なバランスです。保険料のために現在の生活費や貯蓄が削られてしまっては本末転倒ですから、自分の家計に合わせて無理のない範囲で設定しましょう。
Q2. 元夫から養育費をもらっている場合、保険の考え方は変わりますか?
養育費を受け取っている場合でも、相手方の支払いが途絶えるリスクを想定しておく必要があります。厚生労働省の調査によれば、養育費を継続して受け取れているシングルマザーは全体の約3割に留まっています [3]。養育費をあてにしすぎず、自分に万が一があった場合や働けなくなった場合の最低限の保障はご自身で準備しておくのが安心です。
Q3. 貯金がほとんどない状態でも保険に入るべきですか?
貯金が少ない状態こそ、病気や事故による突発的な出費や途絶に耐えられないため、保険の必要性が高まります。まとまった貯蓄ができるまでは、月々2,000円〜3,000円程度で加入できる掛け捨ての「就業不能保険」や「定期死亡保険」を活用し、最小限のリスク回避策を講じておくことを推奨します。
まとめ:無理のない保険選びで自分と子どもの未来を守ろう
ひとり親家庭の保険選びにおいて重要なポイントは、「不安だからとなんでも加入する」のではなく、「公的助成で守られている範囲を知り、足りない部分だけを補う」ことです。
- お住まいの自治体の「ひとり親家庭等医療費助成」や国の「遺族年金」の給付額を確認する
- 子どもの成長に必要な資金から公的給付を差し引き、真の不足分を計算する
- 「就業不能保障」や「掛け捨ての死亡保障」を優先し、保険料を家計の3〜5%以内に収める
この手順を踏むことで、無駄な保険料を払うことなく、お子様との暮らしを守る強固な基盤を作ることができます。まずは一度、現在加入している保険の証券や自治体の手当一覧を手元に用意し、保障内容の整理から一歩を踏み出してみましょう。
自分一人で計算するのが難しいと感じた場合は、ひとり親家庭のマネープランに詳しいファイナンシャルプランナーや保険ショップなどの専門家へ相談してみるのも選択肢の一つです。
参考文献
[1] こども家庭庁「ひとり親家庭等への支援」 - こども家庭庁
[2] 日本年金機構「遺族年金ガイド」 - 日本年金機構
[3] 厚生労働省「令和3年度 全国ひとり親世帯等調査」 - 厚生労働省
\全国120拠点以上の相談窓口/