払済保険とは?―メリット・デメリットと注意点を解説―
「毎月の保険料支払いが厳しくなってきたけれど、途中で解約すると保障がなくなって困る」とお悩みではないでしょうか。
そんな時に役立つ選択肢が「払済保険(はらいすみほけん)」です。払済保険を活用すれば、保険料の引き落としをストップしつつ、万が一の保障を手元に残せます。
しかし、安易に手続きを進めると「必要な医療保障が消えてしまった」といった予期せぬ失敗に直面するリスクも潜んでいます。
この記事では、長年保険相談に携わってきたFPの視点から、払済保険の仕組みや注意点を分かりやすく解説します。
この記事でわかること 3 点
- 払済保険の基本的な仕組みと「延長保険」との違い
- 払済保険を選ぶ3つのメリットと注意すべき4つのデメリット
- 後悔しないための判断手順と特約を残すための代替案
目次
払済保険とは?保険料の支払いを止めて保障を残す仕組み
払済保険は「貯まったお金」で保障を買い直す仕組み
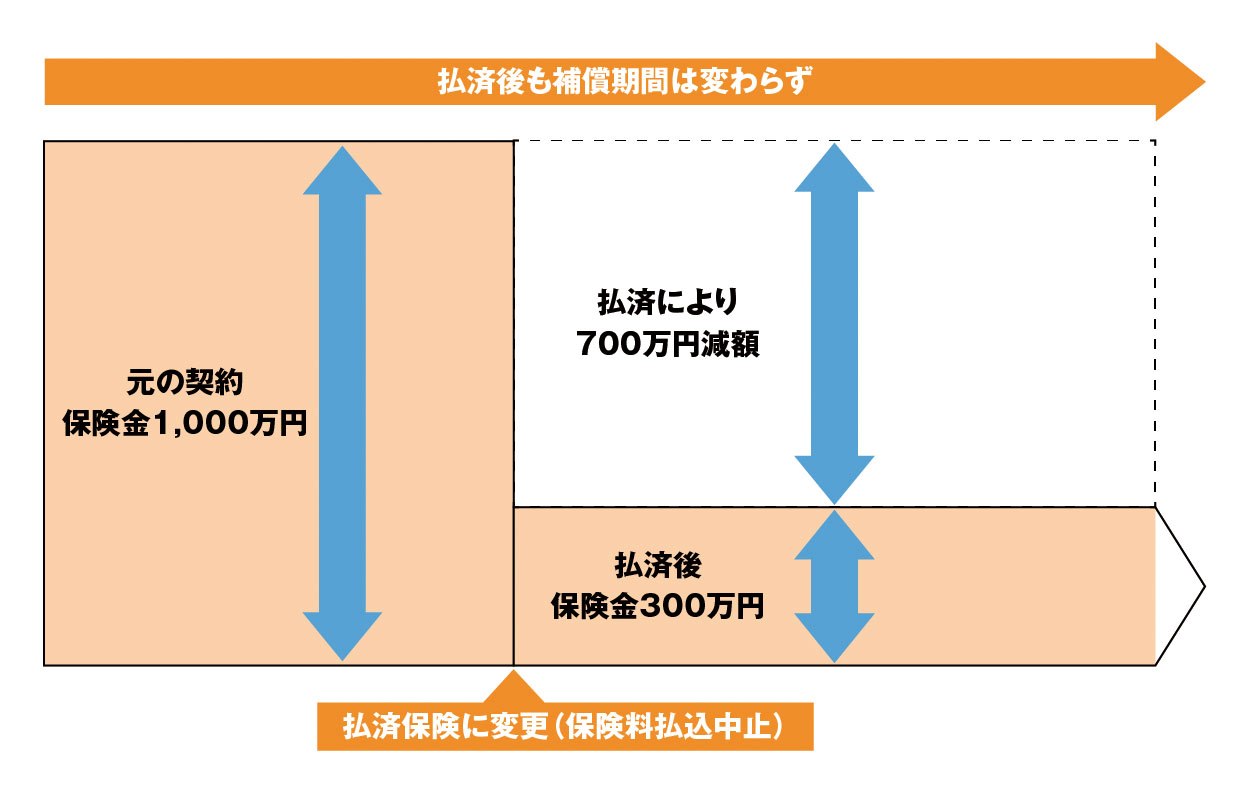
払済保険とは、今後の保険料支払いを完全にストップし、その時点で貯まっている解約返戻金を充てて、新しい保障を買い直す制度です。
保険期間は元の契約のまま変わりません。例えば「90歳まで」や「終身」といった保障期間は維持されます。
ただし、支払いを途中で止めるため、受け取れる保険金の額(保障額)は変更前よりも小さくなります。
▼払済保険の仕組み(イメージ図)
解約や失効との大きな違い
保険料の支払いが難しくなった際、単に「解約」すると保障はゼロになり、これまで払ったお金も一部しか戻りません。
また、口座残高不足などで放置して「失効」してしまうと、無保障になるうえに失効期間中の利息が発生する場合もあります。
払済保険なら、保障を完全に手放さずに済むため、家計を立て直すための有効な手段となります。
無料保険相談を予約する
どちらを選ぶ?「払済保険」と「延長保険」の違いを比較
保障期間を保つ「払済保険」と、保障額を保つ「延長保険」
保険料の支払いを止める方法には、払済保険のほかに「延長保険(えんちょうほけん)」という選択肢が存在します。
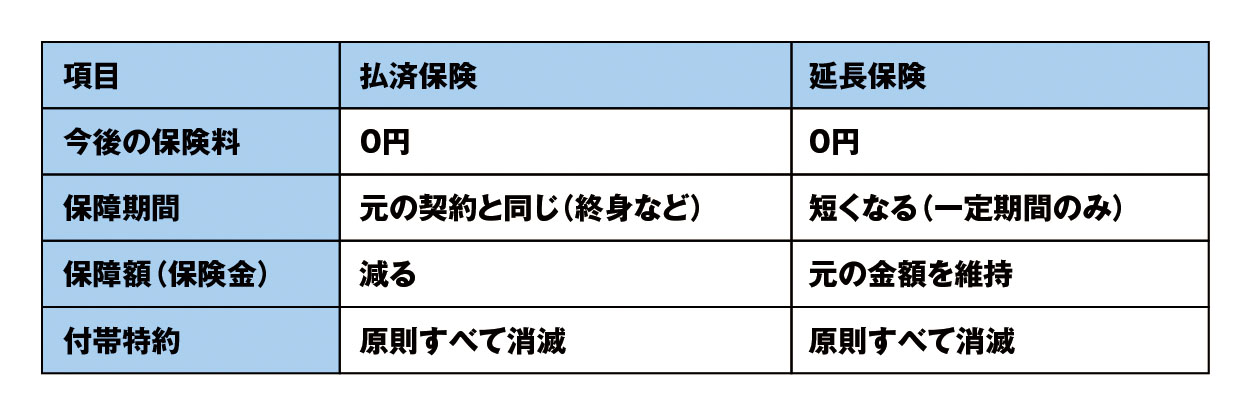
ふたつの違いを整理すると、以下のようになります。
- 払済保険: 保障期間は元のまま維持し、保障額を減らす
- 延長保険: 保障額は元のまま維持し、保障期間を短くする(定期保険に変更される)
▼払済保険と延長保険の比較表
家族構成や目的に合わせた使い分け
小さなお子様がいて「今すぐ万が一のことが起きたら困る」という場合は、保障額を減らさない延長保険が適しています。
一方で、老後の死亡整理金を細く長く残したい場合は、保障期間が途切れない払済保険を選ぶのが自然な判断です。
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!

払済保険の3つのメリット
メリット1:毎月の保険料支払いがゼロになる
最大の利点は、翌月からの保険料引き落としが完全に無くなる点です。
固定費の中で大きな割合を占める保険料が無くなれば、家計の繰り出しに大きな余裕が生まれます。
メリット2:保障をゼロにせず残せる
途中解約してしまうと、これまで支払ってきた保険料が無駄に感じられてしまうケースが少なくありません。
払済保険であれば、金額は小さくなっても死亡保障などを継続して保有できます。
メリット3:解約返戻金がそのまま運用されて増える場合がある
終身保険などを払済保険に変更した場合、据え置いた解約返戻金は保険会社で運用され続けます。
時間の経過とともに解約返戻金の額が少しずつ増えていく商品も多いため、将来の蓄えとして残しておく使い方が可能です。
3年連続 オリコン顧客満足度調査
保険相談ショップNo.1
安心の保険相談はほけんの110番!ご予約はこちら
【重要】払済保険の4つのデメリットと注意点
デメリット1:医療特約やガン特約がすべて消滅する
最も気をつけるべき落とし穴が、特約の消滅です。
払済保険に変更した結果、主契約に付いていた入院特約やガン特約、通院特約などはすべて解約扱いとなり消えてしまいます。
過去にご相談に来られた40代男性の事例をご紹介します。毎月の支払いを楽にしようと自分で払済保険へ変更されたのですが、医療特約が消えたことを知らずにおられました。変更の半年後に胃潰瘍で1週間入院された際、給付金を一切受け取れず、大変なショックを受けていらっしゃいました。
持病があると新しく医療保険に入り直すことが難しくなるため、持病のある方や医療保障を頼りにしている方は慎重な判断が必要です。
デメリット2:元の保障額に戻すのが難しい
一度払済保険に変えると、後から収入が増えて「元の保障額に戻したい」と考え直しても、簡単には戻せません。
保険会社によっては元に戻す手続き(復旧)が可能な場合がありますが、健康状態の再告知や医師の査定のクリア、払い済にしていた期間中の保険料の払い込みや場合によっては利息の返済などの必要があり、また、保険会社の定める期間中を過ぎると復旧出来ない事もあります。加入時より年齢が上がっている分ハードルが高くなります。
デメリット3:加入してすぐ変更すると元本割れしやすい
保険に加入してから2〜3年などの早い段階で払済保険にすると、貯まっている解約返戻金がほとんどありません。ですので、払済に出来ない場合があります。また、仮に払済保険に出来たとしても、保障額が極端に小さくなったり、支払った保険料に対して大きく損をするといった事がないよう事前の確認が必要です。
デメリット4:予定利率の高い「お宝保険」の強みが薄れる
1990年代などの金利が高かった時期に契約した保険は、「予定利率」が高く設定されています。
払済保険に変更すると、その高い利回りで運用できる元本自体が減ってしまうため、非常にもったいない選択になってしまいます。
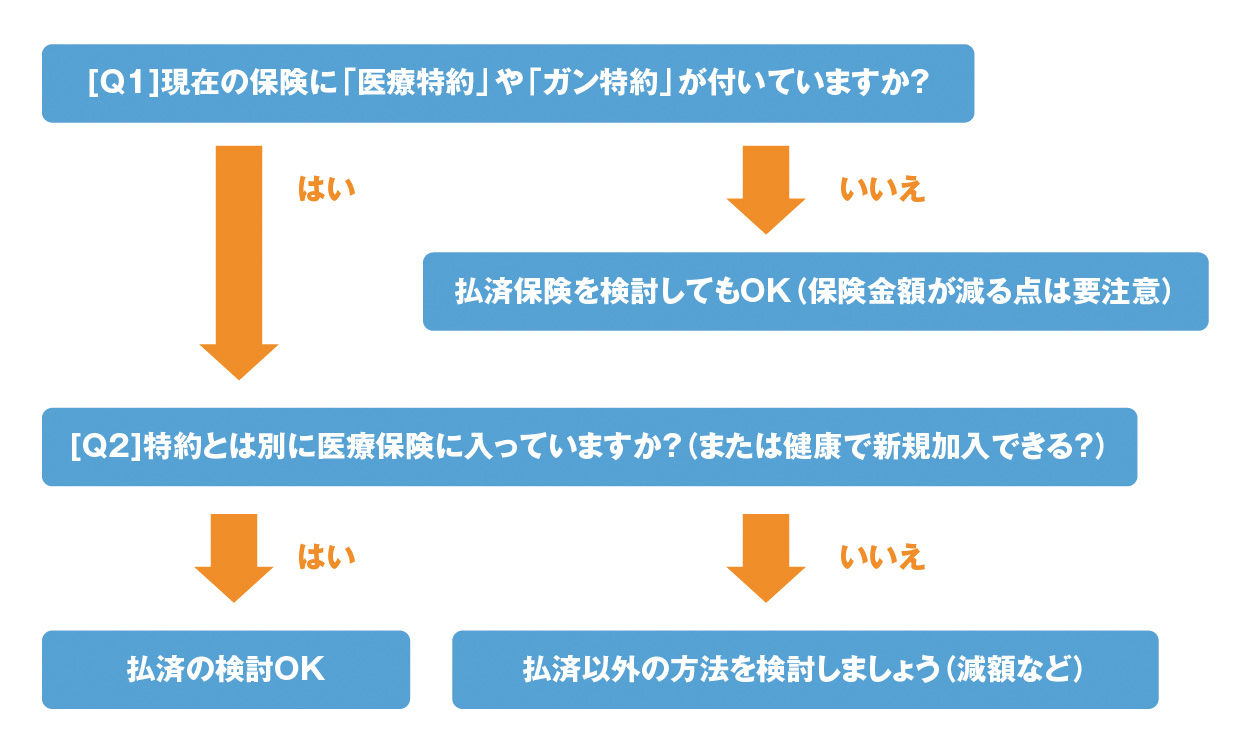
あなたは払済保険にするべき?1分でわかる自己診断チャート
自分が払済保険を選んでも問題ないか、以下の流れで確認してみましょう。
▼払済保険の適性判断フローチャート
無料保険相談を予約する
払済保険にする前に検討すべき2つの代替案
代替案1:「減額」で特約を残したまま保険料を安くする
「毎月の払込額を減らしたいけれど、医療特約は残したい」という場合は、「減額(げんがく)」という手続きが役立ちます。
減額とは、保障額を「500万円から250万円へ半分にする」といった形で小さくし、その分だけ毎月の保険料を下げる手法です。
一部解約の扱いとなるため特約をそのまま維持できるケースが多く、保障と家計のバランスを取りやすくなります。
代替案2:「契約者貸付」や「自動振替貸付」で一時的な困窮を乗り切る
「数ヶ月だけ資金繰りが厳しい」という状態であれば、解約返戻金の範囲内で資金を借り入れる「契約者貸付」や、保険会社が保険料を自動で立て替えてくれる「自動振替貸付」の利用も検討できます。
一時的なトラブルであれば、契約内容を変えずに乗り切る工夫を試してみる価値があります。
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!
払済保険の手続き手順と変更後の税金知識(FAQ)
FAQ1:払済保険にする手続きの流れは?
保険会社のカスタマーセンターや担当店舗へ連絡し、「払済保険への変更書類」を請求します。
書類が届いたら、変更後の保障額や解約返戻金の推移を確認し、署名・捺印をして返送すれば手続きは完了です。
通常、連絡から完了まで2週間〜1ヶ月程度かかります。
FAQ2:払済保険に変更すると税金は発生しますか?
払済保険へ契約変更を行った時点では、利益が確定していないため税金はかかりません。
ただし、将来的にその保険を解約して解約返戻金を受け取ったり、満期保険金を受け取ったりした際には、受け取った金額と払込保険料の差額に対して「一時所得」として所得税が課される場合があります。
3年連続 オリコン顧客満足度調査
保険相談ショップNo.1
安心の保険相談はほけんの110番!ご予約はこちら
まとめ:払済保険は特約失効のリスクを理解して慎重に判断しよう
払済保険は、月々の保険料負担を無くしながら保障を残せる便利な制度です。
しかし、主契約に付いている医療特約やガン特約が失効してしまう点や、途中で元の保障額に戻すのが難しい点など、見落としやすい注意点が存在します。
まずは手元にある保険証券や契約内容のお知らせを取り出し、特約が付いているか、解約返戻金がどのくらい貯まっているかを確認することから始めてみてください。
特約を残したい場合や自分での判断が難しい場合は、単独で判断せず、お金と保険の専門家であるファイナンシャルプランナーへ事前に相談することをお勧めします。
参考文献
[1] 生命保険商品と契約変更の手引き - 一般社団法人生命保険協会
[2] No.1755 払済保険へ変更したときの税務 - 国税庁
\全国120拠点以上の相談窓口/