前期前納とは?—保険料のまとめ払いの仕組み・メリットと注意点を解説—
保険会社から「保険料を前期前納にするとお得ですよ」と言われても、どんな仕組みなのか、途中で解約したらどうなるのか、不安が残る方は多いと思います。
この記事では、中小企業の経理担当者や個人の方に向けて、前期前納の意味、他の支払方法との違い、メリット・デメリット、事故時の対応、そして会計・税務の基本的な考え方を、できるだけ分かりやすく整理、解説します。
この記事でわかること 3 点
- 前期前納とは何か、保険料の支払方法の中でどう位置づけられるか
- 前期前納のメリット・デメリットと、途中解約時の注意点
- 個人・法人それぞれの会計・税務のざっくりした考え方と、専門家に相談すべきポイント
目次
前期前納とは?まずは意味と基本のイメージを押さえよう
前期前納とは、本来は分けて払う保険料を、あらかじめまとめて支払う方法です。
前期前納のシンプルな定義
例えば、本来は「毎年10万円を10年間払う」契約で、最初の数年分を契約当初にまとめて支払うような形です。契約期間そのものは変わらず、支払タイミングだけ前倒しするイメージです。
保険料の支払方法の種類と前期前納の位置づけ
代表的な支払方法は次の5つです。
- 月払:毎月一定額
- 年払:1年分をまとめて支払う
- 前期前納:複数年分を契約初期にまとめて支払う
- 全期前納:支払い期間の合計保険料を契約初期にまとめて全額支払う
- 一時払い:契約期間全体分を一度で支払う
前期前納は、年払と一時払いの中間的な選択肢と考えると分かりやすくなります。
無料保険相談を予約する
前期前納のメリット・デメリットを整理する
前期前納の代表的なメリット
主なメリットは次の3つです。
- 保険料が安くなる場合がある
- 商品によっては、月払より年払、年払より前期前納の方が総支払額が少なくなる場合があります。
- 支払の手間が減る
毎月の支払や口座振替の管理が減り、個人でも法人でも支払管理がシンプルになります。
資金に余裕があるタイミングを活かせるボーナスや決算後など、資金に余裕がある時期に、ある程度の保険料をまとめて支払っておけば、その後の毎月の支払を抑えられます。
前期前納のデメリット・注意点
一方で、次の点には注意が必要です。
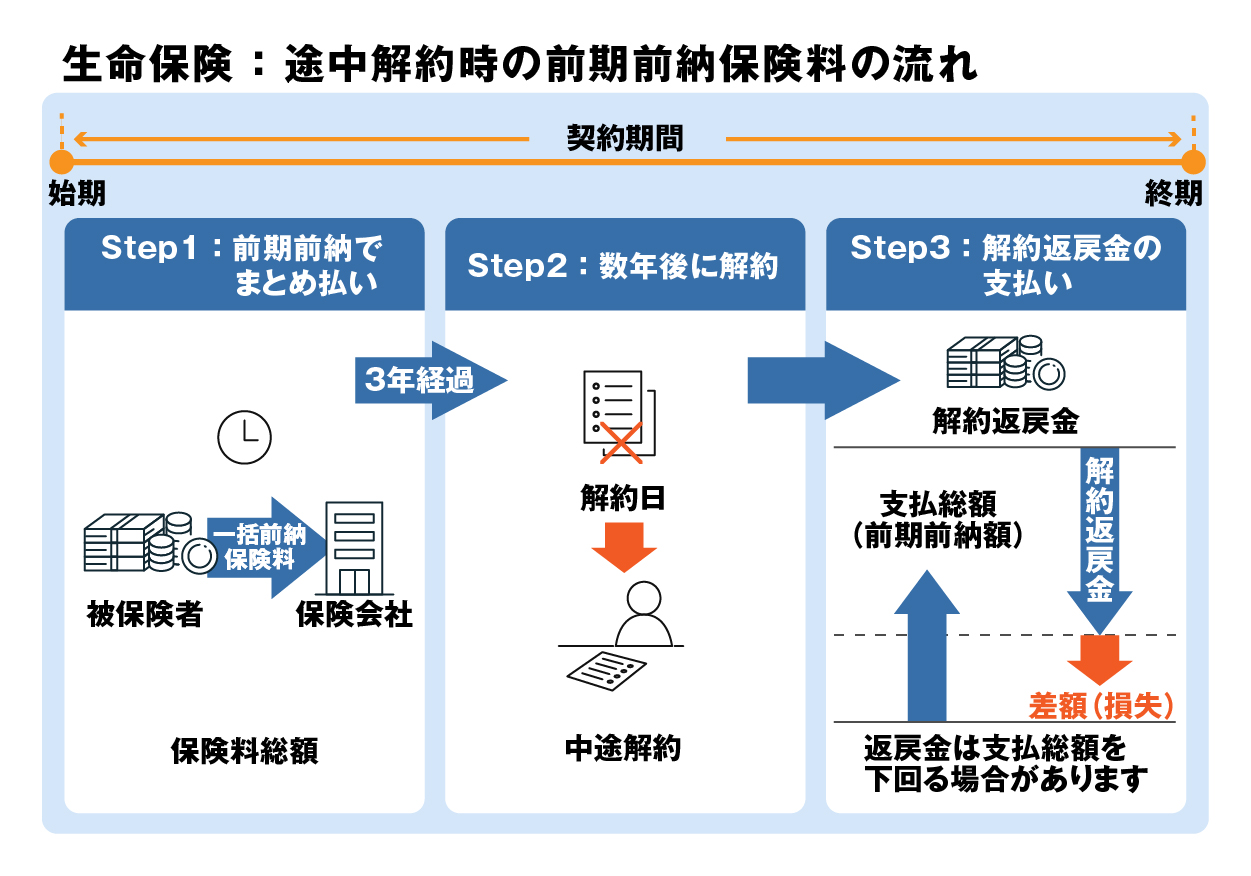
- 途中で予定を変えにくくなる
途中解約をすると「解約返戻金」が支払われますが、前期前納した金額がそのまま戻るわけではありません。 - 一度に大きな金額を支払う
数年分をまとめて払うため、1回あたりの支払額が大きくなり、家計や資金繰りへの影響が増えます。 - 他の用途に使える現金が減る
特に法人では、事業の変化が早い場合、現金をどこにどれだけ固定するかを慎重に考える必要があります。
個人と法人でメリット・デメリットの重みがどう違うか
- 個人:家計に十分な余裕があり、当面の大きな支出予定がなければ前期前納も候補になります。ただし、緊急資金が減りすぎないかを確認する必要があります。
- 法人:決算後などに資金に余裕があるとき、福利厚生や経営者の保障とあわせて検討します。事業計画や設備投資予定と合わせて、税理士と相談しながら金額を決めるのが安全です。
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!

「前期前納」と「前払費用」の違いをやさしく理解する
用語の整理:「前期前納」「前払費用」「長期前払費用」
言葉の「使われる場面」が違います。
- 前期前納:保険会社が使う、保険料の支払方法の呼び方
- 前払費用:会計上の勘定科目。すでに払ったが、まだサービスを受けていない部分を資産として計上する際に使います。
- 長期前払費用:1年を超えて効果が続く前払費用をまとめるときに使われることがあります。
前期前納で支払った保険料の一部が、会計上は前払費用として処理されることがある、という関係です。
なぜ混同しやすいのか?
「前期前納した保険料は全部その年の費用にしてよい」といった誤解が起こりやすいのは、「支払方法」と「会計処理」を同じものと考えてしまうからです。
- 前期前納はいつ払うかの話
- 前払費用・長期前払費用はどのタイミングで費用にするかのルール
この2つを分けて考えると、整理しやすくなります。
安心の保険相談はほけんの110番!ご予約はこちら
前期前納を選ぶか迷ったときの考え方(判断の3ステップ)
ステップ1:なぜ前期前納を検討しているのか目的を言語化する
次のような理由を紙に書き出してみます。
- 保険料の割引を受けたい
- 支払の手間を減らしたい
- 今、手元資金に余裕がある
目的によっては、前期前納でなく年払への変更で足りる場合もあります。
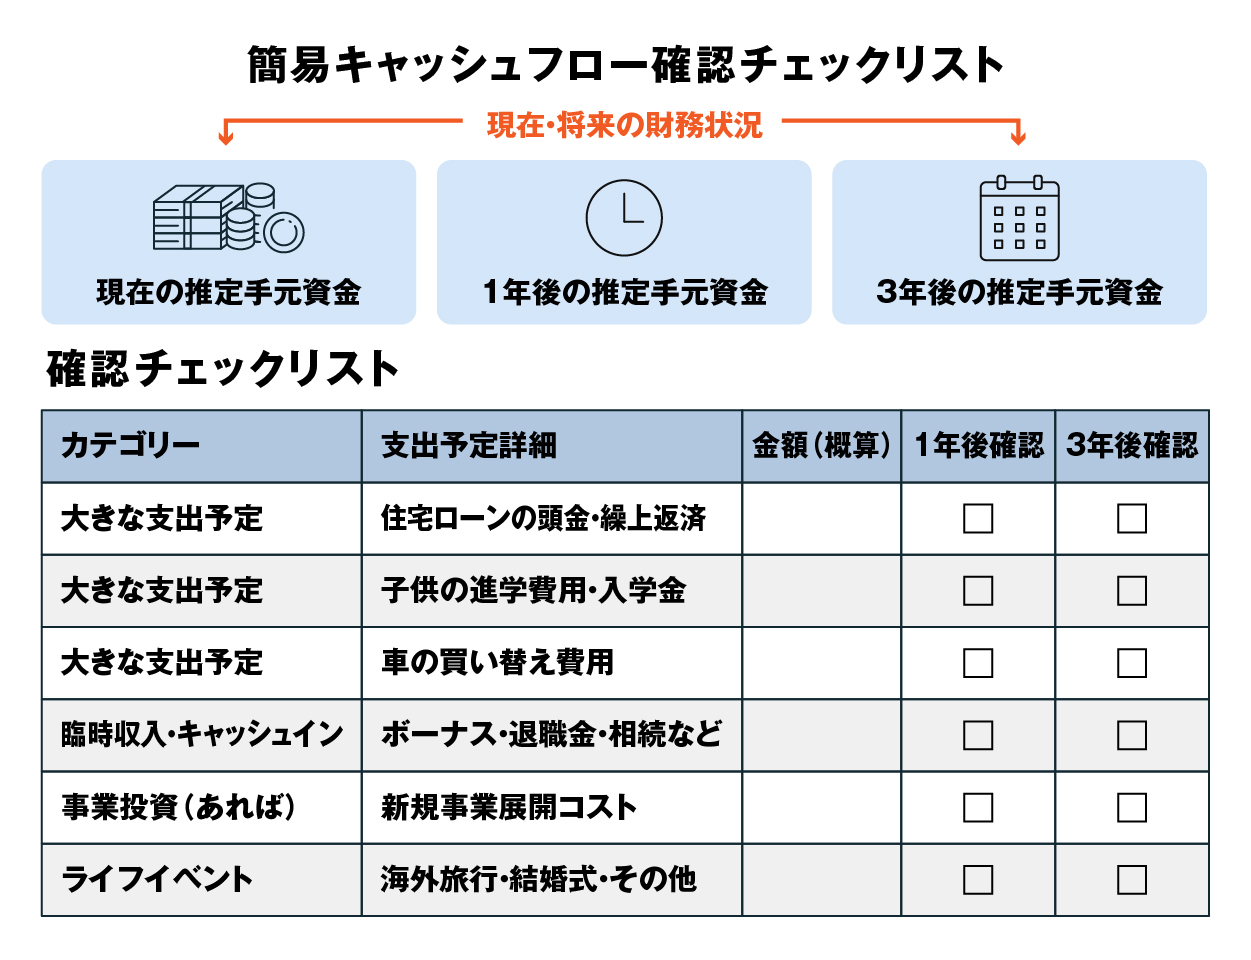
ステップ2:お金の余裕とキャッシュフローを確認する
- 個人なら、生活費の予備資金を残したうえでまとめ払いしても大丈夫かを確認します。
- 法人なら、今後の投資計画や返済予定を一覧にし、現金が足りなくならないかをチェックします。
ステップ3:途中で予定変更・解約する可能性を見積もる
- 個人:結婚・出産・転職・住宅購入などの予定
- 法人:事業方針の変更、経営体制の変更
途中で解約する可能性が高いなら、前期前納よりも年払や月払の方が良いケースもあります。
検討するときは、担当者から「途中解約した場合の解約返戻金のイメージ」を必ず確認しておくと安心です。
会計・税務の基本的な考え方(個人・法人の概要)
個人の場合の会計・税務のざっくりしたイメージ
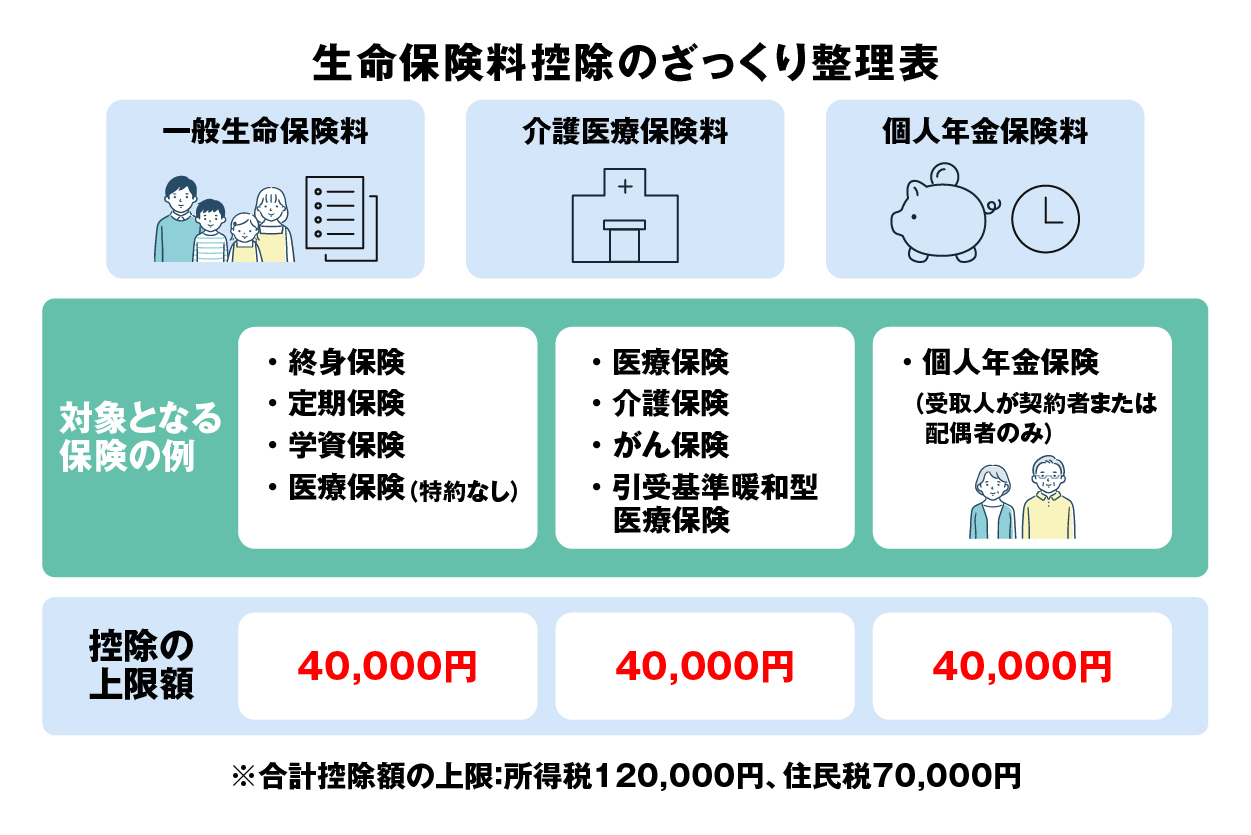
個人の保険料は一般には生活費ですが、生命保険料控除などを通じて税金に影響する場合があります。[1]
前期前納だからといって、控除の仕組みが特別に変わるわけではなく、保険の種類や契約形態によって取り扱いが決まります。[1]
法人の場合の会計・税務の基本的な考え方
法人が前期前納で支払った保険料は、保険期間に合わせて期間按分して費用計上する形が一般的です。[1][2]
- まだ対象期間が来ていない部分は「前払費用」として資産計上
- 各決算期に、前払費用から費用へ振り替え
※保険の種類や契約内容によって税務上の扱いが変わるため、国税庁の情報や税理士の助言を必ず確認する必要があります。[1][2]
この記事で分かる範囲と、専門家に任せるべき範囲
この記事は、前期前納の全体像と会計・税務の概要を整理したものです。具体的な処理は、会社の状況や契約内容によって変わります。
次のような場合は、必ず税理士・公認会計士に相談してください。
- 大口の前期前納を検討している
- 解約や契約変更を予定している
- 節税を意識した法人保険を検討している
「本記事の内容は一般的なルールおよび執筆時点の情報に基づいており、特定の会社・個人の税務判断を行うものではありません。具体的な処理については、税理士・公認会計士などの専門家にご相談ください。」
無料保険相談を予約する
よくある質問(FAQ)
Q1:前期前納と一時払いは何が違いますか?
A: 前期前納は「数年分をまとめて払う方法」、一時払いは「契約期間全体分を一度に払う方法」です。一時払いの方が、より大きな金額を一度に支払う点で前倒し度合いが強くなります。
Q2:前期前納にできる保険と、できない保険の違いは?
A: 前期前納の有無は商品ごとに異なります。一定期間の保障を提供する生命保険・医療保険などで用意されていることが多いものの、すべての保険で選べるわけではありません。パンフレットや担当者への確認が必要です。[2][3]
Q3:途中で解約した場合、前期前納した保険料はどうなりますか?
A: 多くの保険では解約返戻金が支払われますが、前期前納した金額がそのまま戻るわけではありません。契約内容や経過期間によって返戻金の割合が変わるので、「〇年後に解約した場合の返戻金の目安」を事前に確認しておくことが欠かせません。[3]
Q4:法人で前期前納した保険料は、全額その期の費用になりますか?
A: 一般には、前期前納した保険料をすべてその期の費用にすることはなく、保険期間に応じて前払費用として資産計上し、各期に費用化していきます。[1] 実際の処理は税理士と相談してください。
Q5:前期前納を選ぶかどうか、誰に相談するのが良いですか?
A: 保険の内容やライフプラン・事業計画まで含めて相談するなら、保険相談窓口やファイナンシャルプランナーが候補になります。会計・税務の扱いについては、必ず税理士・公認会計士に確認します。保険と税務の両面を見てくれる体制を整えると、判断がしやすくなります。[1][2][3][4][5]
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!
まとめ&次にとるべき行動
本記事のポイント3つのおさらい
前期前納とは、保険料をまとめて前倒しで支払う方法であり、支払方法の一つです。
割引や支払の手間削減といったメリットがある一方で、途中で予定を変えにくくなるデメリットもあります。キャッシュフローや解約の可能性をあわせて考える必要があります。
会計・税務の取扱いは個人と法人で考え方が異なり、具体的な処理は税理士・公認会計士と相談する必要があります。この記事は、その前提知識を整えるガイドです。
前期前納を検討している方への具体的な次の一歩
前期前納の提案を受けて迷っている場合は、次の流れで整理してみてください。
- 前期前納を検討している理由を書き出す
- 家計や会社のキャッシュフローを簡単な表にまとめる
- 途中解約した場合の解約返戻金のイメージを担当者に確認する
そのうえで、保険の相談窓口を利用し、前期前納を含めた支払方法全体を一緒に整理すると、より安心して決められます。店舗でもオンラインでも、今の状況や不安を踏まえた提案が受けられます。
参考文献
[1] 保険料等 - 国税庁
[2] No.5364 定期保険及び第三分野保険の保険料(保険料に相当多額の前払部分の保険料が含まれない場合)の取扱い(令和元年7月8日以後契約分) - 国税庁
[3] 前納・一括払込 - 公益社団法人生命保険ファイナンシャルアドバイザー協会
\全国120拠点以上の相談窓口/