養老保険の解約返戻金―ピーク時期・解約以外の賢い選択肢―
養老保険の解約返戻金とは、毎月払い込んできた保険料がどれくらい戻ってくるかを示す大切なお金です。加入してからの年数によって戻ってくる金額は大きく変わり、満期時に返戻率が最も高くなります。
支払いが厳しくなったからといって途中で慌てて解約すると、解約控除という手数料が引かれ元本割れを起こしかねません。損をしないためには、事前に解約返戻金のピーク時期や税金(一時所得)の計算方法を把握し、場合によっては解約せずに保障を残す「払済保険」などの代替案を選ぶ姿勢が欠かせません。
この記事でわかること 3 点
- 養老保険の解約返戻金が元本割れする仕組みと返戻率がピークになるタイミング
- 解約返戻金にかかる税金の計算方法と確定申告がいらないケース
- 保険料の支払いを止めて保障を残す「払済保険」など解約以外の選択肢
目次
養老保険の解約返戻金とは?仕組みと元本割れする理由
養老保険は、万が一のときの死亡保障と、満期まで無事に過ごしたときのお祝い金を兼ね備えた保険商品です。途中で契約を終了すると、保険会社に積み立てられていた「責任準備金」から解約返戻金が支払われます。
解約して戻ってくる金額は、それまで払い込んだ保険料の総額よりも少なくなるケースが珍しくありません。
養老保険の構造と解約返戻金が支払われる仕組み
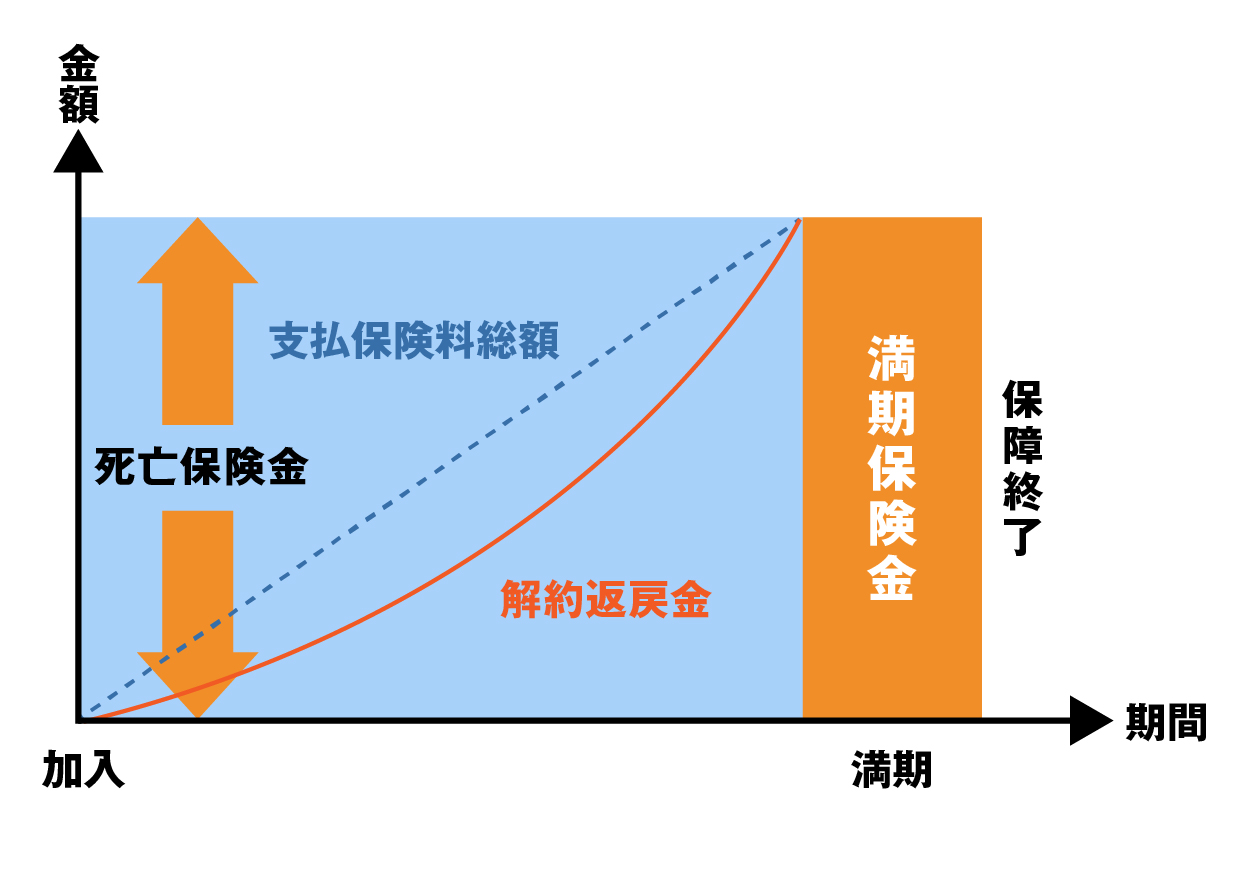
毎月支払う保険料の一部は、万が一の死亡保障に充てる費用や保険会社の運営経費として使われています。残りの部分が将来の満期保険金や解約返戻金のために積み立てられていく構造です。
積立が進むにつれて返戻金は増えていきますが、契約してすぐの段階では貯蓄に回るお金がまだ少ないため、解約しても手元に戻る金額はごくわずかな事もあります。
なぜ早期解約は損をするのか?「解約控除」の壁
加入して数年のうちに解約すると、解約控除という手数料が積み立てから引かれます。大半の保険会社は契約手続きにかかった経費などを最初の段階で回収する仕組みになっているためです。
早期に解約手続きを行うと、積み立てが十分に貯まっていない状態からさらに解約控除が差し引かれます。結果として、払込保険料の合計を大幅に下回る「元本割れ」が発生してしまう事が多く見受けられます。
▼養老保険の責任準備金と解約控除の仕組みイメージ図
無料保険相談を予約する
返戻率はいつピークになる?経過年数別のシミュレーション
払った保険料に対して何パーセント戻ってくるかを表す指標を「返戻率」と呼びます。返戻率は契約期間の経過に伴って上がり、満期時にピークを迎えます。
どのタイミングで解約するといくら手元に残るのか、具体的な数値で確認しておきましょう。
返戻率の計算方法と経過年数による推移グラフ
返戻率は「解約返戻金額 ÷ 払込保険料総額 × 100」の計算式で割り出します。
保険商品にもよりますが、一般的に契約直後の解約返戻率は10〜50%程度にとどまりますが、解約控除の適用期間が終わると徐々に返戻率が増加しはじめます。満期時にはあらかじめ約束された満期保険金と同等の金額を受け取れる仕組みです。
【事例別】5年目・10年目で解約した場合の具体例
例えば「30歳で加入・20年満期・月払保険料2万円(総額480万円)」のケースを想定します。5年目での解約が返礼率50%、10年目の場合は80%とした場合に、
5年目(払込120万円)で解約すると返戻金は約60万円(返戻率50%)となり、60万円ほどの損が生じます。10年目(払込240万円)まで払っても約192万円(返戻率80%)にとどまり、48万円ほど減ってしまう計算です。
私がお客さまから相談を受けた際にも、あと1年待つだけで返戻率が15%上がり、数十万円の損を回避できた方がいらっしゃいました。解約手続きの書類を提出する前に、必ず担当者や保険証券、マイページ等で「翌年以降の返戻金の推移」を調べておきましょう。
※上記はあくまでも一例であり、実際の解約返戻金や返礼率は各保険会社の設計資料や保険証券でのご確認、または、保険会社へお問合せいただく必要があります。
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!

解約返戻金にかかる税金と確定申告のルール
解約して手に入れたお金は、税法上で「一時所得」に分類されます。払った金額よりも多く戻ってきた場合は所得税の対象になる場合がありますが、一定の控除枠が用意されています。
解約返戻金は「一時所得」!課税対象になる計算式
解約返戻金から税金を計算する際は、以下の式を使って課税対象額を求めます。
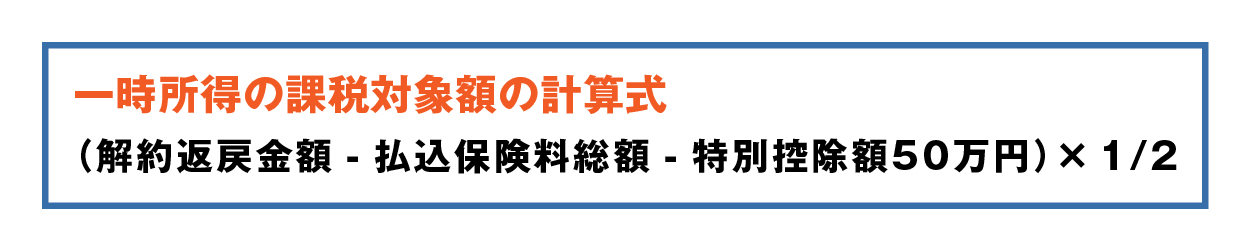
国税庁の「タックスアンサー No.1755 生命保険契約に係る解約返戻金等」が示すとおり、戻ってきた金額から支払った保険料を差し引き、そこからさらに50万円を引いた残りの半分が課税対象です。
確定申告が必要なケース・不要なケースの判定基準
返戻金から払込保険料を引いた利益が50万円以下であれば、特別控除が適用されて課税対象額は0円になります。元本割れしている場合や利益が50万円に届かないケースでは税金がかからず、確定申告の手続きも要りません。
一方で、途中解約でも解約返戻金が払込保険料より50万円を超えて多く戻ってきた場合は、翌年の2月16日から3月15日までの間に確定申告を行う義務が発生します。
安心の保険相談はほけんの110番!ご予約はこちら
解約するべき?判断に迷ったときのチェックフローチャート
毎月の保険料負担を減らしたいからといって、すぐに解約の判断を下す必要はありません。目的やお金の状況に合わせて別の手続きを選ぶと、損失を抑えられます。
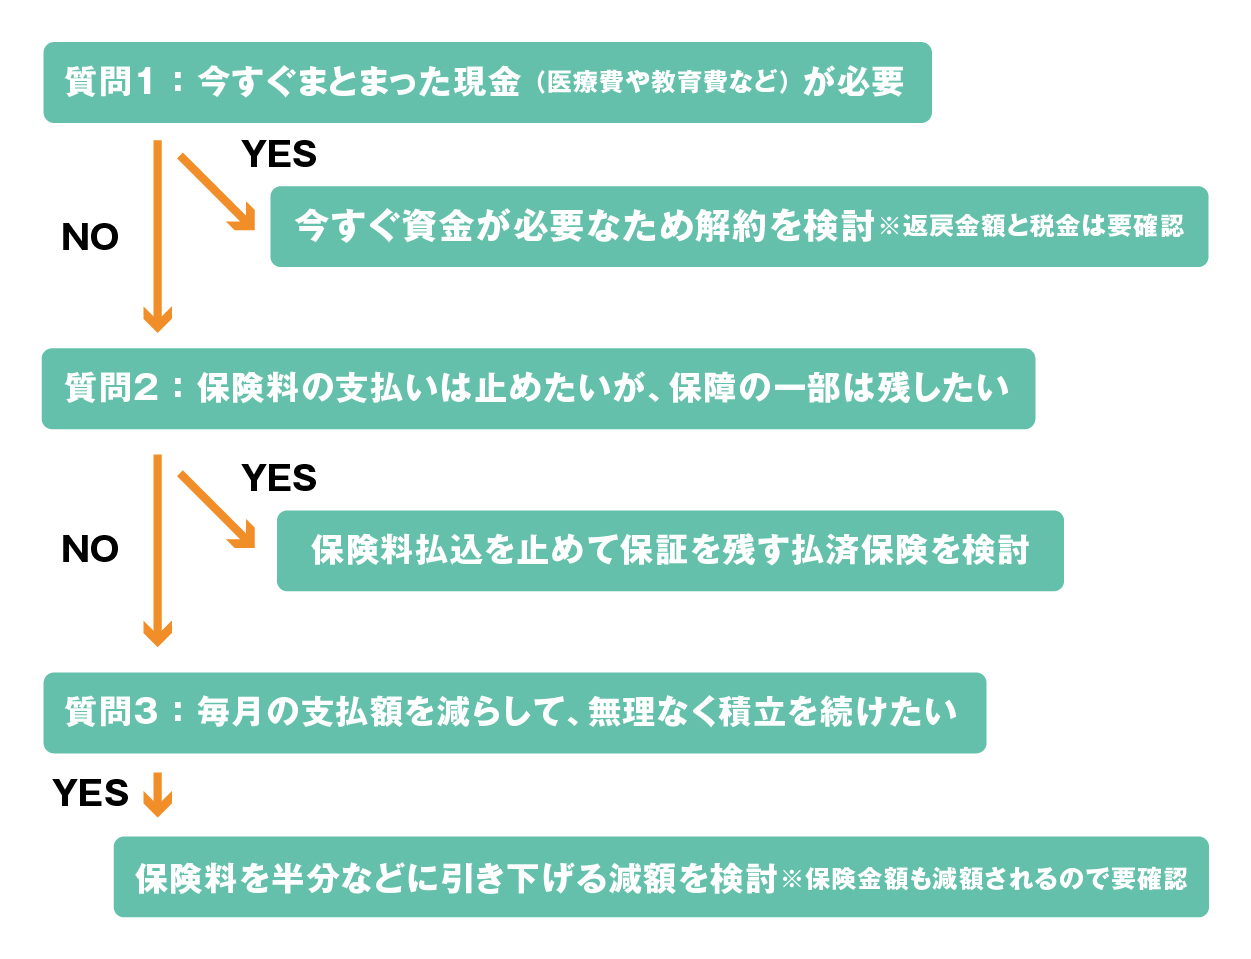
「解約・払済保険・減額」あなたの最適解がわかる診断チャート
以下の質問に順番に答えていくと、取るべき手段が見えてきます。
▼解約 or 払済保険 or 継続の判断フローチャート
解約以外の賢い選択肢「払済保険(はらいずみほけん)」とは?
払済保険とは、毎月の保険料支払いをストップし、その時点での解約返戻金を元手にして同じ保険期間の保障を買い直す仕組みです。
保障される金額は元の契約より下がりますが、元本割れのリスクを避けながら死亡保障を維持できます。毎月の固定費を抑えたいものの保障をなくしたくない場面では、非常に頼りになる選択肢です。
毎月の負担が重いから解約したいとおっしゃるご相談者のうち、8割以上の方にとって払済保険への切り替えが納得のいく解決策になっています。損を確定させずに固定費を削れる点が大きな魅力です。
急な資金ニーズなら「契約者貸付制度」も検討しよう
「数ヶ月だけ一時的に現金が必要だが、保険は解約したくない」というときは、契約者貸付制度が活用できます。解約返戻金の一定範囲内(7〜9割程度)で保険会社からお金を借り入れられる仕組みです。
解約せずに資金を調達できるため保障はそのまま継続します。ただし借りたお金には所定の利息がつくため、利率を確認し、返済計画を立てた上で利用してください。
養老保険の解約手続き 3ステップと注意点
解約を決めた場合は、3つのステップで手続きを進めていきます。
ステップ1:保険証券の準備と解約返戻金の事前確認
まずは手元に保険証券を用意し、カスタマーセンターやWebのマイページで「本日解約した場合の正確な返戻金金額」を確認、または問い合わせます。契約日や保障内容を証券で確認しながら進めるとスムーズです。
ステップ2:解約請求書の請求と記入
電話やマイページから解約手続きを申し込み、保険会社から送られてくる「解約請求書」を受け取ります。氏名や証券番号、振込先口座情報を記入し、必要に応じて本人確認書類のコピーを同封します。
ステップ3:書類返送と返戻金の振り込み確認
記入した書類を郵送で提出します。書類に不備がなければ、保険会社に到着してから数日〜1週間ほどで指定口座に解約返戻金が振り込まれます。通帳やネット口座で着金を確認したら完了です。
無料保険相談を予約する
よくある質問(FAQ)
養老保険の解約にあたって多く寄せられる疑問に答えます。
Q1: 養老保険を解約したら、保障はいつまで続きますか?
書類を保険会社が受理し、書類に不備がなければ受領日=解約日となるのが一般的で、解約日をもって保障は終了します。解約後に病気や事故で亡くなっても死亡保険金は受け取れません。家族のための保障が必要な場合は、事前に別の掛け捨て保険などを契約してから解約手続きを進めてください。
Q2: 契約者と受取人が異なる場合、解約返戻金に贈与税がかかりますか?
保険料を払っていた人と解約返戻金を受け取る人が違う場合、一時所得ではなく「贈与税」が課税されます。贈与税は年間110万円の基礎控除を超えた部分にかかるため、受け取る名義を誰に設定しているか事前に契約内容を確かめましょう。
Q3: 養老保険の解約返戻金の仕組みはどれも同じですか?
一般的な養老保険の基本的な仕組みは、ほぼどの保険会社でも同じで、早期解約で解約控除が引かれる点や税金の計算ルールも変わりません。正確な返戻金額を知りたいときは、保険会社のヘルプデスクやマイページで返戻金額を確認してください。
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!
まとめ:養老保険の解約は返戻率と代替案を比較して判断しよう
養老保険の解約返戻金は、加入年数が浅い時期に解約すると大きく元本割れしてしまいます。満期直前のピーク時期まで待てるかどうかをしっかり見極めましょう。
また、手に入る利益が50万円以下であれば一時所得の控除枠に収まるため税金はかかりません。もし毎月の支払いが苦しくて解約を考えているのなら、手元の保障を残せる「払済保険」への変更も合わせて検討してみてください。
加入中の保険証券を開いて「今の返戻金」と「今後の推移」をチェックする作業が、損をしない見直しの第一歩です。自分のライフプランに合った選択肢を見つけ出し、賢く家計を整えていきましょう。
養老保険のことで困ったら【ほけんの110番】にご相談ください
どうすればよいか分からないときは、プロのアドバイスを受けることが賢明です。【ほけんの110番】では養老保険についてはもちろん、あなたのライフプランに合った考え方をトータルでサポートします。
ご相談は以下の3つの方法からお選びいただけます:
- 店舗相談
全国に展開する相談ショップで、専門のアドバイザーが対面でじっくりとご相談に応じます。資料を見ながら具体的な説明を受けられるため、保険の仕組みをしっかり理解したい方におすすめです。 - オンライン相談
ご自宅からオンライン面談で気軽に相談できます。移動時間がなく、お子様連れでも安心。画面共有機能で資料を見ながら説明を受けられるので、店舗と同等のサービスが受けられます。 - 訪問相談
ご自宅やお近くのカフェなど、ご希望の場所にアドバイザーが伺います。ご家族全員でじっくり相談したい方や、お時間の調整が難しい方に便利です。
いずれの相談方法も相談料無料です。まずはあなたのライフプランや保険に関する疑問・不安をお聞かせください。養老保険に限らず様々な選択肢から、あなたに最適なプランをご提案いたします。
参考文献
[1] 国税庁 タックスアンサー No.1755 生命保険契約に係る解約返戻金等 - 国税庁
[2] 主契約の種類>養老保険 - 公益財団法人生命保険文化センター
\全国120拠点以上の相談窓口/