定期保険特約付終身保険とは?―更新で後悔しない仕組みと見直し4つの選択肢―
10年ごとにやってくる保険の更新案内を見て、「こんなに保険料が上がるなんて聞いていない」と驚く方は少なくありません。
定期保険特約付終身保険は、一生涯の保障である「終身保険」に、期間限定の大きな保障である「定期保険」を組み合わせた仕組みになっています。
保障の手厚さに惹かれて加入したものの、更新のたびに毎月の支払いが重くなり、家計を圧迫してしまうケースが目立ちます。
この記事では、定期保険特約付終身保険の基本的な仕組みから、更新で保険料が急増する理由、書籍や実際の相談現場で使われる家計の負担を抑えるための具体策までを詳しく説明します。
現状の保障内容を正しく整理し、自分にとって本当に必要な準備を見極めていきましょう。
この記事でわかること 3 点
- 定期保険特約付終身保険の基本構造とメリット・デメリット
- 10年ごとの更新で毎月の保険料が急増する仕組みと具体的な金額の変化
- 保険料を抑えつつ必要な保障を残す「4つの見直し選択肢」と注意点
目次
定期保険特約付終身保険とは?基本構造をわかりやすく解説
定期保険特約付終身保険の全体像をつかむには、保障内容がどのように構成されているかを知る必要があります。
この保険は、土台となる「主契約」と、そこに上乗せする「特約」の2つで構成されています。
土台となる主契約は「終身保険」です。
万が一の際にお金が支払われる保障が一生涯続き、途中で解約した場合でも解約返戻金を受け取れる蓄えとしての性質を持ちます。
一方で、上乗せ部分の特約には「定期保険」が使われます。
10年や15年といった決められた期間だけ、死亡保障の金額を大きく増やす役割を果たします。
家で例えるなら、土台にある頑丈な1階部分が終身保険で、家族の成長に合わせて一時的に増築した2階部分が定期保険特約です。
子どもの成長期など、まとまったお金が必要な時期に合わせて大きな安心を用意できる設計になっています。
▼定期保険付き終身保険のイメージ
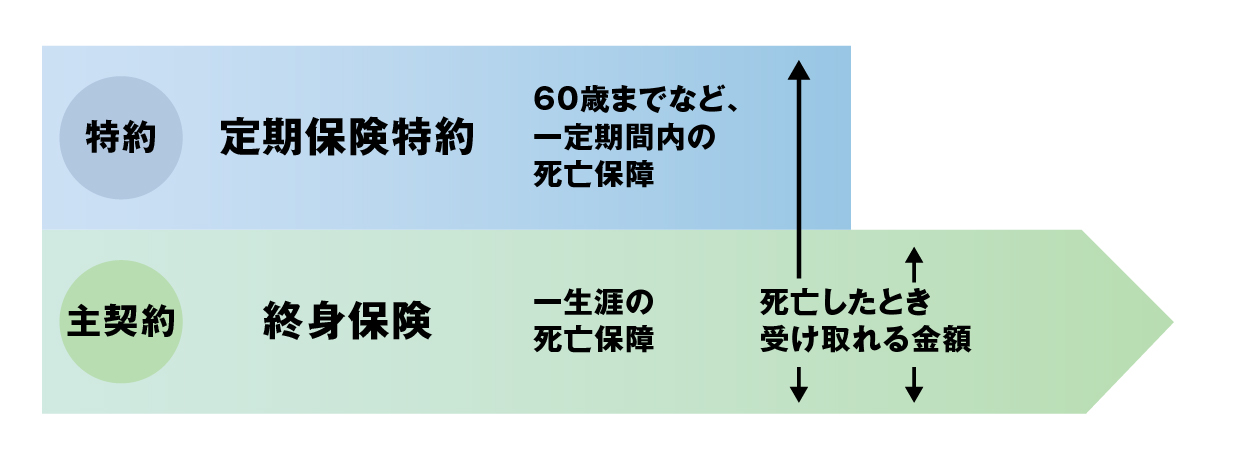
定期保険特約で、子供が独立するまでの期間など、必要な期間の死亡保障を手厚くする
主契約(終身保険)と特約(定期保険)の違い
主契約である終身保険は、死亡保障が途切れることがありません。
何歳で亡くなったとしても受取人に保険金が支払われるため、葬儀費用や遺族に残す資金として活用できます。
支払った保険料の一部が積み立てられていくので、将来の資産形成としての側面も備えています。
対照的に、特約の定期保険は「掛け捨て」の仕組みです。
あらかじめ設定した期間内に万が一のことが起きた場合にのみ、まとまった保険金が下ります。
満期を迎えても満期保険金は出ず、掛け捨てになる代わりに、少ない保険料で大きな死亡保障を買える特徴があります。
1本で大きな保障を準備できる仕組み
この商品が普及した理由は、1つの契約で死亡保障・医療保障・貯蓄の機能をすべてカバーできる手軽さにあります。
本来なら「一生涯の保障」「死亡時の生活費」「入院費用」を準備しようとすると、複数の保険会社と個別に契約を結ばなければなりません。
定期保険特約付終身保険を選べば、手続き窓口を1つにまとめられます。
働き盛りで子どもが小さく、死亡保障が最も必要な時期に数千万円規模の安心を準備できる点が、多くの加入者に選ばれてきた理由です。
無料保険相談を予約する
定期保険特約付終身保険のメリット・デメリット
どんな保険にも良い点と注意すべき点が存在します。
加入時の魅力を再確認しつつ、後々になって発生する困りごとについてもあらかじめ把握しておきましょう。
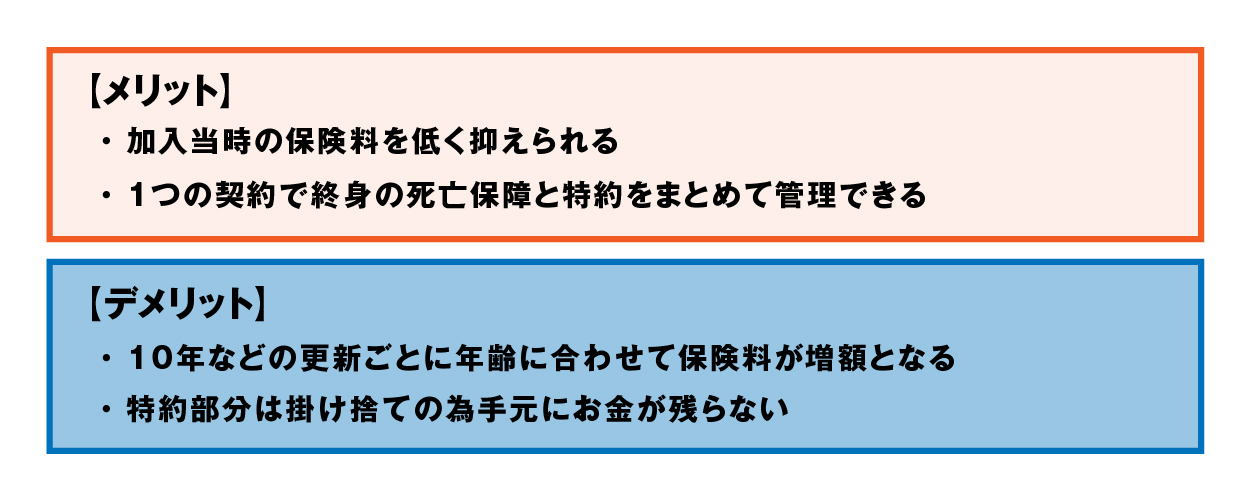
メリット:若いうちに少ない負担で手厚い保障を持てる
最大の魅力は、若い時期に手頃な保険料で大きな死亡保障を確保できる点にあります。
もし同じ金額の死亡保障をすべて「終身保険」で準備しようとすると、毎月の保険料は非常に高額になり、家計を圧迫しかねません。
定期保険特約を活用すれば、死亡保障が必要な子育て期だけに絞って大きな金額を設定できるため、無理のない支払額で家族を守れます。
デメリット:更新時の保険料急増と仕組みの難解さ
一方で、期間が満了したあとの「更新」に大きな落とし穴が潜んでいます。
特約部分は数年ごとに期間が切れるため、契約を続けるには更新手続きが必要です。
その際の保険料は更新時の年齢で再計算されるため、保険料が年齢分上がります。
また、特約の種類が多岐にわたり、自分の支払ったお金が主契約と特約のどちらにいくら充てられているかが分かりにくい点もデメリットです。
▼メリットとデメリットの整理
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!

【注意】10年ごとの更新で保険料が上がる理由と具体シミュレーション
「更新案内を見たら毎月の支払額が1.8倍になっていた」というご相談は非常に多く寄せられます。
なぜこれほどまでに保険料が上がってしまうのか、そのカラクリを数値で確認してみましょう。
なぜ更新すると保険料が高くなるのか?
保険料を決める主な要素は「年齢(死亡率)」です。
人間は年齢を重ねるほど、病気にかかるリスクや死亡する確率が高くなります。
定期保険特約を更新する際は、加入した当時の年齢ではなく、更新を迎えた時点の年齢で保険料を改めて算出し直します。
30歳で加入した保険を40歳で更新する場合、40歳時点の死亡率をもとに計算するため、保障額が同じであっても保険料は必然的に高くなります。
相談の現場では、特約部分の保険料が2倍近くに跳ね上がるケースに遭遇することもあります。
「同じ保障内容なのに急に値上がりして払えない」とお困りの声もあり、更新案内が手元に届いたタイミングこそ、保険を見直す絶好の機会です。
安心の保険相談はほけんの110番!ご予約はこちら
更新案内が届いたら!失敗しない見直し4つの選択肢
更新案内が届いた際、選択肢は「提示された通りに更新する」だけではありません。
現状の家計と必要な保障に合わせて、以下の4つの対処法から最適なルートを選びましょう。
▼見直し方法の判断チャート
- 持病があり新しい保険に入れない ➔ 【選択肢1】そのまま更新 or 減額更新
- 万が一の保障はもう十分低くて良い ➔ 【選択肢2】特約解約(主契約のみ残す)
- 保険料を下げて保障も手厚くしたい ➔ 【選択肢3】他社の単体保険へ乗り換え
- 担当者から下取りを提案された ➔ 【選択肢4】転換(注意点を要確認)
選択肢1:そのまま更新する(保障を減らさず維持したい場合)
健康状態に不安があり、新しく別の保険に入り直すのが難しい場合は、現在の契約をそのまま更新する形をとります。
定期保険特約の更新には健康状態の告知や医師の査定が不要なため、持病があっても確実に向こう10年の保障を継続できます。
保険料の上昇を少しでも抑えたい場合は、特約の保障額を3,000万円から1,500万円に減らす「減額更新」を選ぶと、支払額の増加を和らげられます。
選択肢2:特約(定期保険)だけを解約し、主契約(終身保険)を残す
子どもが独立して大きな死亡保障がいらなくなった場合や、毎月の支払いを大幅に減らしたい場合に適した方法です。
掛け捨て部分である定期保険特約だけを解約し、土台である終身保険部分のみを残します。
特約を外せば、毎月の保険料は主契約の分(数千円程度)だけに下がります。
積み立ててきた終身保険の価値を損なうことなく、一生涯の保障を手元に残せる点がメリットです。
選択肢3:別の保険(収入保障保険・医療保険など)へ乗り換える
必要な保障額を確保しつつ固定費を削りたいなら、他社の単体保険への乗り換えが力になります。
たとえば、子どもが成長するにつれて年々必要な死亡保障額は減っていくため、保障額が三角形状に減っていく「収入保障保険」を選ぶのが近道です。
同じ死亡保障を用意する場合でも、更新型に比べて保険料を半額近くまで抑えられるケースが多くあります。
健康状態に問題がなければ、主契約だけを残して不要な特約を外し、不足分を単体の収入保障保険で補う組み合わせが最も合理的です。
選択肢4:今の保険を「転換(下取り)」して新しい保険にする
保険会社の担当者から「現在の保険を下取りにして、新商品に切り替えましょう」と提案されるケースが「転換」です。
現在の保険の解約返戻金などを新しい保険の頭金として充てるため、一時的に月々の支払いを低く抑えたように見せることができます。
一見お得に思えますが、安易に飛び付くと過去の有利な条件を失ってしまうおそれがあります。
「転換(下取り)」を勧められた際の注意点とチェックリスト
担当員から勧められるまま転換契約を結んでしまい、後から「こんなはずではなかった」と後悔する事例が後を絶ちません。
契約内容を変更する前に、リスクを正しく把握しておきましょう。
転換で失われる「高い予定利率(お宝保険)」のリスク
1990年代から2000年代前半にかけて加入した終身保険は、予定利率(運用利回り)が高く設定されています。
金融業界ではこれらを「お宝保険」と呼び、保有しているだけで高い利回りが保証される貴重な財産です。
転換を行ってしまうと、過去の契約が解約扱いとなり、新しい低い予定利率が適用されてしまいます。
一度手放した高い利回りの契約は二度と元に戻せません。
生命保険文化センターの公表資料によれば、転換手続きの際は既存契約の予定利率や解約返戻金の取り扱いについて十分な確認が必要だとされています [1]。
言葉巧みな「保険料が据え置きになります」というフレーズだけで判断せず、利回りを手放してまで切り替える価値があるかを冷静に見極めなければなりません。
担当者に確認すべき「3つの質問リスト」
転換を提案されたら、書類にサインする前に担当者へ以下の3つの質問を投げかけてみてください。
▼担当者への確認チェックリスト
- 質問1:
「今の主契約(終身保険)の予定利率は何%ですか?」 - 質問2:
「転換せず、特約だけを解約して主契約を残した場合、毎月の保険料はいくらにかかりますか?」 - 質問3:
「主契約を残したまま、不足する死亡保障を収入保障保険で補った場合のシミュレーションを見せてくれますか?」
転換を勧められたら、提示されたプランだけに頼らず「主契約を残して、足りない分だけ安い掛け捨て保険に入る」という比較案を出してもらいましょう。
昔の有利な利率を残したまま他社保険を組み合わせる方が、結果的に総支払額を大きく節約できるケースが多々あります。
無料保険相談を予約する
よくある質問(FAQ)
Q1:定期保険特約だけを解約することはできますか?
はい、特約部分だけの解約手続き(特約解約)は可能です。
主契約である終身保険を残したまま、不要になった定期保険特約や医療特約のみを取り外せます。
保険会社のカスタマーセンターや担当者に「特約解約の手続き書類を送ってほしい」と伝えて進めましょう。
Q2:途中で解約した場合、解約返戻金はもらえますか?
主契約の終身保険部分に対応した解約返戻金を受け取ることができます。
加入期間に応じて貯まった金額が指定口座に振り込まれます。
ただし、定期保険特約部分は掛け捨ての構造になっているため、特約の解約による返戻金は原則として発生しません。
Q3:定期保険と終身保険を別々で買うのと何が違いますか?
セット型は1つの契約でまとめて管理できる手軽さがある反面、更新のたびに全体の見直しを迫られる不便さがあります。
最初から別々の保険会社で単体の「終身保険」と「定期保険(または収入保障保険)」に入っておけば、片方を解約しても別の契約に影響が及びません。
ライフステージの変化に合わせて柔軟に保障を調整したい場合は、別々に加入する方法が扱いやすいといえます。
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!
まとめ:我が家に最適な保障を選び、固定費を賢く見直そう
定期保険特約付終身保険は、加入当初の負担を抑えつつ大きな保障を持てる反面、10年ごとの更新で毎月の支払いが跳ね上がる特徴を持っています。
更新案内が届いたときは、ただ言われるままに支払いを続けるのではなく、以下の手順で保障を整理してみましょう。
- 保険証券を開き、「主契約」と「特約」の内訳を確認する
- 子どもが独立するまでの「本当に必要な死亡保障額」を計算し直す
- 「そのまま更新」「特約解約」「乗り換え」「転換」から最適な選択肢を比較する
家計の固定費を減らすためには、不要な特約を整理し、必要な分だけ合理的な保険に切り替える視点が欠かせません。
まずは手元にある保険証券を取り出し、主契約の保障額と特約の期限を確かめる作業から始めてみましょう。
どのような選択が一番得になるか迷ったときは、複数の保険会社を中立に扱える専門相談窓口を活用し、具体的な試算を出してもらうのが一番の近道です。
参考文献
[1] 転換制度 - 公益財団法人生命保険文化センター
[2] 生命保険の種類 - 公益財団法人生命保険文化センター
[3] 生命保険の契約にあたっての手引 - 公益財団法人生命保険文化センター
[4] 生命保険に関するQ&A - 公益財団法人生命保険文化センター
\全国120拠点以上の相談窓口/