生存保険とは?―仕組みや死亡保険との違い・代表例を分かりやすく解説―
保険の検討を始めると、「生存保険」という言葉を目にすることがあります。漢字からなんとなくイメージはできても、死亡保険や養老保険と何が違うのか、具体的にどんな商品があるのかが分かりづらいと感じる方も多いのではないでしょうか。
将来に向けたお金の準備は、ご家族の生活や安心に直結する大切なテーマです。仕組みを正しく整理しておけば、自分やご家族に本当に必要な保障を迷わず選べるようになります。
この記事では、保険の現場で多くいただくご相談内容をもとに、生存保険の基礎から具体的な活用方法までを整理して丁寧にお伝えします。
この記事でわかること 3 点
- 生存保険の基本的な仕組みと、死亡保険・生死混合保険との明確な違い
- 学資保険や個人年金保険など、日常生活で馴染みのある代表的な商品例
- 自分に合った保険を選ぶための具体的な手順と注意点
目次
生存保険とは?生存時に保険金を受け取れる基本的な仕組み
生存保険とは、保険期間が満了した時点で被保険者(保険の対象となる方)が生存していた場合に、あらかじめ決めておいた保険金や給付金が支払われる保険のことです。 [1]
万が一の事態に備える一般的な死亡保険とは異なり、「生きていく中で必要になるお金」を計画的に準備する目的を持っています。
保障期間中に万が一お亡くなりになった場合、支払った保険料が戻らないタイプや、すでに払い込んだ保険料の相当分しか戻らない仕組みになっている商品が一般的です。そのため、遺族の生活保障ではなく「将来のイベントに向けた貯蓄」に特化した性質を備えています。
かつて私がFPとして担当したご相談者様も、「生存保険という特別な商品を探さなければいけない」と思い込んでいらっしゃいました。しかし実際には、お子様の教育費やご自身の老後資金など、将来の目的に合わせて選ぶ積み立て型の保険がこの生存保険に該当します。
無料保険相談を予約する
保険の3大分類「生存保険」「死亡保険」「生死混合保険」の違い
生命保険は、保険金が支払われる条件によって大きく3つのタイプに分かれます。それぞれの特徴を整理した以下の比較表で、違いを確認してみましょう。
▼生命保険の3大分類比較表
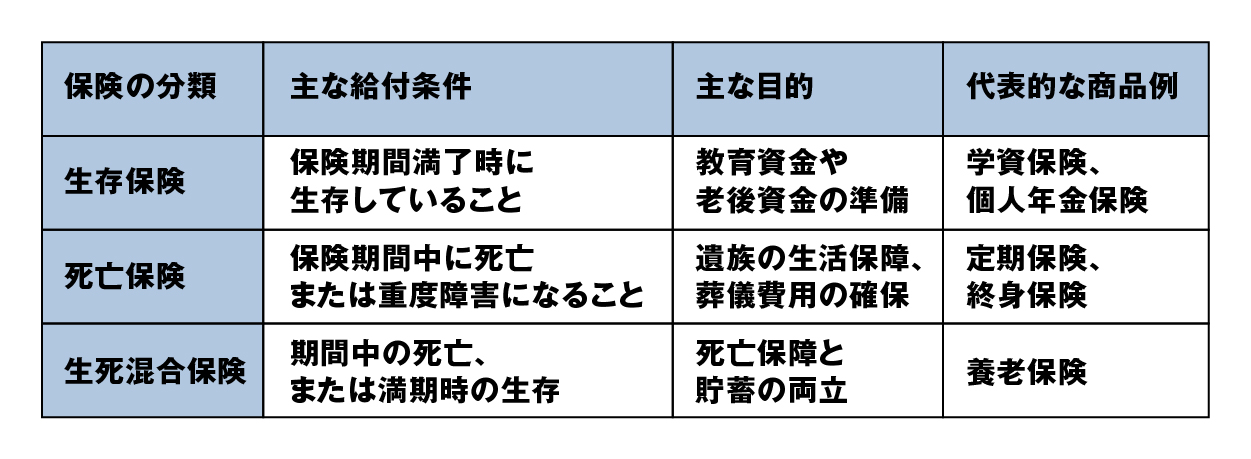
このように、万が一の死亡に備えたい場合は「死亡保険」、将来の資金準備に専念したい場合は「生存保険」というように、目的ごとに役割がはっきりと分かれています。
また、よく耳にする「養老保険」は、死亡時にも満期時にも同額の保険金が出るため、両方を合わせた「生死混合保険」に分類されます。 [1] 保障内容と貯蓄性の兼ね合いを考慮しながら選ぶことが欠かせません。
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!

生存保険の代表的な2つの商品例
生存保険の仕組みを用いた代表的な商品として、主に以下の2つが挙げられます。
学資保険(こども保険)
お子様の教育資金を準備するための保険です。高校や大学への進学時期など、あらかじめ設定したタイミングでお祝い金や満期保険金を受け取れます。
親(契約者)に万が一のことがあった場合、それ以降の保険料払込が免除され、祝い金は予定通り受け取れる特約を付加できるケースが多く、教育資金の確実な準備に役立ちます。
個人年金保険
公的年金にプラスして、老後の生活資金を準備するための商品です。60歳や65歳といった指定した年齢まで保険料を積み立て、満期を迎えた後に一定期間(または一生涯)にわたって年金形式で受け取ります。銀行預金よりも計画的に積み立てやすく、税制上の優遇措置(個人年金保険料控除)を活用できる点も大きな特徴です。
安心の保険相談はほけんの110番!ご予約はこちら
生存保険を活用するメリットと気をつけるべき注意点
生存保険を検討する際は、良い点だけでなく留意すべき側面も把握しておく必要があります。
主なメリット
- 計画的な資金形成ができる:
毎月自動で口座から保険料が引き落とされるため、口座に残ったお金を使い込んでしまう心配がありません。 - 税制上の優遇がある:
支払った保険料は生命保険料控除の対象となり、所得税や住民税の負担を軽減する効果があります。
気をつけるべき注意点
- 途中解約による元本割れのリスク:
満期を迎える前に途中で解約すると、解約返戻金がそれまでに支払った保険料の総額を下回ることがあります。 - 死亡保障の手薄さ:
保障期間中に亡くなった場合、大きな死亡保険金は出ません。万が一の遺族保障を同時に確保したい場合は、別途死亡保険を組み合わせる必要があります。
自分に合った保険を選ぶための具体例とステップ
自分にとって本当に必要な保険を選ぶときは、「商品名」から探すのではなく「目的」から逆算して進める手法をおすすめします。具体的には、次のステップで整理していきます。
▼自分に合った保険を選ぶ3ステップ
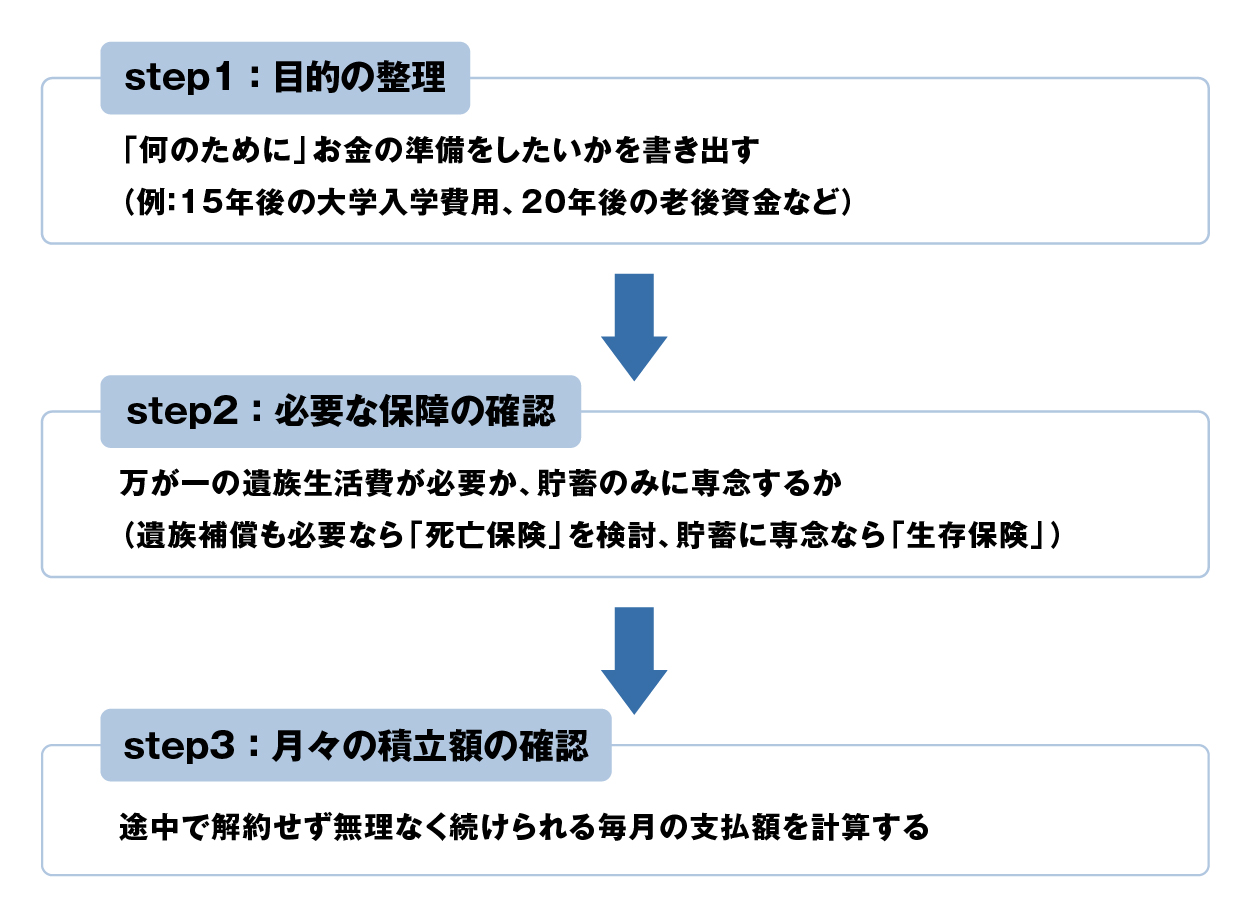
例えば、30代で小さなお子様がいるご家庭の場合、お子様の教育費確保には「学資保険(生存保険)」を選択し、世帯主に万が一があった場合の生活費には「定期保険(死亡保険)」を掛け捨てで安く組み合わせる方法が現実的です。
積み立て途中で生活を圧迫しないよう、家計のバランスを見極めながら毎月の払込金額を決めていきましょう。
無料保険相談を予約する
生存保険に関するよくある質問(FAQ)
Q1. 生存保険金を受け取ったとき、税金はかかりますか?
満期保険金や年金を受け取った場合、所定の税金が発生する場合があります。保険料を支払っていた人と受取人が同じ場合は「所得税(一時所得や雑所得)」の対象になります。一方、契約者と受取人が異なる場合は「贈与税」が課されるため、契約時の名義指定には注意が必要です。 [2]
Q2. 途中でまとまったお金が必要になったら解約できますか?
いつでも解約手続き自体は可能ですが、途中で解約すると「解約返戻金」が払い込んだ保険料を下回り、損をしてしまう可能性が高くなります。急な支出に備えるお金は銀行の普通預金に残しておき、余剰資金の範囲で保険の積み立てを設定してください。
今なら無料相談予約で
選べるデジタルギフトプレゼント! 12/31 まで!ただいま大感謝祭開催中!8/31まで!
まとめ:目的に合わせた保険選びで将来に備えよう
生存保険は、将来の教育資金や老後資金など、生きていく中で必要になるお金を確実に準備するための仕組みです。死亡保障を主目的とする死亡保険や、両方を兼ね備えた養老保険とは役割が異なります。
保険選びで失敗しないためには、「何のために」「いつまでに」「いくら準備したいのか」というご自身のライフプランを整理することから始まります。まずは現在の家計状況や将来のイベントを書き出し、ご家族にとって最適な備え方を一つずつ確認してみてください。
参考文献
[1] 生命保険の種類 - 公益財団法人生命保険文化センター
[2] No.1755 生命保険契約に係る満期保険金等を受け取ったとき - 国税庁
\全国120拠点以上の相談窓口/